
👨💻 Новый выпуск облигаций ГТЛК 2Р14
📝 ГТЛК — крупнейшая государственная лизинговая компания России и институт развития транспортной отрасли. Компания на 100% принадлежит государству, реализует программы в авиации, железнодорожном, водном и городском транспорте, а также участвует в проектах с финансированием из ФНБ.
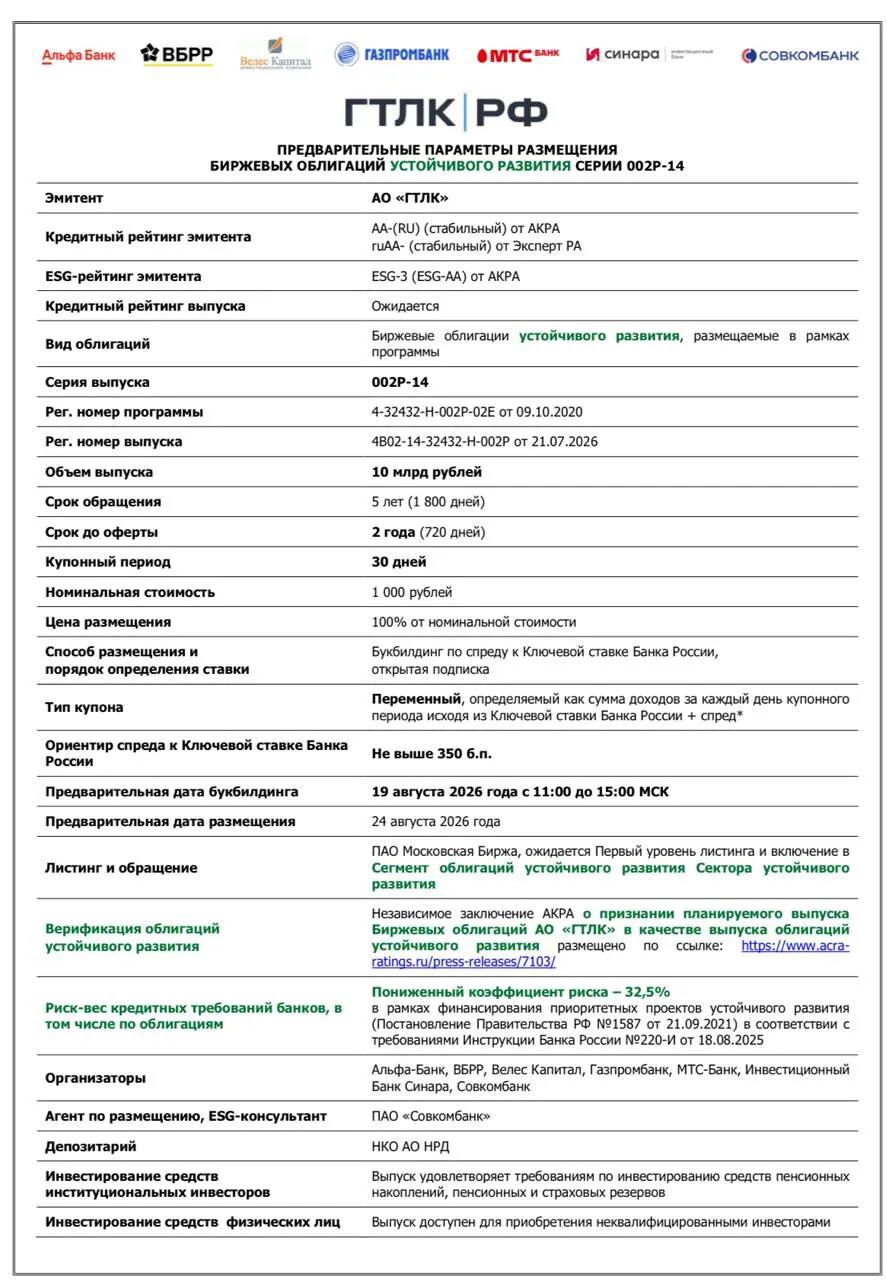
📊 Основные параметры выпуска.
- Эмитент: АО «ГТЛК»
- Купон: плавающий — ключевая ставка ЦБ + спред до 3,50% годовых
- Выплаты: ежемесячно
- Погашение: через 5 лет
- Рейтинг: ruAA- от «Эксперт РА», AA-(RU) от АКРА
- Амортизация: отсутствует
- Оферта: через 2 года
- Объем выпуска: 10 млрд руб.
- Прием заявок: 19 августа 2026 года
💰 Краткий анализ финансовых показателей:
- Выручка: 147,2 млрд руб. по МСФО за 2025 год, +10% г/г
- Чистая прибыль: убыток 26,3 млрд руб. за 2025 год (против прибыли 1,87 млрд р в прошлом году)
- Капитал: 194 млрд р. Активов на 1,4 трлн р.
- Процентные расходы: 136,82 млрд руб. (+24,4% г/г) — средневзвешенная ставка по долгу выросла до 13,8% (с 12,4% в 2024)
- Долг: общий более 1 трлн р. (+7,6% за год)
- Чистый долг/капитал: около 5х (был 4,3х)
🧠 Итог, мое мнение: Что тут можно сказать, кредитное качество ГТЛК во многом опирается на высокую вероятность господдержки, однако собственная финансовая устойчивость компании заметно слабее итогового рейтинга из-за высокой долговой нагрузки и не очень хороших цифр по финансам. Сам новый флоатер выглядит интересно, премия к КС чуть выше рынка. Интересный вариант, особенно в период сохранения высокой ставки.
🤓 Соблюдаем букву закона: Не является индивидуальной инвестиционной рекомендацией.
Такое мы берём?
👍 - да, беру!
👎 - нет, не интересно
🤔 - надо подумать!
Навигация👇
▪️Акции ▪️ Облигации (мы тут)
▪️Новости ▪️ Трейдинг