
👨💻 Новые выпуски облигаций Полипласт П02-БО-17 и П02-БО-18
🏭 «Полипласт» — крупный российский производитель специализированной химии для строительства, металлургии, горнодобывающей и других отраслей. В группу входит 8 производственных площадок, 4 научно-технических центра и более 30 точек продаж. Продукция поставляется более чем в 80 стран.
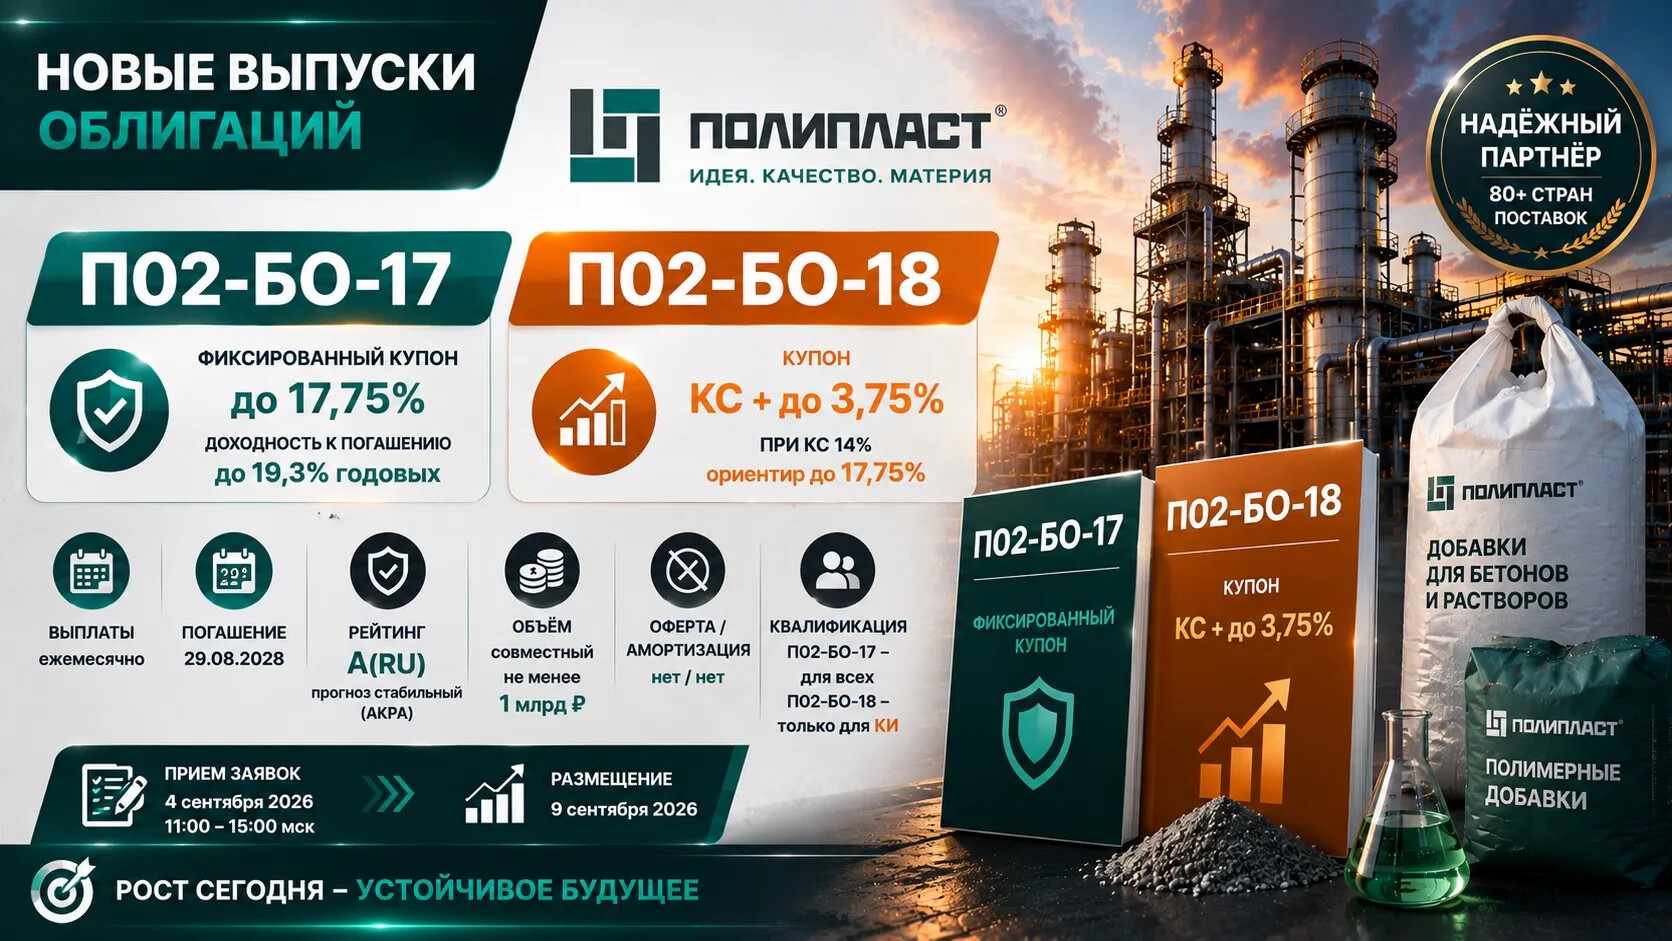
📊 Основные параметры выпуска.
- Эмитент: АО «Полипласт»
- Купон:
П02-БО-17 — до 17,75% годовых, фиксированный
П02-БО-18 — КС + до 3,75%
- Выплаты: ежемесячно
- Погашение: 2 года до 29.08.2028
- Рейтинг: A(RU), прогноз «Стабильный» от АКРА
- Амортизация: нет
- Оферта: нет
- Объем выпуска: совместный не менее 1 млрд ₽
- Прием заявок: 4 сентября 2026 года; Размещение — 9 сентября 2026 года
❗️П02-БО-18 — только квалифицированным инвесторам.
💰 Краткий анализ финансовых показателей:
- Выручка: 116,4 млрд ₽ за 6 месяцев 2026 года (+22,4% г/г)
- EBITDA: 73,5 млрд ₽ за 6 месяцев 2026 года (+46% г/г)
- Чистая прибыль: 11,2 млрд ₽ за 6 месяцев 2026 года (+44,7% г/г)
- Капитал: 58,1 млрд ₽ (+24% за 6 мес)
- Долг: чистый долг 275,2 млрд ₽ на 30.06.2026
- Чистый долг/EBITDA: около 4х на 30.06.2026
🧠 Итог, мое мнение: Завсегдатай эмитент на бирже, в обращении уже 16 выпусков. Бизнес очень крупный и занимает лидирующие позиции в своем сегменте. Компания провела крупную инвест программу, из за этого показатель в моменте просели, сейчас же, мы наблюдаем за их восстановлением, процесс не быстрый, но результаты уже видны. Размер долга большой, нагрузка пока остается на комфортном уровне, в 2027 году будет большая волна погашений. У компании пока слабый денежный поток, поэтому бизнес либо должен раскачаться, либо придется делать новые займы. Это достаточно рисковый актив, хоть и бизнес крупный. Для диверсификации портфеля неплохой вариант, но только небольшой долей.
🤓 Соблюдаем букву закона: Не является индивидуальной инвестиционной рекомендацией.
Такое мы берём?
👍 - да, беру!
👎 - нет, не интересно
🤔 - надо подумать!
Навигация👇
▪️Акции ▪️ Облигации (мы тут)
▪️Новости ▪️ Трейдинг