
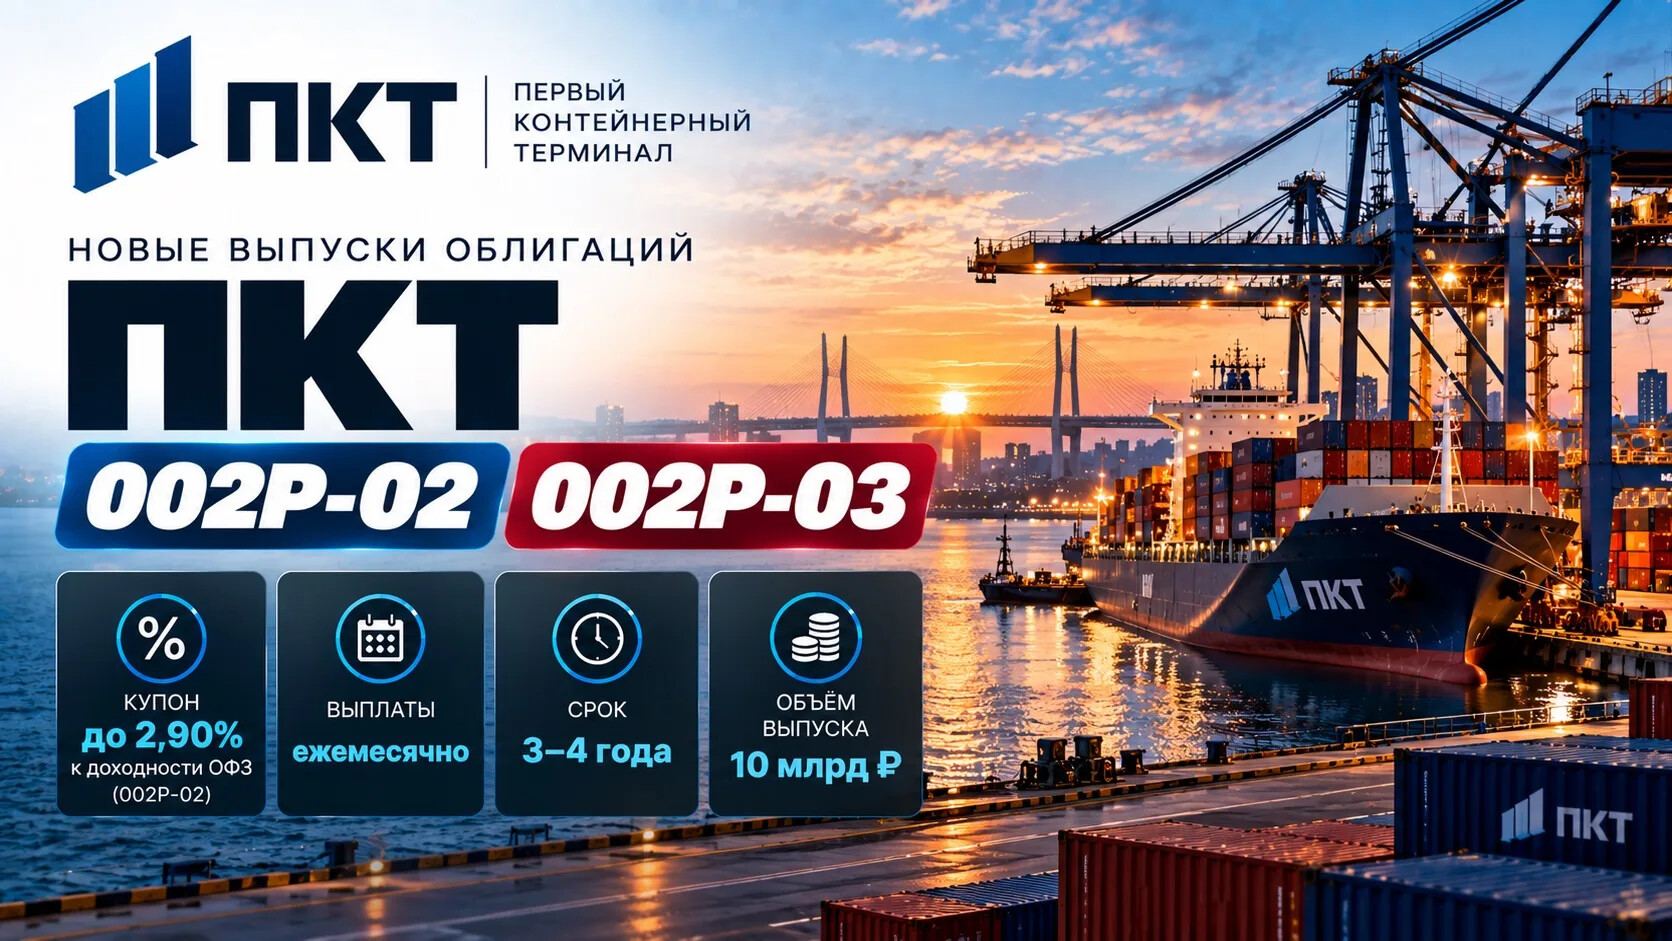
👨💻 Новые выпуски облигаций ПКТ 002Р-02 и 002Р-03
🚢 АО «Первый контейнерный терминал» — один из ведущих контейнерных терминалов России, расположенный в Большом порту Санкт-Петербурга. Компания входит в группу Global Ports и занимается перевалкой контейнеров и обработкой грузов.
📊 Основные параметры выпусков.
- Эмитент: АО «Первый контейнерный терминал».
- Купон:
002Р-02: КБД на 3 года + до 2,90 п.п. Ориентир — около 17,30% годовых.
002Р-03: ключевая ставка ЦБ + до 3,20 п.п.
- Выплаты: ежемесячно.
- Погашение:
002Р-02: через 3 года — ориентировочно 09.10.2029.
002Р-03: через 4 года — ориентировочно 09.10.2030.
- Рейтинг: АА от АКРА, прогноз «стабильный».
- Амортизация: отсутствует.
- Оферта: отсутствует.
- Объем выпуска: 10 млрд рублей.
- Прием заявок: 6 октября 2026 года
- Размещение: 9 октября 2026 года.
- Доступность: минимальная заявка на первичном размещении 1,4 млн рублей.
💰 Краткий анализ финансовых показателей. (6 месяцев 2026 года по РСБУ)
- Выручка: 2,13 млрд рублей (снижение на 40,8% год к году)
- Чистая прибыль: 108,4 млн рублей (снижение на 87%)
- Капитал: около 8,7 млрд рублей на конец 2025 года.
- Долг: заемные средства — около 14,1 млрд рублей на конец 2025 года.
- Чистый долг/EBITDA: около 3,6х
🧠 Итог, мое мнение: ПКТ — крупный инфраструктурный бизнес с сильными позициями в своем сегменте, входит в ГК «Дело» вместе с Трансконтенером и ДелоПортс. Но что-то свежие цифры в отчетности расстроили. Падение показателей можно связать с обстановкой на льду и смещением контейнерных потоков на дальний восток (ПКТ расположен в Санкт Петербурге). Долговая нагрузка пока умеренная, и радует, что почти весь долг долгосрочный. Но я бы все же пропустил этот выпуск, как минимум из за минимальной заявки в 1,4 млн р.
🤓 Соблюдаем букву закона: Не является индивидуальной инвестиционной рекомендацией.
Такое мы берём?
👍 - да, беру!
👎 - нет, не интересно
🤔 - надо подумать!
Навигация👇
▪️Акции ▪️ Облигации (мы тут)
▪️Новости ▪️ Трейдинг