
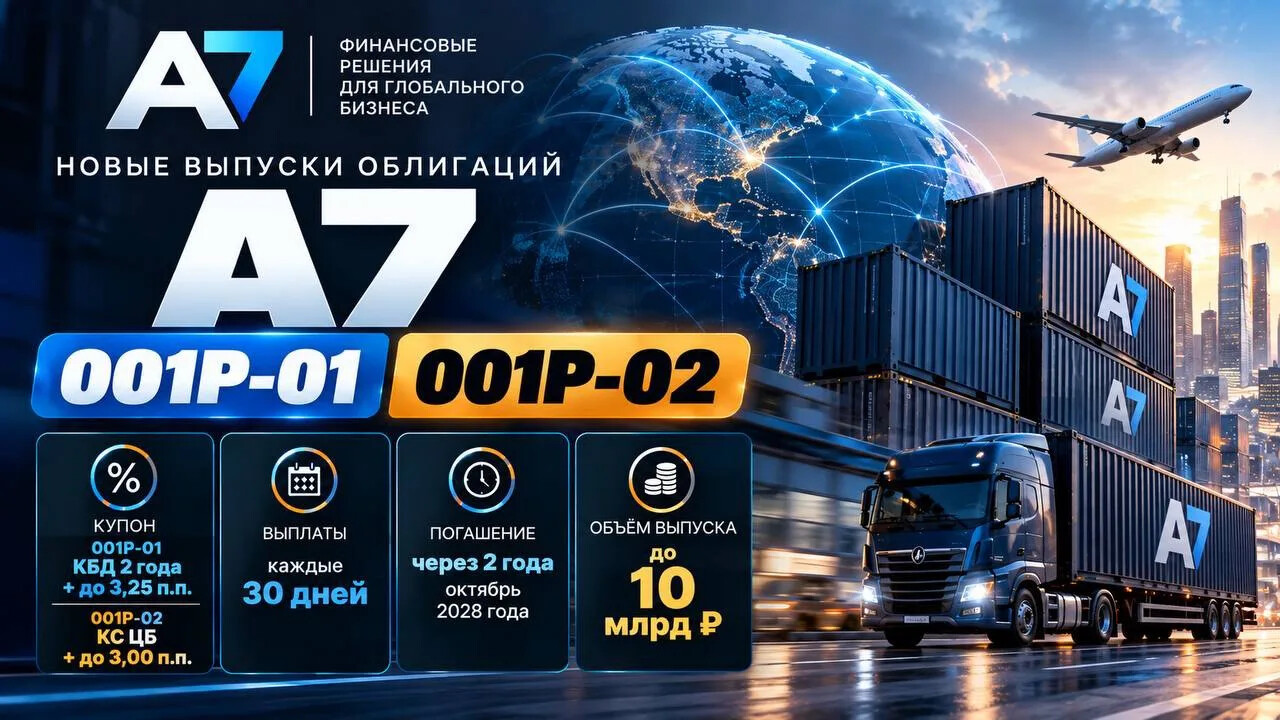
👨💻 Новые выпуски облигаций А7 001Р-01 и 001Р-02
📝 А7 — финансовая компания, созданная при участии ПСБ. Основное направление бизнеса - организация международных расчетов для российского бизнеса и проведение трансграничных платежей.
📊 Основные параметры выпусков.
- Эмитент: ООО «А7».
- Купон:
001Р-01 — фиксированный, ориентир доходности: КБД Мосбиржи на 2 года + до 3,25 п.п.
001Р-02 — ключевая ставка ЦБ + до 3,00 п.п.
- Выплаты: каждые 30 дней.
- Погашение: через 2 года — ориентировочно в октябре 2028 года.
- Рейтинг: AA(RU) от АКРА, прогноз «стабильный».
- Амортизация: отсутствует.
- Оферта: отсутствует.
- Объем: совокупно до 10 млрд рублей.
❗️Сбор заявок должен был быть сегодня, НО прием заявок и размещение выпусков были перенесены на неопределенный срок.
💰 Краткий анализ финансовых показателей: (6 месяцев 2026 года по МСФО)
- Выручка: 42,7 млрд рублей (+20% год к году)
- Доход от платежных операций: 38,2 млрд рублей (+36%)
- EBITDA: 24,6 млрд рублей (+2,4%)
- Чистая прибыль: 2,6 млрд рублей (-9%)
- Капитал: около 21 млрд рублей.
- Активы: около 555 млрд рублей.
- Чистый долг: 354 млрд рублей (+15,4%)
- Чистый долг/EBITDA: около 6,8х. Без учета выданных займов, нагрузка менее 2х.
🧠 Итог, мое мнение: Интересный новый игрок. Компания свежая, появилась в 2024 году, можно сказать что А7 является структурным ответвлением банка ПСБ (у банка доля 49%). Как раз из за прямой поддержки гос банка рейтинг у компании АА, без нее компания находилась бы в очень плачевном состоянии и имела рейтинг ВВВ. Капитал у компании мизерный, размер долга приличный, но все сглаживает связь с ПСБ. По параметрам выпуски понятные, но без премии к рынку. Жалко, что размещение перенесли, в целом бумага интересная.
🤓 Соблюдаем букву закона: Не является индивидуальной инвестиционной рекомендацией.
Такое мы берём?
👍 - да, беру!
👎 - нет, не интересно
🤔 - надо подумать!
Навигация👇
▪️Акции ▪️ Облигации (мы тут)
▪️Новости ▪️ Трейдинг