
ИДЁМ ПО РЫНКУ, ИЩЕМ ИДЕИ…
7 ЧАСТЬ
См также…
👉 1 ЧАСТЬ 👈
👉 2 ЧАСТЬ 👈
👉 3 ЧАСТЬ 👈
👉 4 ЧАСТЬ 👈
👉 5 ЧАСТЬ 👈
👉 6 ЧАСТЬ 👈
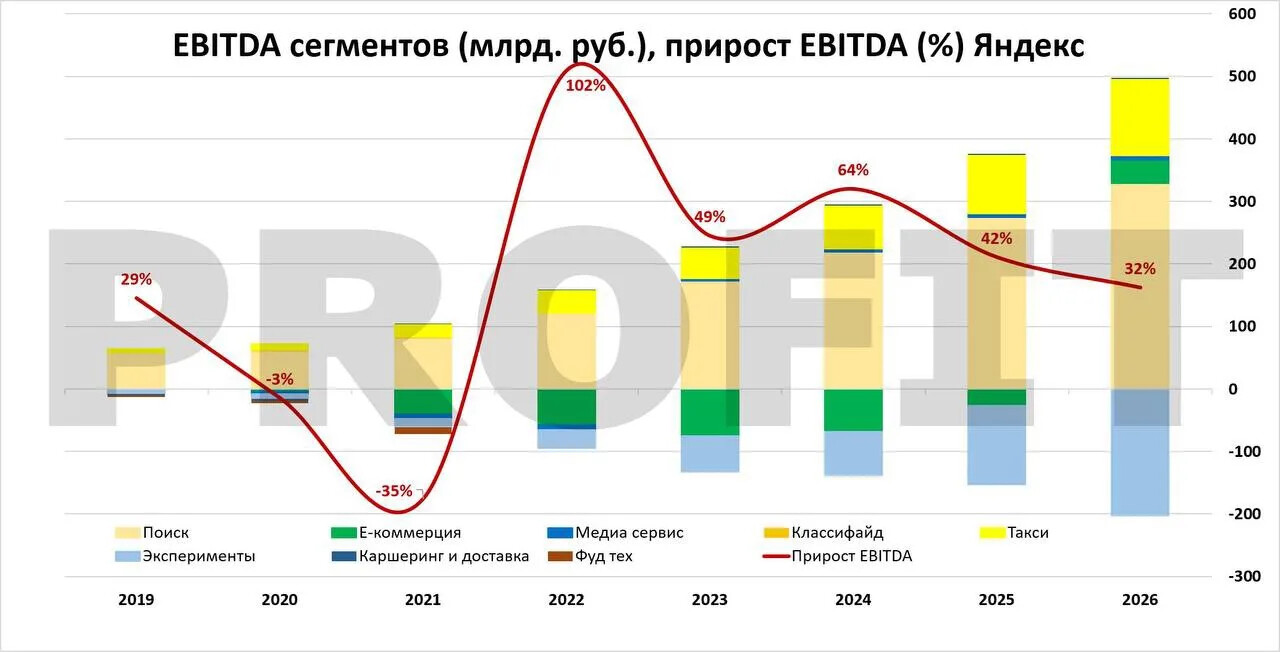
$YDEX (ЯНДЕКС).
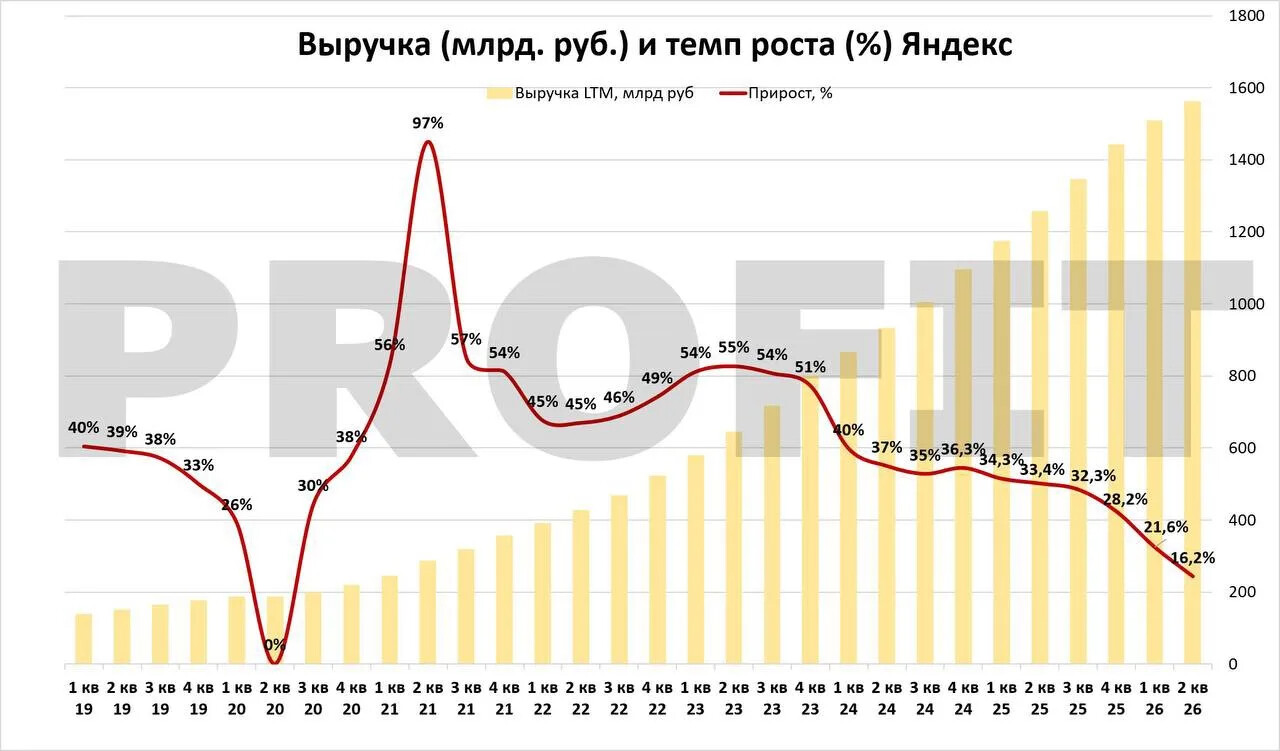
☝️Во 2 квартале выручка выросла на 16,2% (САМЫЕ НИЗКИЕ ТЕМПЫ РОСТА С 2020 ГОДА). Чистая прибыль при этом выросла на 56,6%.
‼️Яндекс перестал инвестировать в убыточные инновационные направления и постепенно превращается из быстрорастущей IT компании в дойную корову‼️
Поиск прибавил 8,8%, такси 14,8%, при этом маржинальность такси достигла исторического максимума.
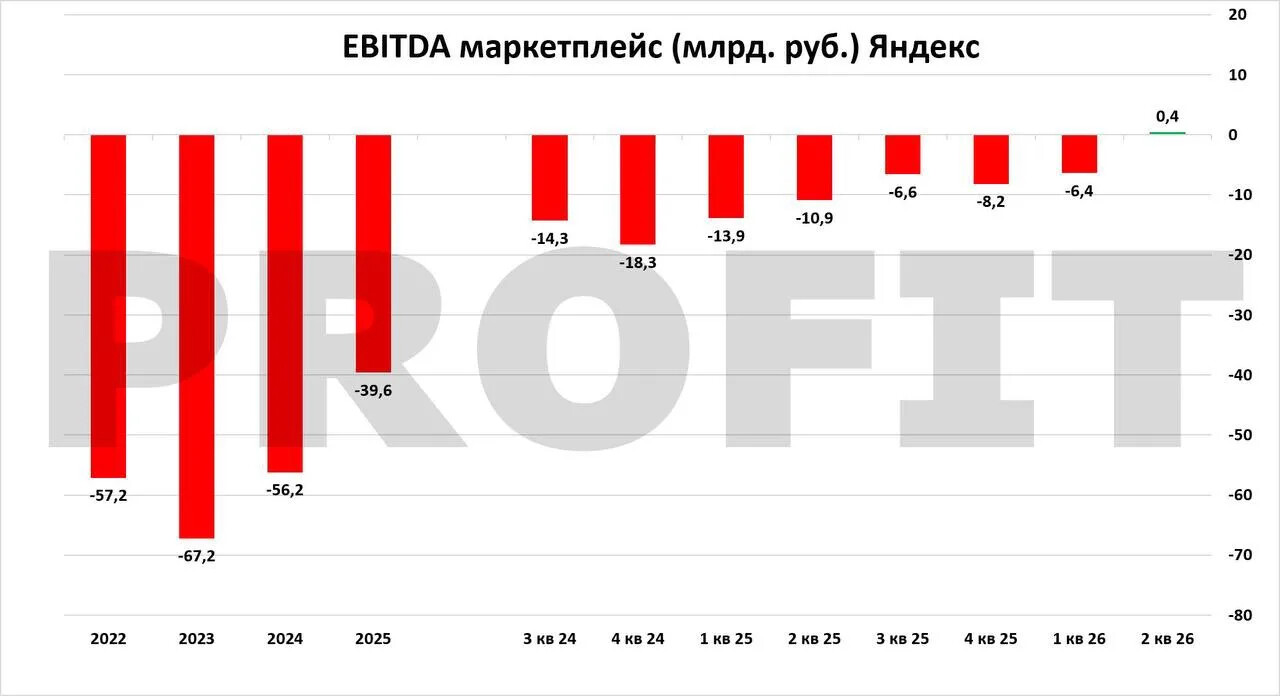
Маркетплейс впервые показал положительную EBITDA, хотя сама компания пока не считает этот результат устойчивым на весь год.
По текущей цене Яндекс стоит примерно 8 P/E и около 4 EV/EBITDA, что для компании исторически дешево. При продолжении роста прибыли уже по итогам 2027 года P/E может опуститься ниже 6.
НЕДАВНО Я ПРОДАЛ ЯНДЕКС В ПОЛЬЗУ Т-БАНКА
1) Напрягают огромные мотивации менеджмента, приложил к посту кусок с обсуждением этой проблемы из часового эфира Володи из фемили офиса, где он полностью разбирал отчёт Яндекса.
2) Сравнение странное, но: оба бизнеса растущие и оба стоят дешево сейчас из-за отсутствия больших дивидендов.
☝️ПРИ ЭТОМ ДИВИДЕНД Т ПО DCF-МОДЕЛИ ПРЕВЫСИТ ДИВИДЕНД СБЕРА В 2031: ПОСТ ОБ ЭТОМ
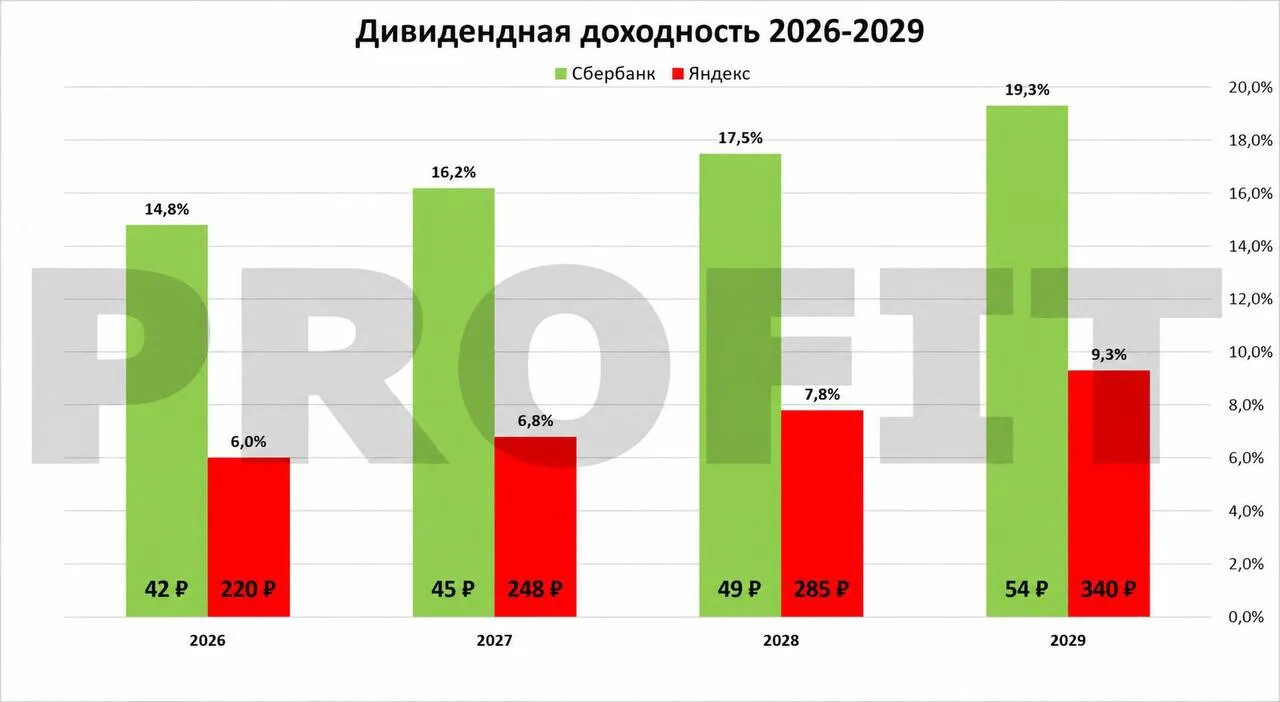
Яндекс - очень качественный бизнес, красивый и тд, но при сохранении +- текущего payout (% дивов от прибыли) его ДД как составляет ~40% от ДД Сбера, так и будет составлять дальше.
В Т переоценка произойдет в любом случае, ибо не может растущий бизнес с payout 25% торговаться с дивидендом как у Сбера, а Яндекс легко может стоить столько же через 3 года. В текущей ситуации чтобы держать акцию я должен быть уверен в росте акций, а не только бизнеса.
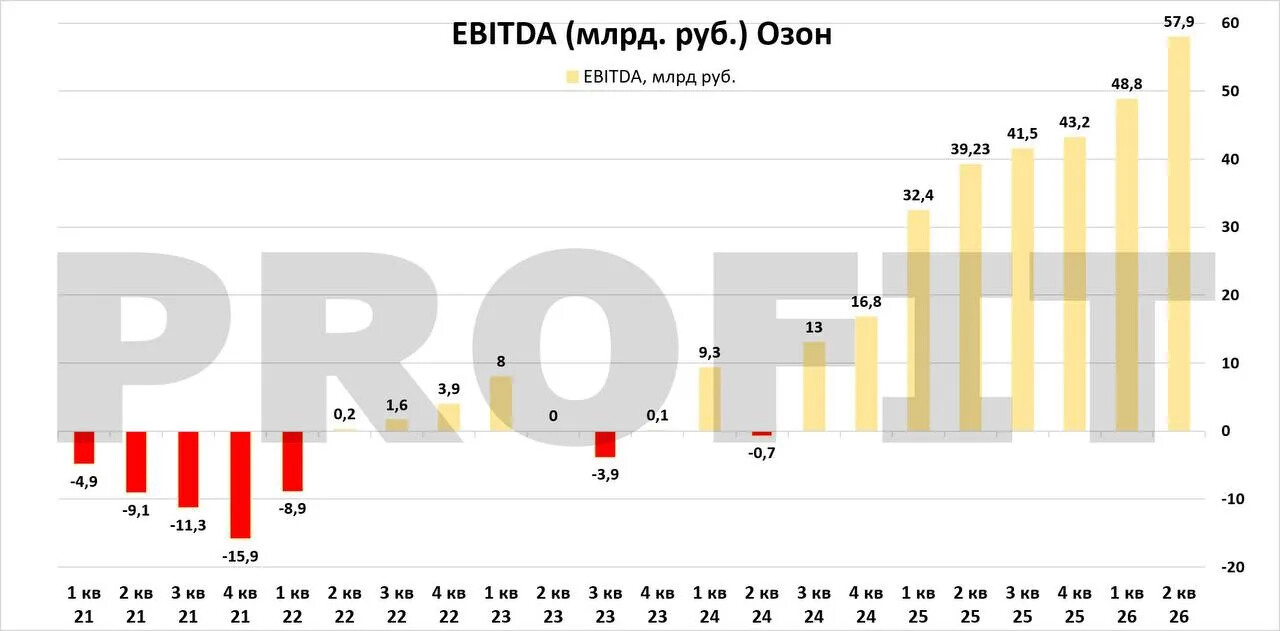
$OZON (ОЗОН).
☝️ПОКАЗЫВАЕТ ОЧЕНЬ СИЛЬНЫЕ РЕЗУЛЬТАТЫ: во 2 квартале выручка выросла на 46,8%, чистая прибыль увеличилась в 27 раз, до 10,1 млрд руб. Товарооборот снова ускорился и вырос на 37%, а Озон Банк продолжает формировать значительную часть прибыли группы около 10 млрд руб. за квартал при ROE почти 60%.
‼️Ключевой риск сейчас связан с инфраструктурой: дальнейшие повреждения складов могут ударить по логистике и селлерам даже если сами объекты находятся в аренде‼️
Полноценного раскрытия прибыли мыждем скорее в 2027-2028 годах. Но даже при прибыли около 100 млрд руб. текущая капитализация даст примерно 6,3 P/E, а до этой прибыли еще нужно дорасти.
Бизнес очень сильный, но значительная часть будущего роста уже заложена в цену, а темпы расширения рынка маркетплейсов со временем неизбежно будут снижаться. С другой стороны, текущая ситуация дает преимущество Озону и он может забрать долю ВБ, но это также накладывает дополнительные риски на уничтожение складов самого Озон.
Честно скажу, я не могу назвать себя экспертом в этом бизнесе чтобы купить, не все тут просто и понятно.
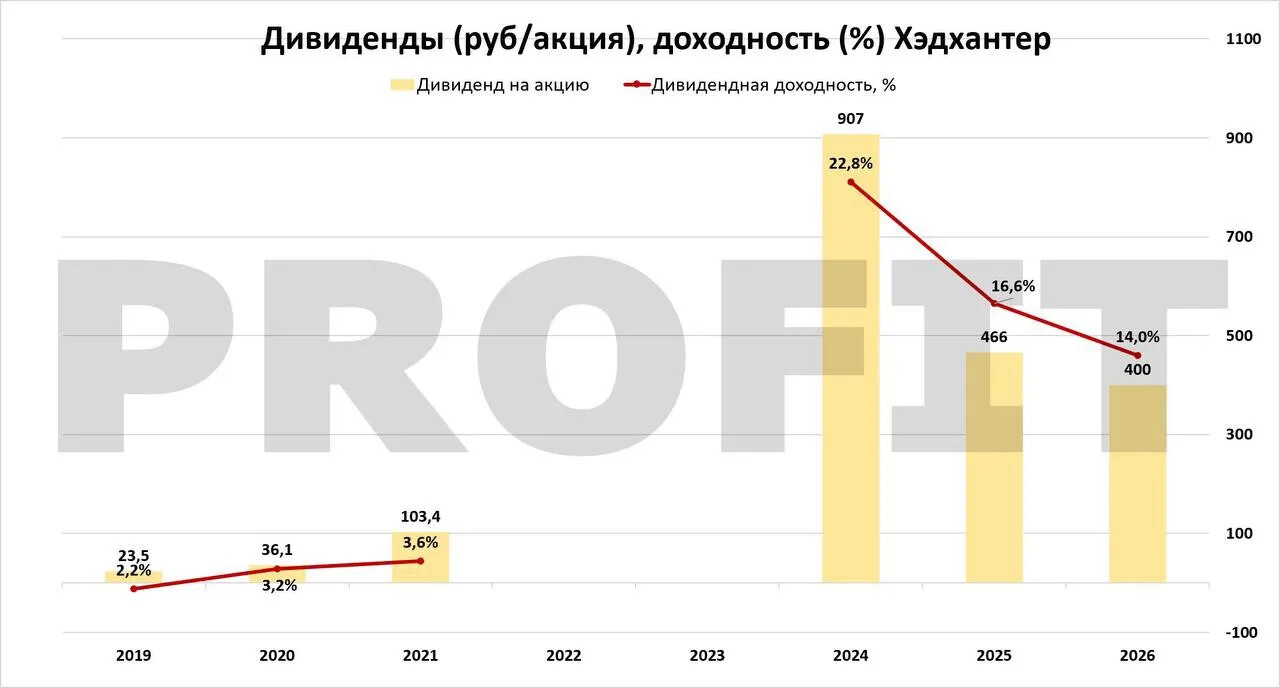
$HEAD (ХЭДХАНТЕР).
Хэдхантер пока остается в слабой фазе цикла. Во 2 квартале выручка не выросла, чистая прибыль снизилась на 2,2%. Чистая денежная позиция с учетом аренды составляет 4,8 млрд руб., без нее около 8 млрд руб. Компания прогнозирует выручку 2026 года примерно на уровне прошлого года, но при этом продолжает крупный байбэк объемом до 15 млрд руб., из которого уже реализована примерно четверть.
☝️ПОТЕНЦИАЛЬНЫЙ ДИВИДЕНД ОКОЛО 400₽ НА АКЦИЮ (~14% ДД)
Дополнительный риск в том, что одновременные дивиденды и байбэк постепенно съедят кубышку и процентные доходы, а значит могут снизить будущую прибыль.
Позитив будет зависеть от того, что компания сделает с выкупленными акциями: погашение поддержит миноритариев, использование для мотивации менеджмента будет негативом.
В общем я готов покупать, но дешевле, акция волатильная и возможности купить дешево бывают.
––––––––––––––––––––––––––––––
Не видел чтобы где-то на других каналах вот так разбирали фундаментальную базу по компаниям, надеюсь было полезно.
У меня всё. Спасибо.