
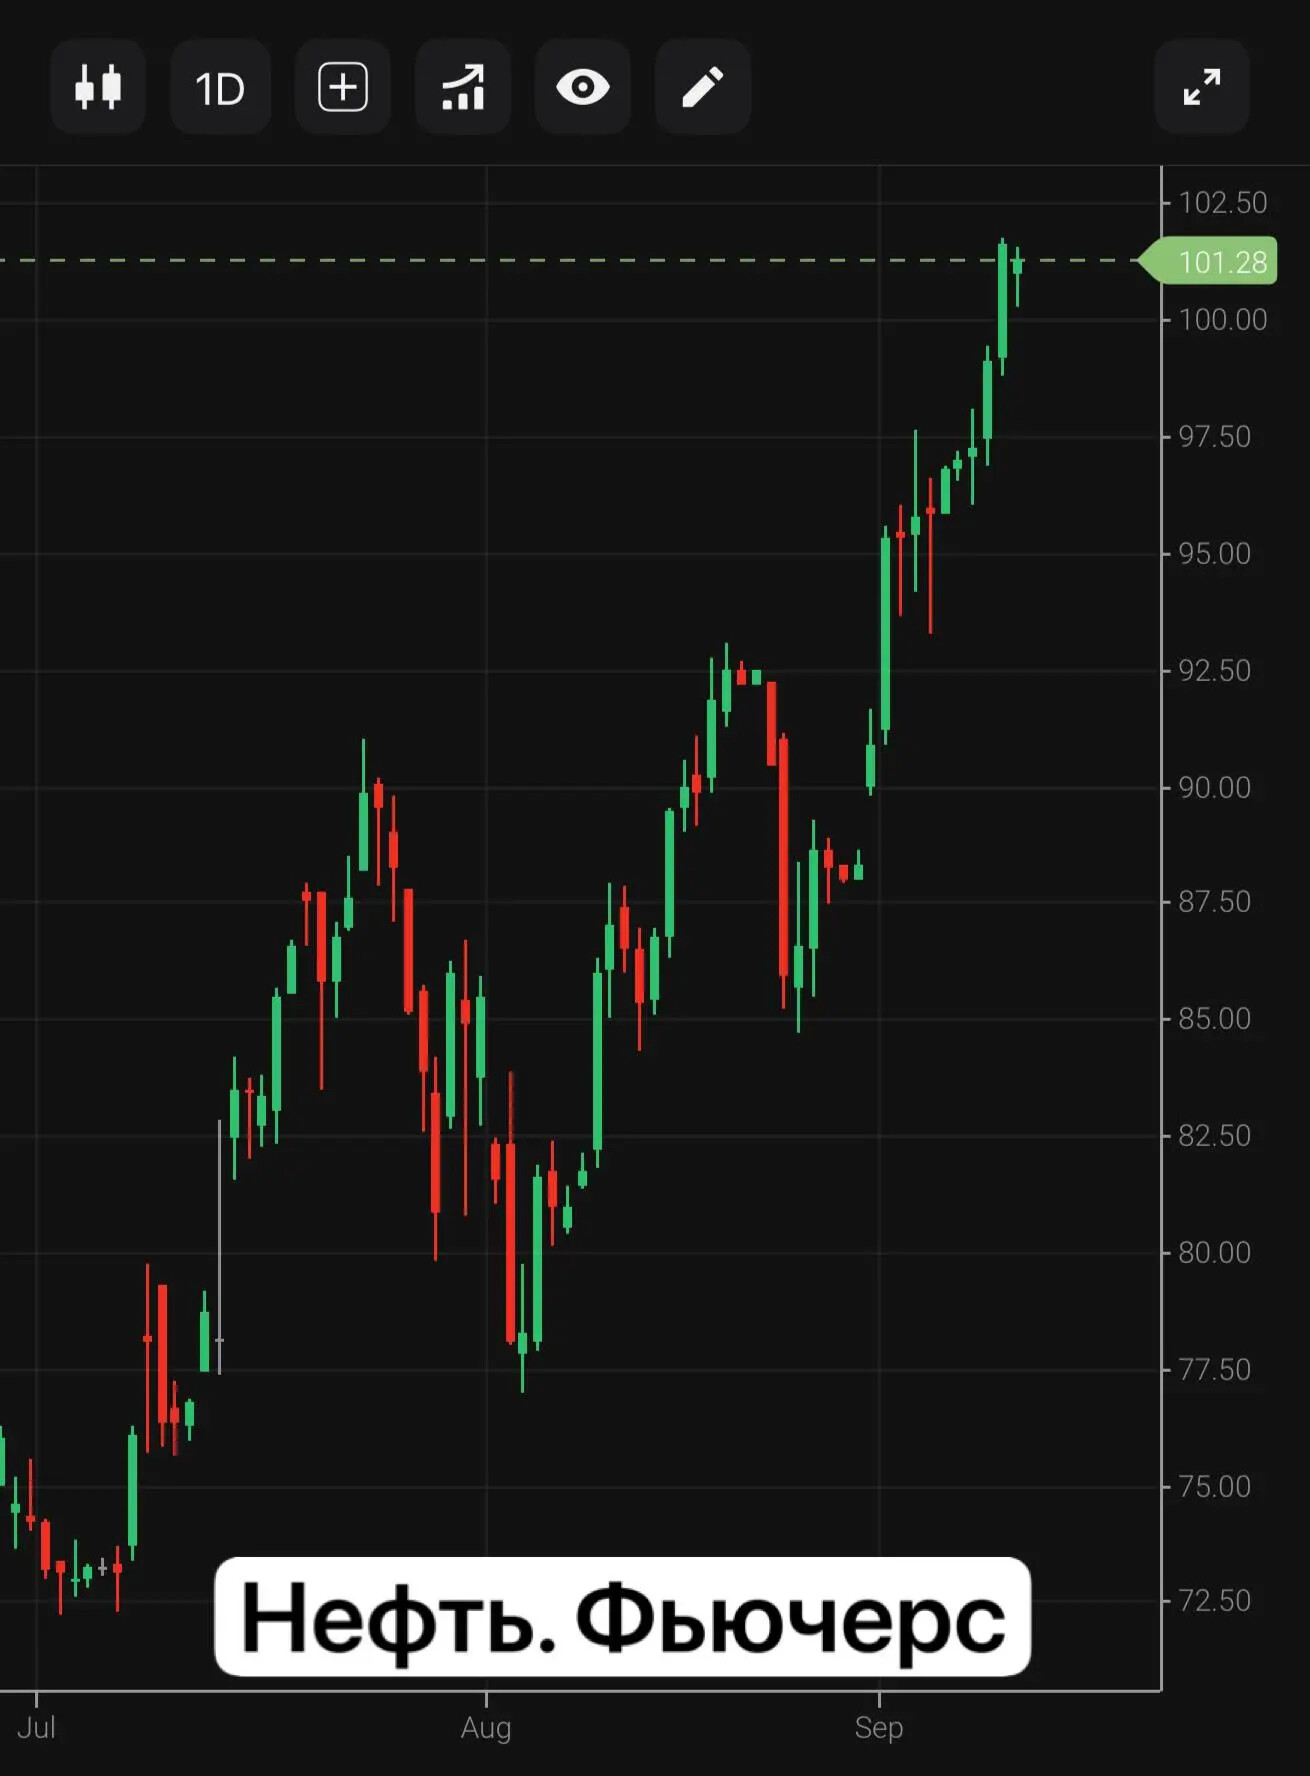
Нефть около 100. Что да как?
Отчеты разбирал здесь, тык
Вот и нефть подошла к отметке 100, URALS около 80 (США ударили по 5 танкерам Ирана, а Иран ответил в ответ. Короче кто кому отвечал — не важно. Но конфликт в силе).
🧩Но июль уже показал как все работает: дорогая нефть усиливает инфляционные риски, давит на рынки и становится политической проблемой для США перед промежуточными выборами. Тогда после паузы в ударах Brent за несколько дней упала ниже $90.
🧩Вероятно скоро Трамп может вернуться к переговорам на какое-то время, или выкатить ряд ободряющих цитат. Но реально договориться непросто.
🔸Что это дает нашей нефтянке?
Высокая нефть плюс ослабление рубля = хорошая комбинация для рублевой выручки экспортеров. Если она сохранится, второе полугодие 2026 должно оказаться заметно сильнее слабого второго полугодия 2025-го.
Но Brent по $100 не превращается напрямую в прибыль. Важны цена Urals, дисконт, логистика, налоги, ограничения экспорта, капзатраты и долг. А затраты ого-го, санкции не исчезли.
🔸Что по отчетам?
⛽️ Роснефть. МСФО за 1 пол.
Отчет слабоват, если сравнивать с компаниями сектора. Запуск "Восток Ойла" это хорошо, но результаты больше про долгосрок. Нравится больше коллег по цеху.
⛽️ Лукойл. МСФО за 1 пол.
Возможный дивидендный сюрприз добавил позитива в моменте, но вероятность выплаты 100% FCF ниже среднего. Не столь оптимистичен, в отличие от рынка. Ниже 4000 купил бы с радостью.
⛽️ Газпром. МСФО за 1 пол.
Есть небольшие изменения, но о восстановлении позитива говорить рано. Много риск факторов, плюс вопрос в перспективах дивидендных выплат 2026-2027 гг., FCF планируют направлять на погашение долга. Не ищу идею.
⛽️Газпром нефть.
Существенный рост чистой прибыли > позитив по дивидендам. СД рекомендовал промежуточные дивиденды в 42.51 руб/акц (ДД - 8,3%), ~70% прибыли. Риск - высокий долг. Хорошая компания.
🇷🇺Татнефть — крепкий отчет и более понятная дивидендная история. Но после движения котировок спешить с добором не хочется. Наблюдаю просто.
🧩 Главная мысль: покупать сейчас нужно не просто «нефть по 100$», а компанию, которая останется интересной и при нефти 50$. А такие поискать надо. А значит покупать не спешу😁
🧩По результатам выделил бы Газпромнефть, префы «Сургутнефтегаза» и долгосрочно Роснефть. Но…
🧩Высокая нефть из-за конфликта США/Иран — подарок сектору. Только подарок чисто геополитический, а такие часто забирают обратно без предупреждения, а фундаментал остается👍
@profitanet