Стоит ли покупать, часть 5
Газпром нефть. Компания не является самой привлекательной в секторе, но все-таки выглядит перспективно на долгосрочном горизонте, хотя во 2 полугодии может столкнуться с падением рентабельности из-за атак на НПЗ. Я смотрю на компанию нейтрально, но считаю, что капитализация 2,5 трлн руб. для компании, которая легко генерирует более 1 трлн руб. EBITDA даже в тяжелые времена – это привлекательная цена для долгосрочного инвестора. Я держу компанию в долгосрочном дивидендом портфеле, но буду внимательно следить за результатами и новостями 2 полугодия 2026 года.
Черкизово. Цены на основную продукцию Черкизово держатся на высоком уровне, даже выше рекордных цен 2023 года. Черкизово работает в защитном сегменте и имеет хоть и небольшую, но экспортную выручку, а также активно расширяет свой бизнес. Кроме того, компания существенно улучшила свои показатели за счет сокращения процентных расходов и капзатрат. Вместе с тем, прогнозируемая дивидендная доходность компании находится на среднерыночном уровне, динамика объема продаж около нулевая, выручка растет темпами не выше инфляции, поэтому с учетом рыночных дивидендов и слабых темпов роста смотрю на компанию нейтрально.
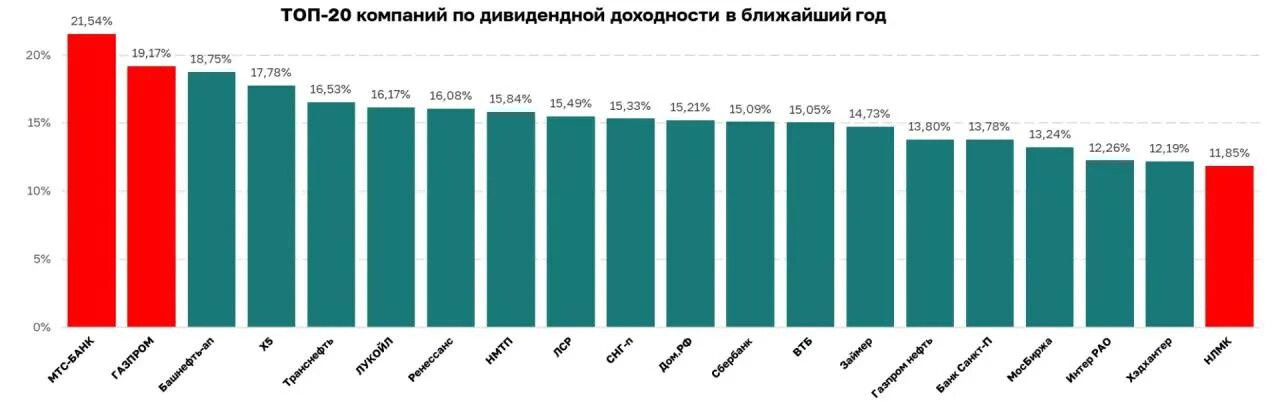
НМТП. Компания оценивается рынком на 130 млрд руб., при этом зарабатывает более 40 млрд руб., что выглядит привлекательно. НМТП имеет отрицательный чистый долг, что в текущих макроэкономических условиях является важнейшим показателем для инвестора, также это будет влиять на положительные решения по дивидендам, что немало важно для российского рынка. Кроме того, НМТП ведет строительство перегрузочного комплекса в порту Новороссийска, который позволит существенно увеличить грузооборот. Компания выглядит привлекательно для консервативного инвестора.
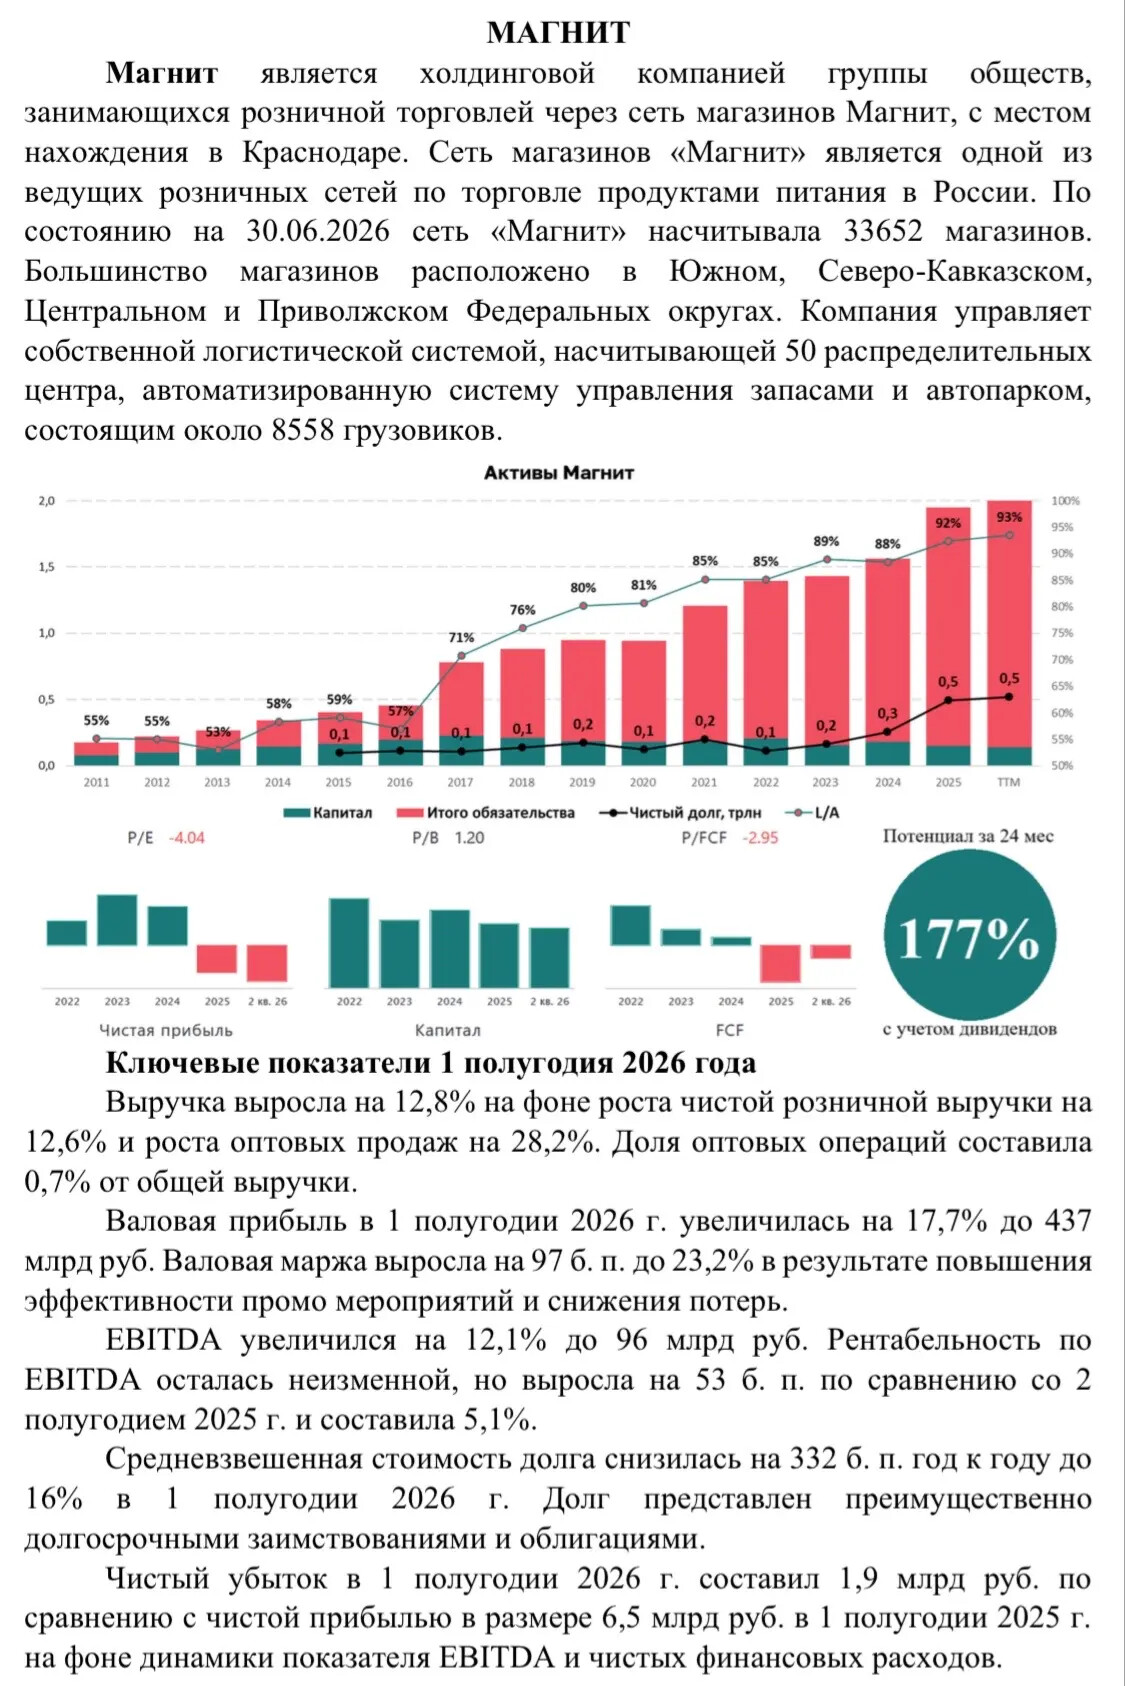
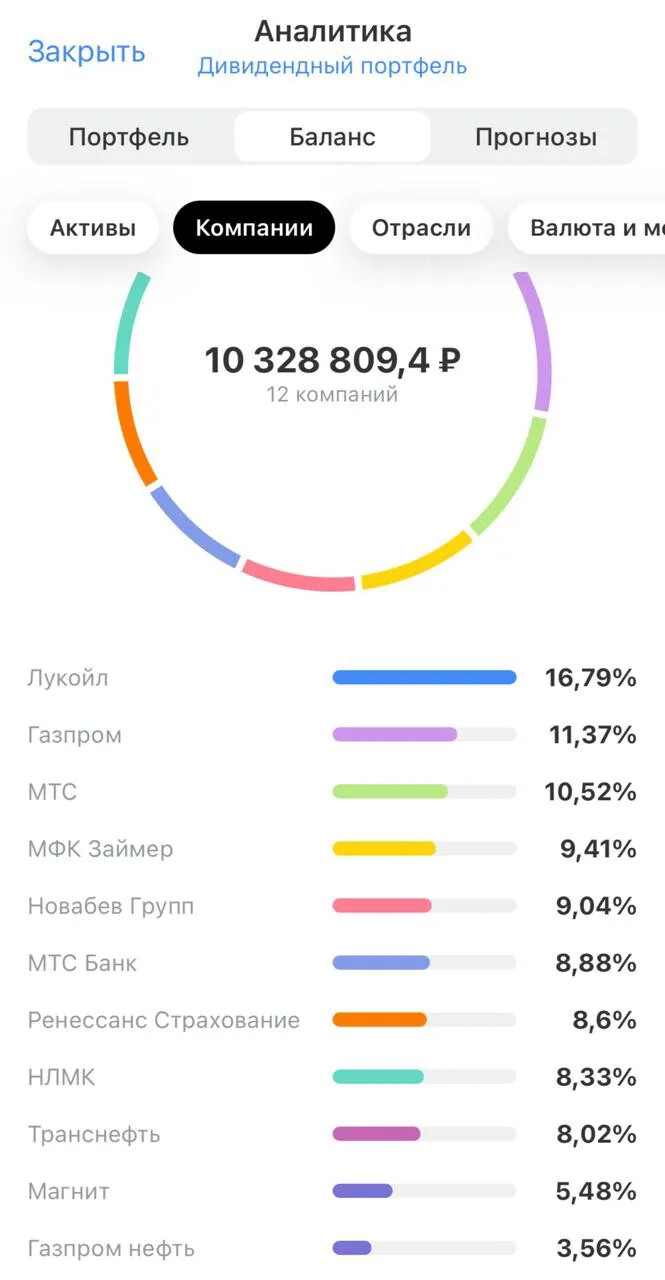
Магнит достиг дна после коррекции с максимумов 2024 года на 80%, масштабного выкупа акций и М&A-сделок выглядит очень привлекательно для покупки в долгосрок в рисковый портфель, несмотря на отрицательную прибыль, повышенный риск из-за большого пакета казначейских акций на балансе дочернего ООО «Магнит Альянс», неопределенности с дивидендами и сильного роста долга. В идее покупки акций Магнит присутствует существенная премия за риск относительно облигаций, но стоит отметить, что рост чистого долга может долгосрочно снизить маржинальность бизнеса, если менеджмент неэффективно использует возможности снижения ставки, хотя сейчас уже очевидно, что стоимость долга существенно снижается с 19,32% до 16% и продолжит снижаться по мере снижения ставки ЦБ. Я держу компанию в своем долгосрочном дивидендном портфеле и рассчитываю на возвращение дивидендов в 2027 году.
ЕМС. Компания оценивается рынком на 73 млрд руб., а с учетом допэмиссии 100 млрд руб., при этом в ближайшие годы ЕМС сможет зарабатывать около 12-17 млрд руб. прибыли, что выглядит привлекательно, а с учетом нераспределенной прибыли прошлых лет, компания может показать рост котировок после возобновления дивидендов. ЕМС сократил капитальные затраты и чистый долг. Я ставлю компанию на первую строчку в секторе, при этом дивиденды могут неоправдать требовний дивидендных стратегий инвесторов.