

💿 Северсталь, аналитика по компании #CHMF #обзор
Сектор: Металлургия и добывающая промышленность
Последний обзор по Северстали делал 12 апреля, тогда акции стоили 816 р., я ожидал снижения до 770 р., а от туда отскока до 1024. Тогда же писал, что по фундаменталу оптимизма нет и можно рассчитывать только на отскок. По факту акции сначала простояли в боковике, после стали спускаться, снизившись до 770 р. 🎯 акции снова стали в боковик длительностью примерно в весь май, но после отскок не начался, как я ожидал ❌, а вместе со всем рынком акции завалились на всё лето, в моменте падали до 509 р. Сейчас акции торгуются по 645 р., давайте посмотрим как дела у компании и чего можно ожидать дальше.
📈 Основные метрики
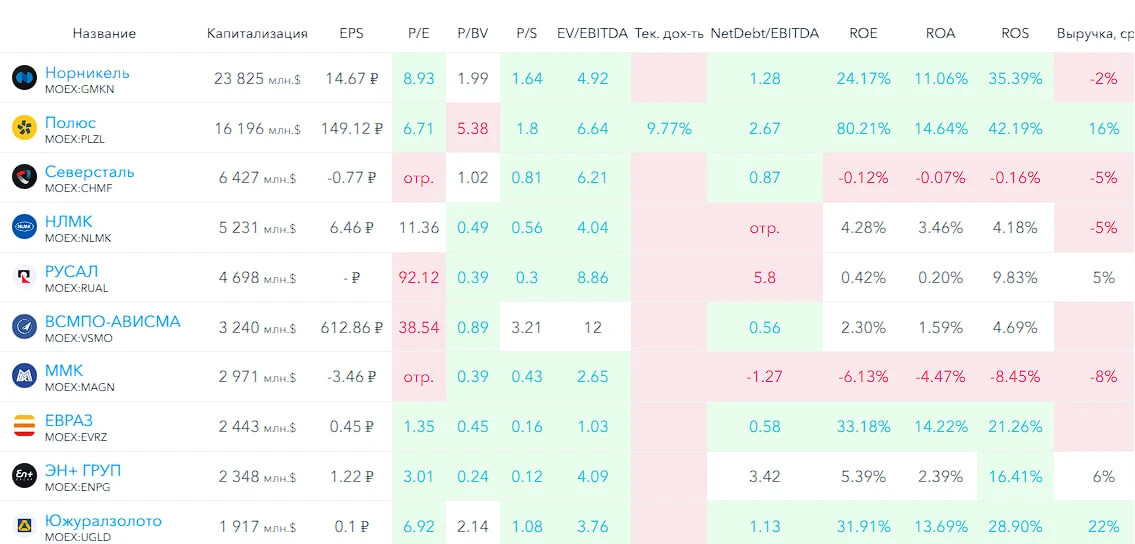
▪️ Капитализация: 6,42B$
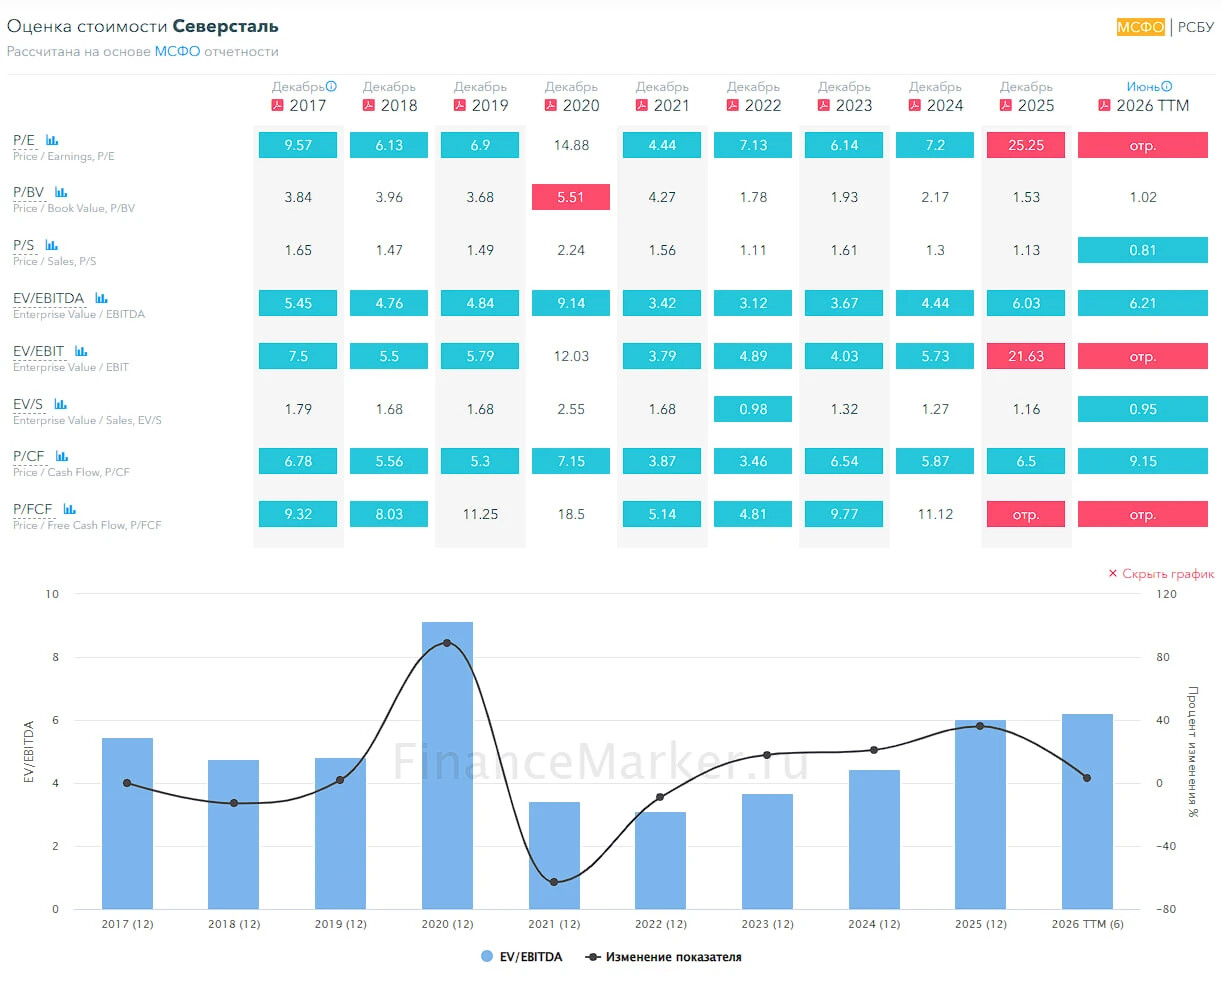
▪️ P/E — отр. значение, компания убыточна
▪️ P/S — 0.81
▪️P/B — 1.02
▪️EPS — минус 0.77 р.
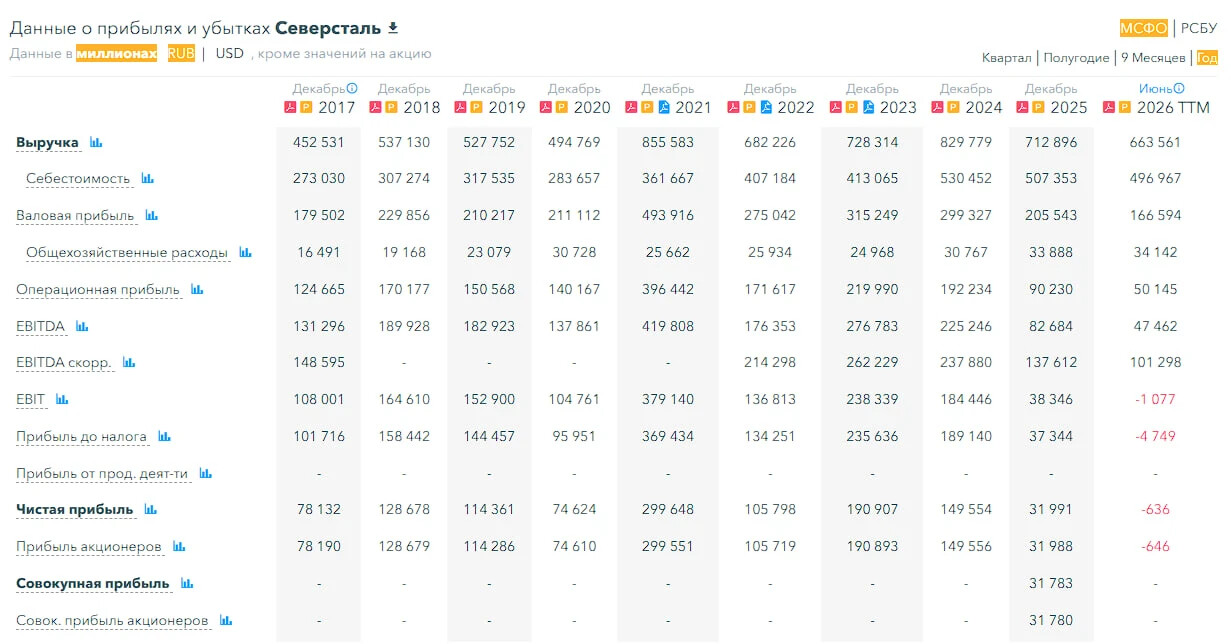
▪️EBITDA — 47,46 млрд р.
▪️EV/EBITDA — 6.21
ℹ️ Компания стала убыточной. Упала существенно EBITDA. По метрикам P/S и P/B стала не существенно дешевле. Давайте посмотрим на сколько все стало хуже и чего можно ждать дальше.
🗞 Новостной фон
▪️Северсталь ожидает дальнейшего снижения потребления стали в России в 2026–2027 годах - 9 сентября
▪️Потребление стали в России по итогам 2026 года может упасть на 4–11% г/г, до 34–35 млн тонн. Умеренное восстановление потребления стали на 2–5% аналитики ожидают не ранее 2027 года — Ъ
▪️Северсталь сеть (дистрибьюторская сеть группы) в январе-июле сохранила объём отгрузок на уровне прошлого года - 1,6 млн тонн металлопроката — Компания
▪️Новосибирская компания «Промресурс» приобрела угольные активы Северстали («Улугхемуголь») и Распадской («УК Межегейуголь») в Туве
▪️Китай увеличил экспорт стали в СНГ на 18% г/г, усилив тем самым давление на российских металлургов — Ъ
▪️Минфин рассчитывает ввести акциз на импортную сталь в России с 2027 года — Ведомости
💰 Финансовое здоровье
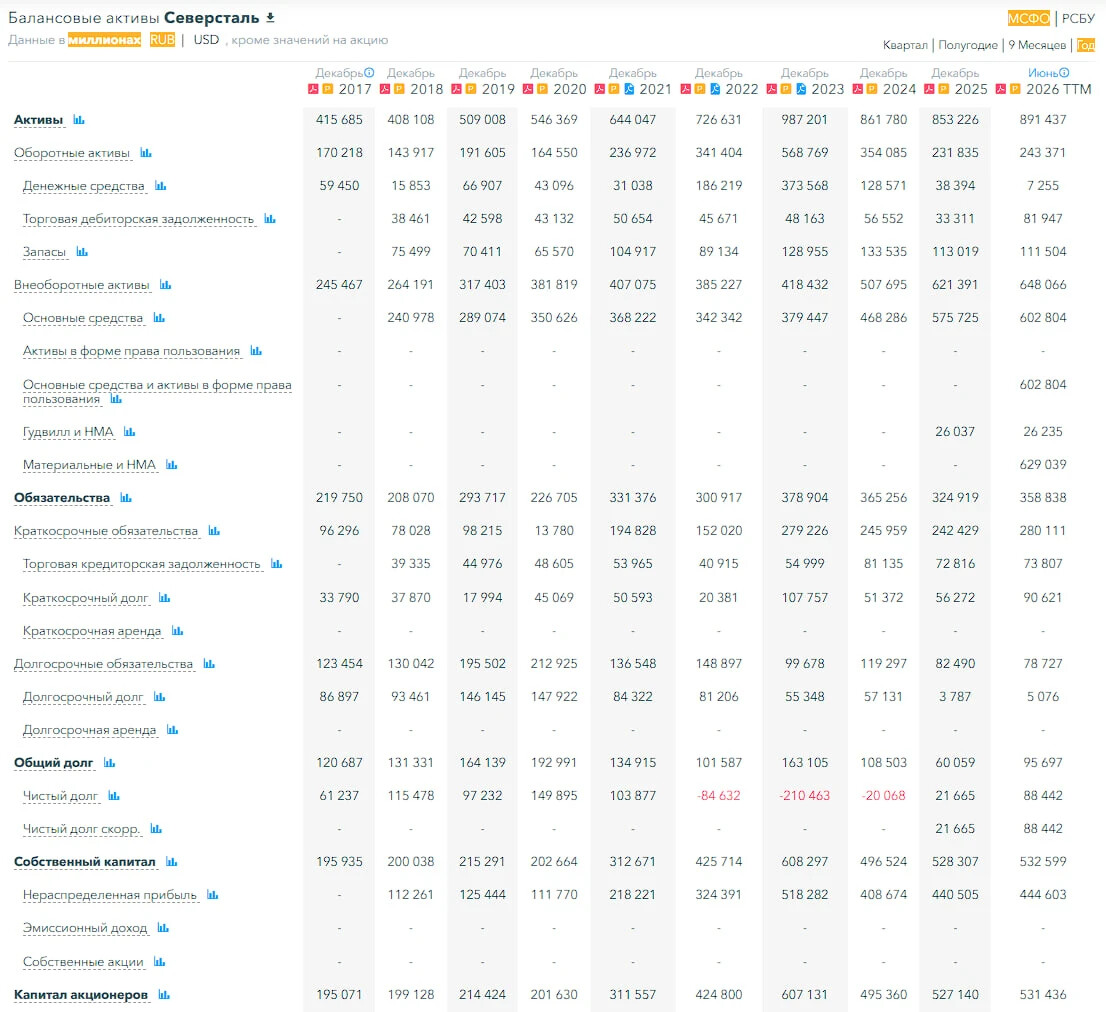
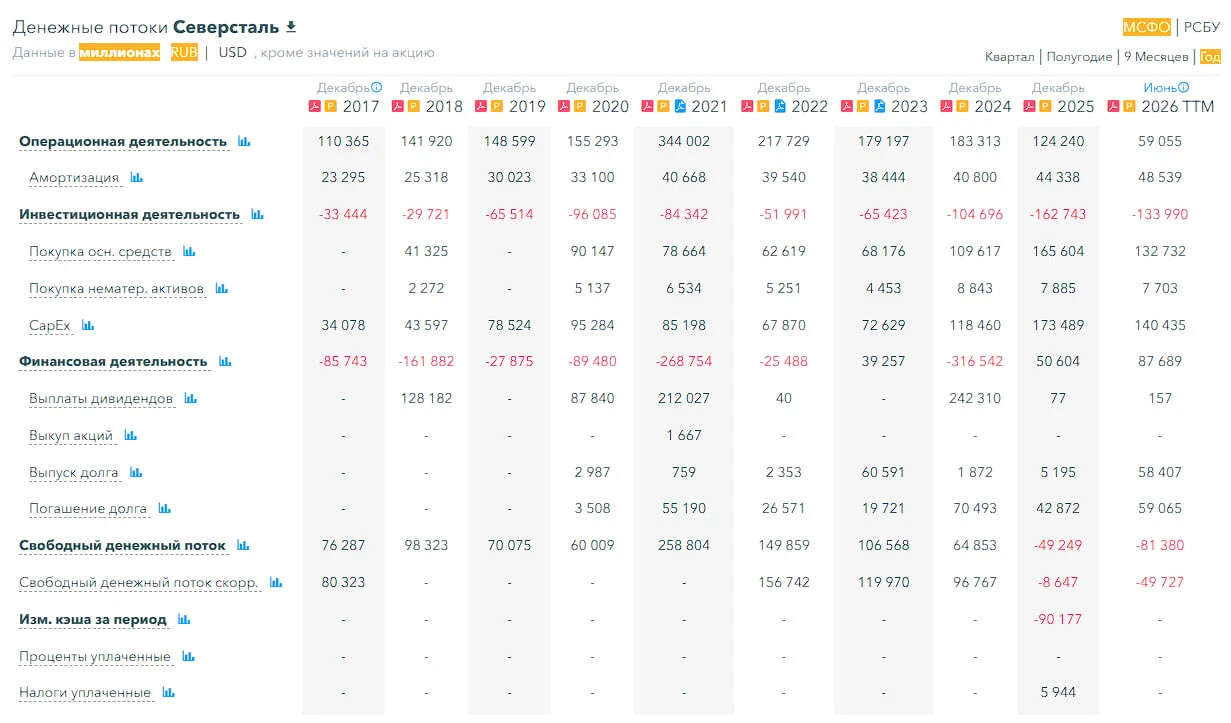
▪️Собственный капитал за 1П2026ТТМ +1%, в 2025 +6%
▪️Чистый долг за 1П2026ТТМ +308%, в 2025 +208%
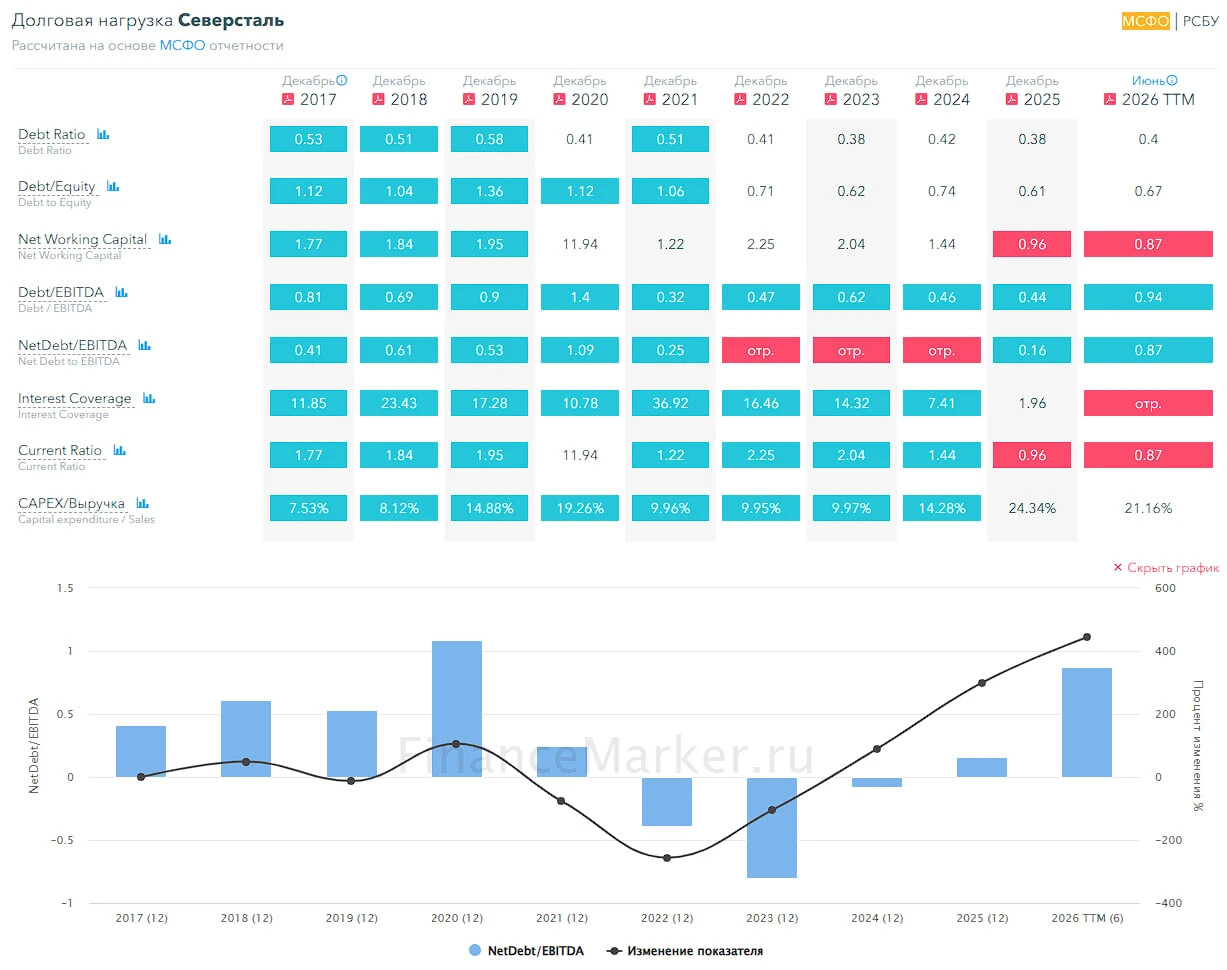
▪️Net Debt / EBITDA — 0.87, не высокий уровень долг. нагрузки
ℹ️ Несмотря на текущие проблемы, у компании накопленное хорошее финансовое здоровье. Прежние хорошие годы дают компании пережить текущие не простые времена.
💰 Выручка, прибыль
▪️Выручка за 1П2026ТТМ -7%, в 2025 -14%
▪️Прибыль за 1П2026ТТМ -102% или минус 636 млн р., в 2025 -79%
▪️Свободный денежный поток за 1П2026ТТМ -65% или минус 81,3 млрд р.
🔮 Будущее, оценки
▪️ 7 июля, Финам — 717 р. 23 октября 2025 г., АКБФ Инвестиции — 1286 р.
🤵♂️ Основные акционеры
77% — А. Мордашов
🆚 Сравнение с конкурентами
Входит в 3-ку по капитализации компаний в секторе, убыточная — что хуже сектора, по базовым метрикам немного дороже сектора. По долговой нагрузке лучше сектора. По метрикам рентабельности из-за убыточности хуже сектора. По рост (в реальности падения) выручки хуже сектора.
🤑 Дивиденды
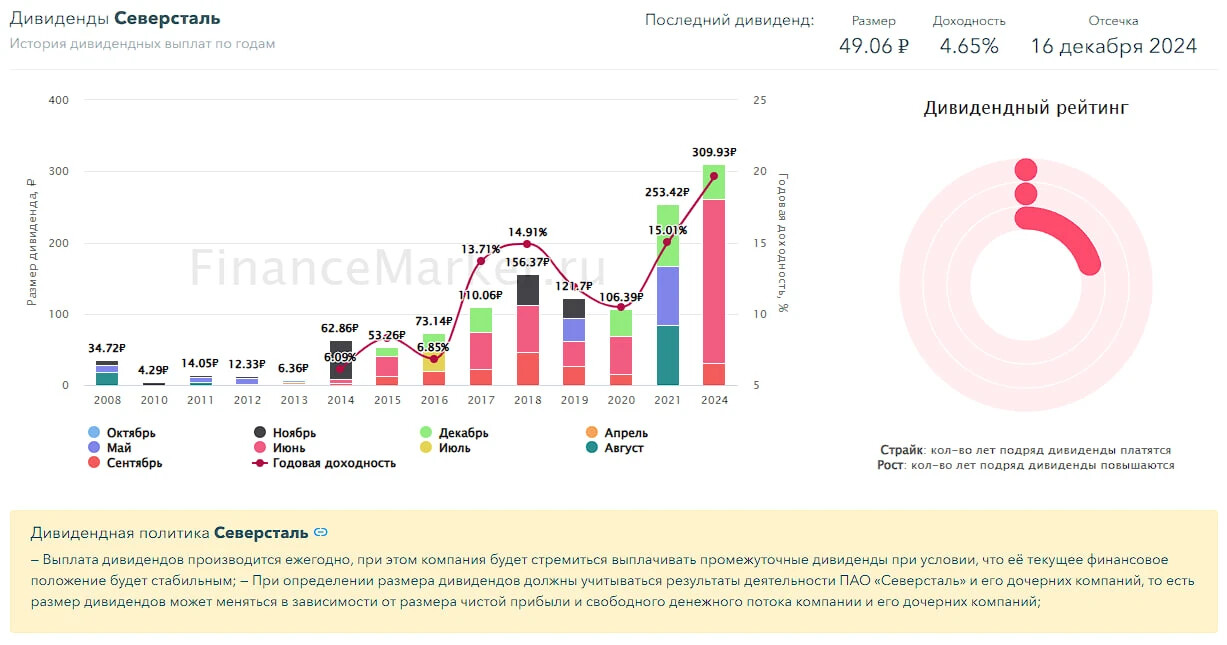
Не платят с 2024 года.
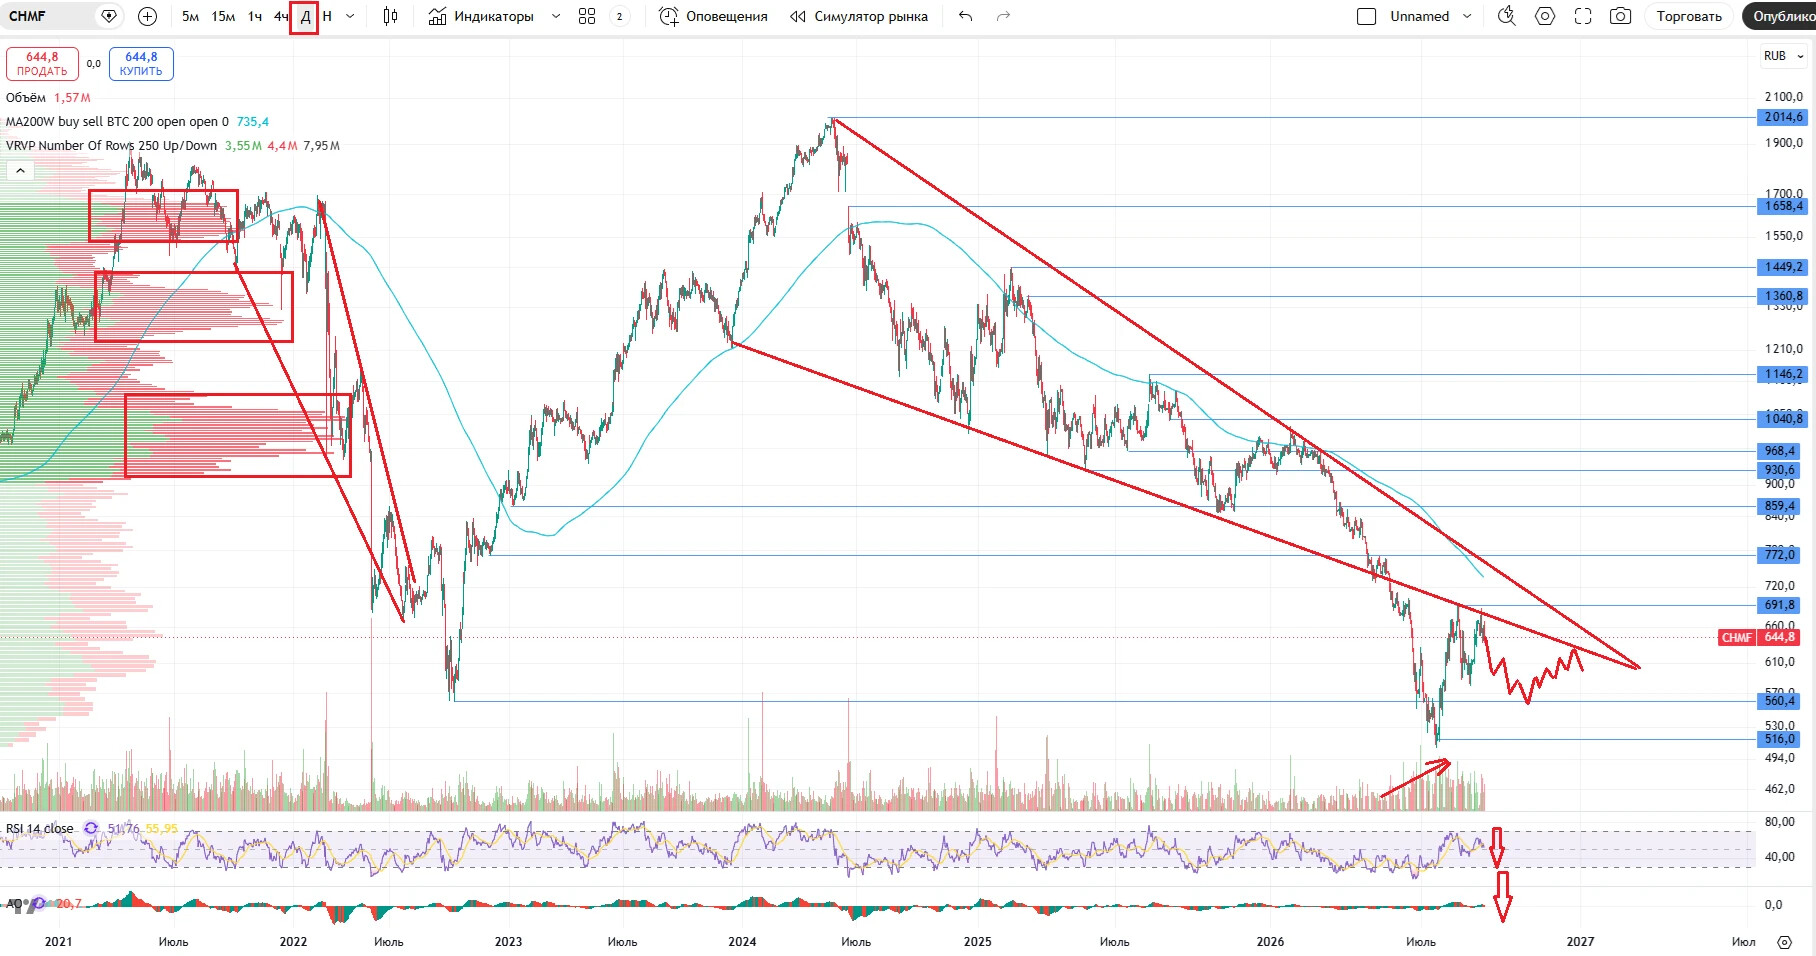
📈 Технический анализ
На далеко пока не "вижу". Мысли по ближайшим движениям отобразил на графике.
🧠 Выводы
Тут две основные мысли. Первая — сейчас все не замечательно, но прошлые заслуги дают компании пережить сложности. Если это затянется на 5 лет, то не факт, что справятся. Если это (проблемы в экономике) решатся за 1-2 года, то компания восстановится и снова станет одной из лучших на рынке. Компания управляется эффективно. Возможно лучшая в своем секторе. Но сейчас переживает сложный период. Слабые отгрузки, ожидания ослабления отгрузок. Связано с высокой ставкой, слабой стройкой и следствиями этих 2 причин. Если случится позитив по геополитике, ситуация может быстро развернуться.
🤓 Соблюдаем букву закона: Не является индивидуальной инвестиционной рекомендацией.
Как вам разбор и вывод?
👍 - согласен
👎 - не согласен
🤔 - все равно, без разницы
Навигация👇
▪️Акции (мы тут) ▪️ Облигации
▪️Новости ▪️ Трейдинг