

💾 Аренадата, аналитика по компании #DATA #обзор
Сектор: Производство программного обеспечения
Факультативно решил обновить аналитику по Аренадата, в прошлом обзоре в комментариях писали, что я что-то не так подсчитал. Поэтому обновляю.
📈 Основные метрики
▪️ Капитализация: 240M$ 🚩 — компания малой капитализации
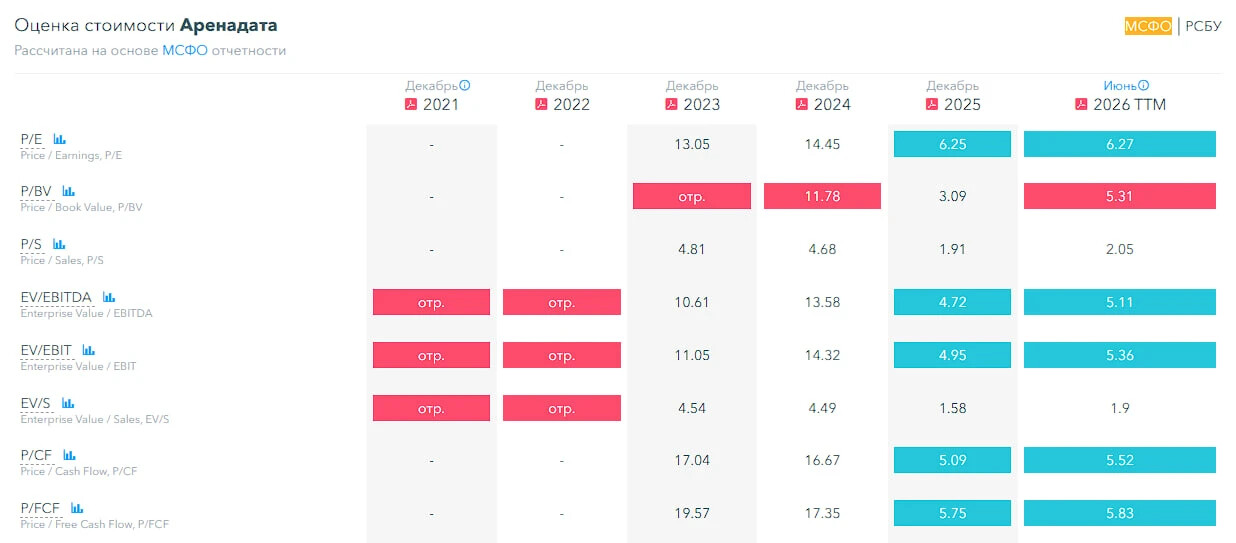
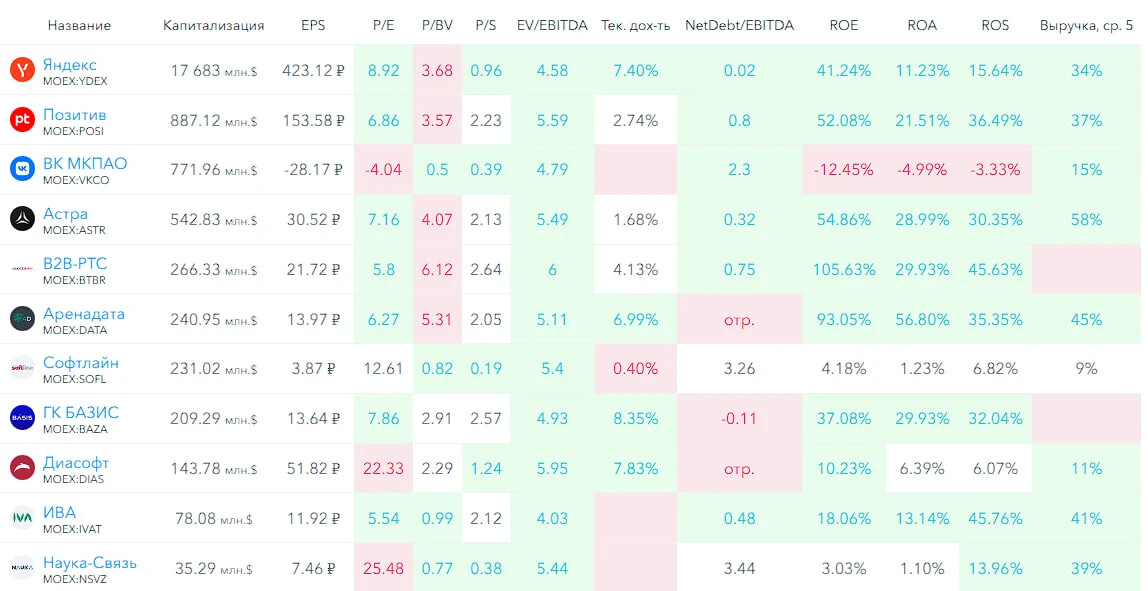
▪️ P/E — 6.27
▪️ P/S — 2.05
▪️P/B — 5.31
▪️EPS — 13.97
▪️EBITDA — 3.68 млрд р.
▪️EV/EBITDA — 5.11
ℹ️ За 2 недели ничего не изменилось.
🗞 Новостной фон
▪️Аналитики Т-Инвестиций подтверждают рекомендацию покупать акции Аренадаты с целевой ценой 120 рублей и ожидаемым ростом около 35% за 12 месяцев
▪️Долгосрочная оценка акций Аренадаты остается позитивной, наша рекомендация "покупать" — Совкомбанк
💰 Финансовое здоровье
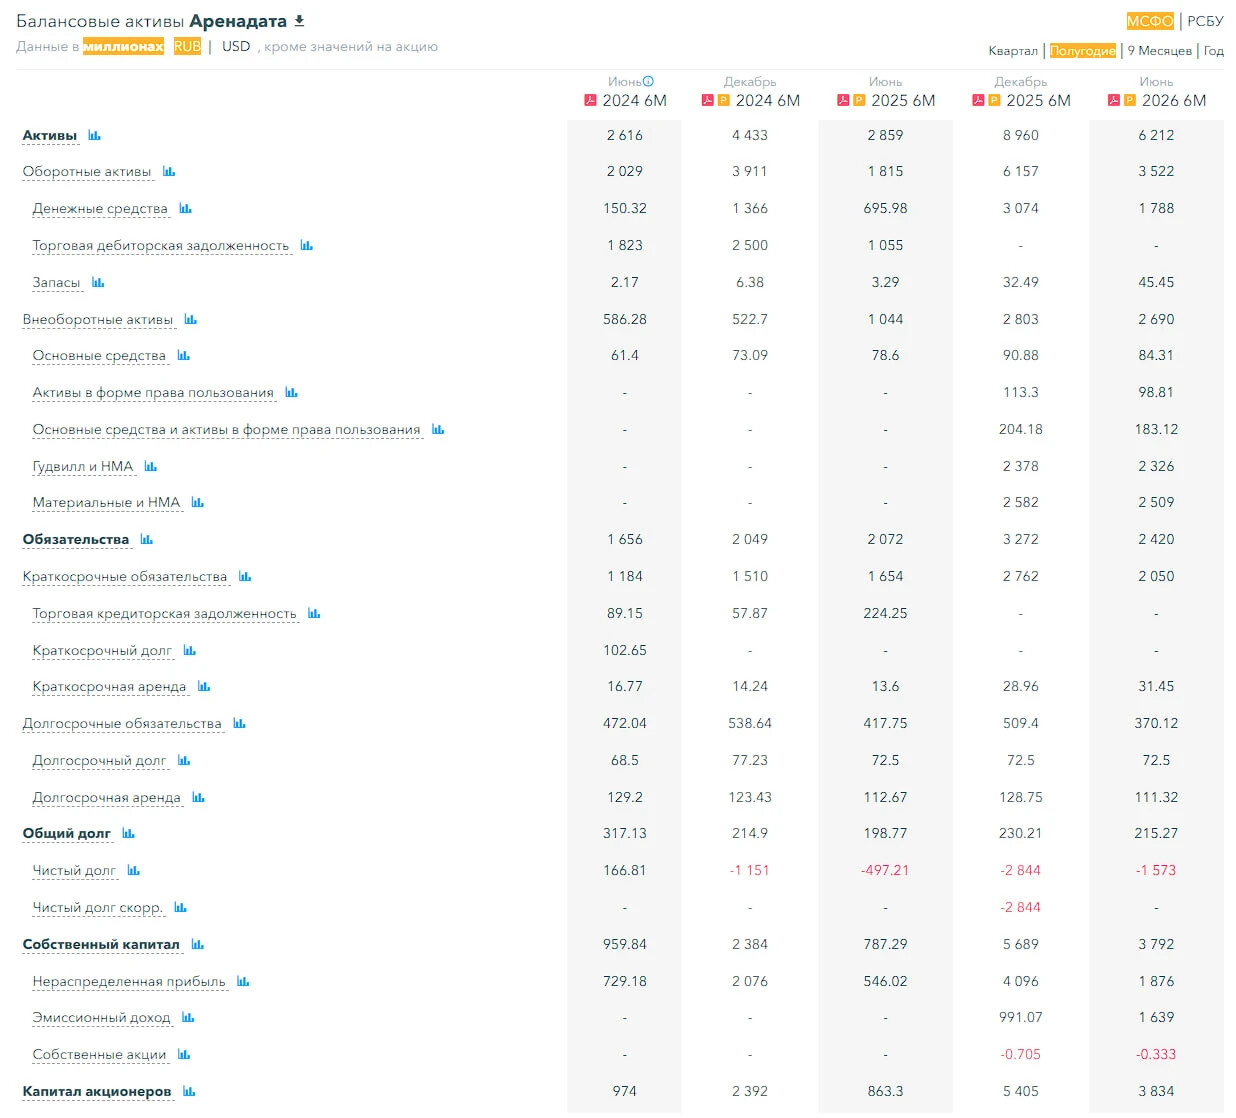
▪️Собственный капитал за 1П2026ТТМ снизился на 33%, за 2025+139%
▪️Чистый долг за 1П2026ТТМ +45% до минус 1.573 млрд р., в 2025 -147% до минус 2,84 млрд р.
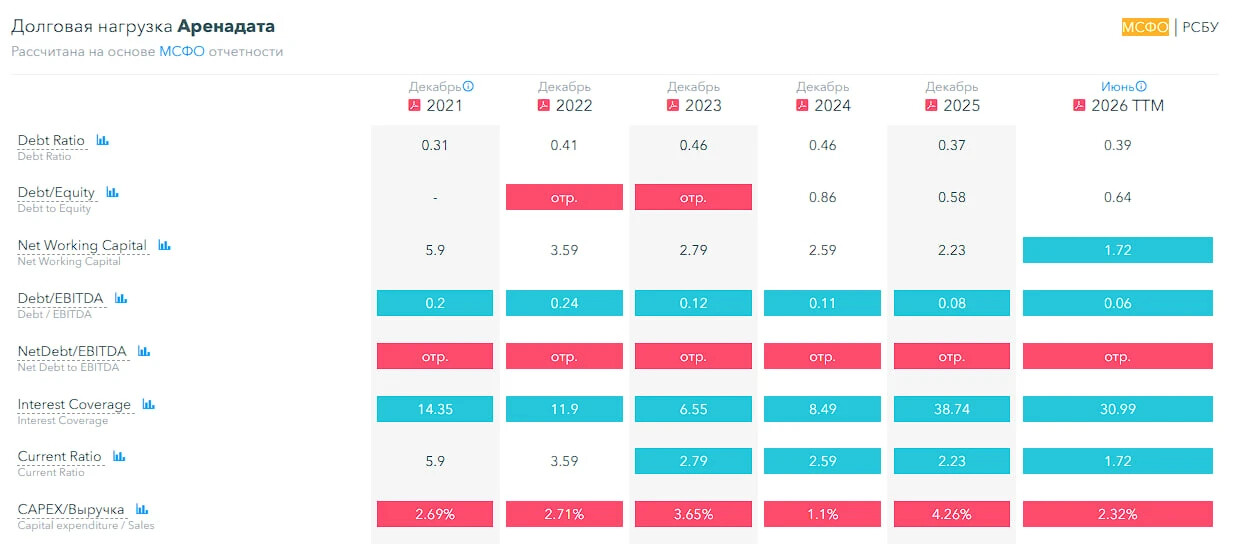
▪️Net Debt / EBITDA — отр. значение, кэша больше, чем долгов
ℹ️ Отличное фин. здоровье, но кэша стало немного меньше
💰 Выручка, прибыль
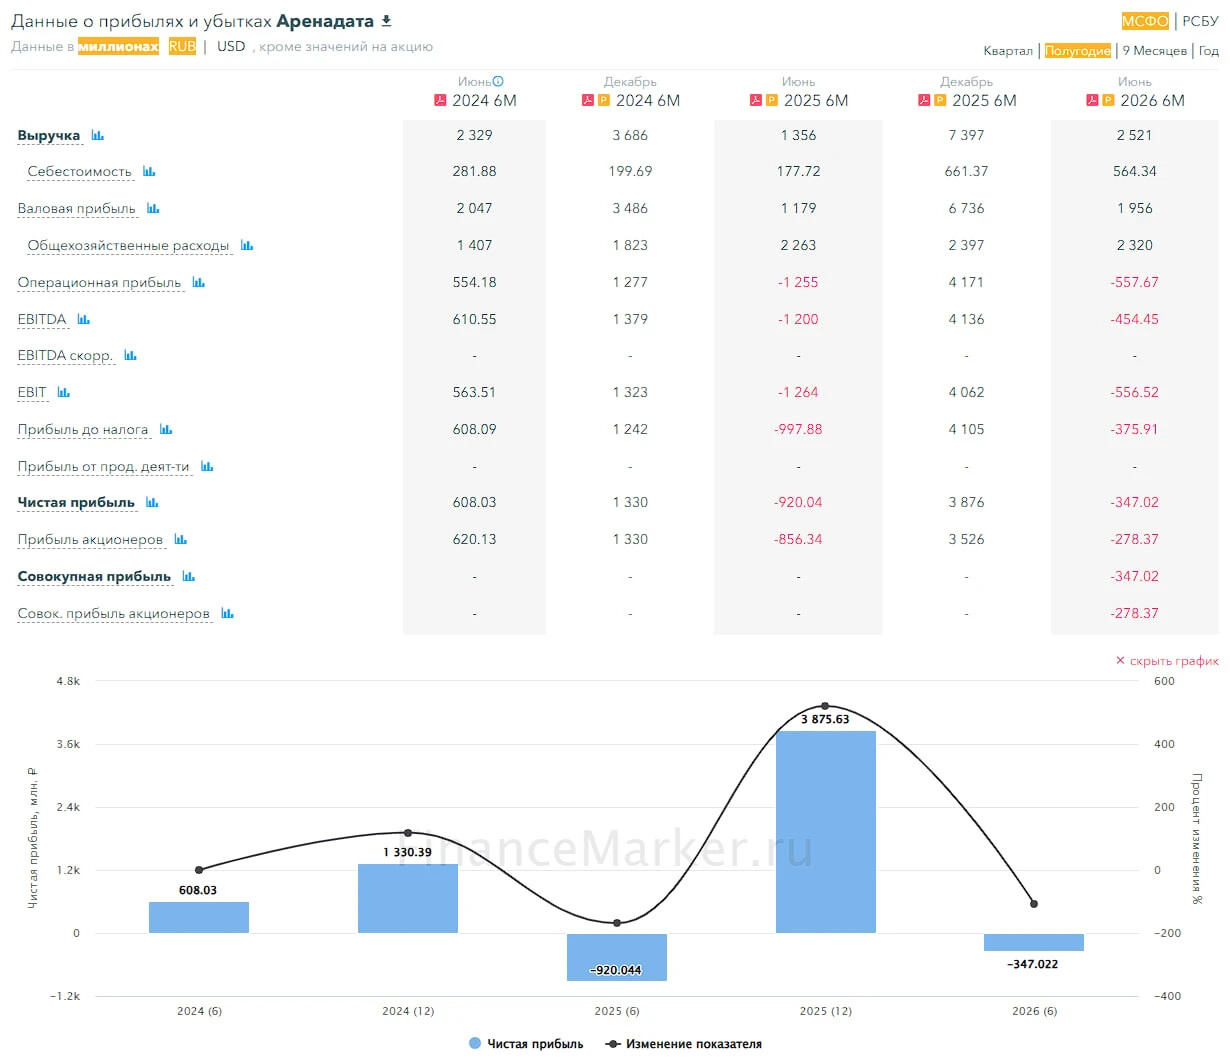
▪️Выручка за 1П2026ТТМ +13%, если не ТТМ, то -66% за 1П по сравнению со 2П2025, но более правильно сравнивать с 1П2025, и вот здесь рост на 86%. Основной рост идет во 2П у компании.
▪️Прибыль за 1П2026ТТМ +19%, если не ТТМ, то -109% за 1П по сравнению со 2П2025, но по сравнению с 1П2025 здесь рост на 62% (с минус 920 млн р. до минус 347 млн р.)
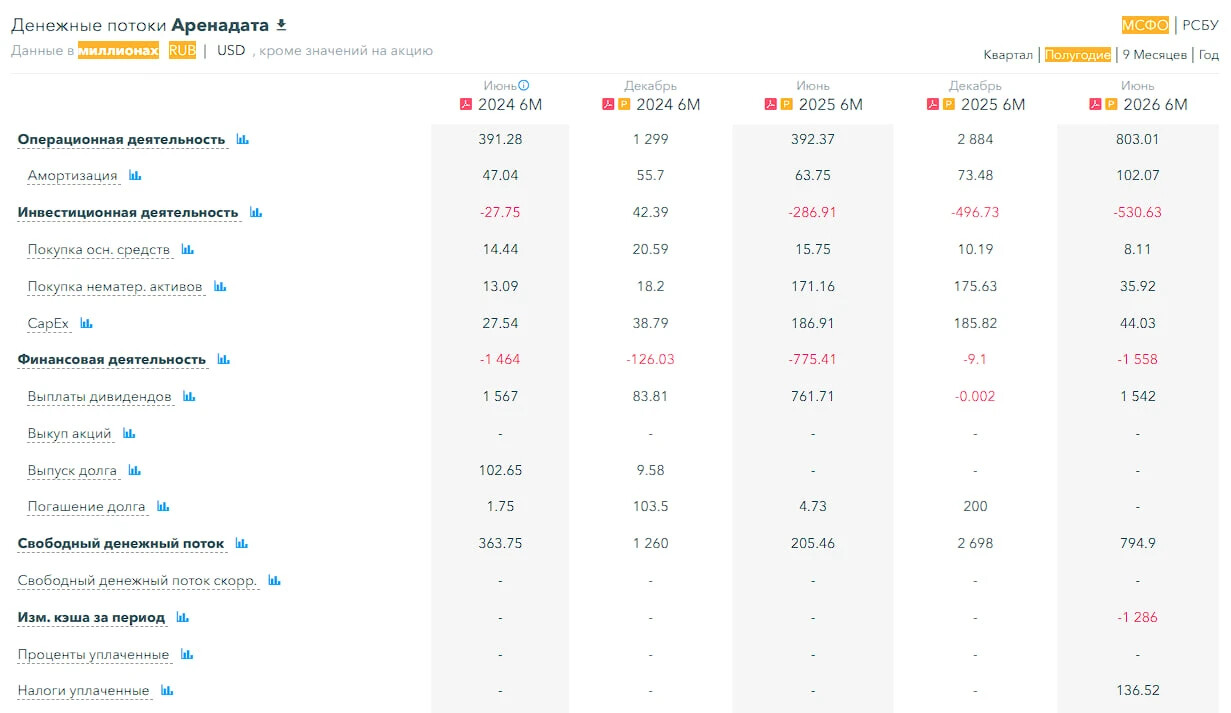
▪️Свободный денежный поток за 1П2026ТТМ +20%, если не ТТМ, то -71% по сравнению с 2П2025, но по сравнению с 1П2025 здесь +287%
🔮 Будущее, оценки
▪️ Т-Инвестиции, 27 августа — 120 р. Альфа-Инвестиции, 11 февраля — 160 р.
🤵♂️ Основные акционеры
72.7% — АО "ГС-Инвест"
2,6% — Пустовой М.В.
🆚 Сравнение с конкурентами
Небольшая по капитализации компания в своем секторе. По метрикам оценивается в среднем по сектору. По долговой нагрузке лучше, чем в среднем по сектору. По метрикам рентабельности в среднем по сектору.
🤑 Дивиденды
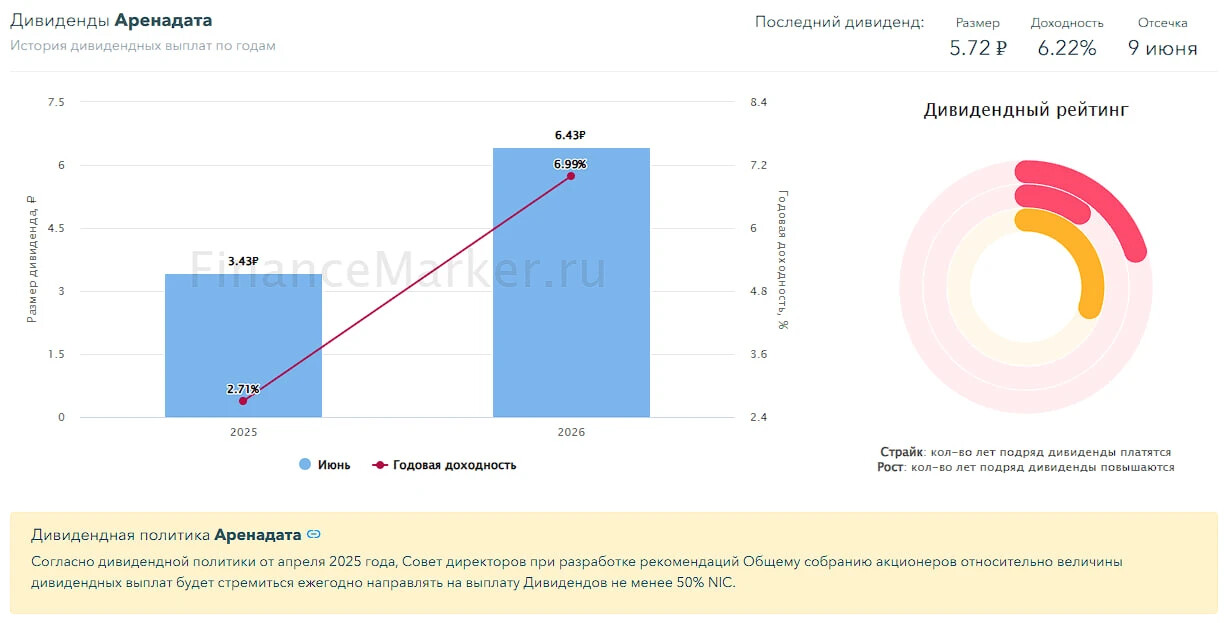
В 2025 году компания выплатила 2,71% годовых, а в 2026 уже 6,99%. Выплаты растут. Но не ясно какая будет динамика.
📈 Технический анализ
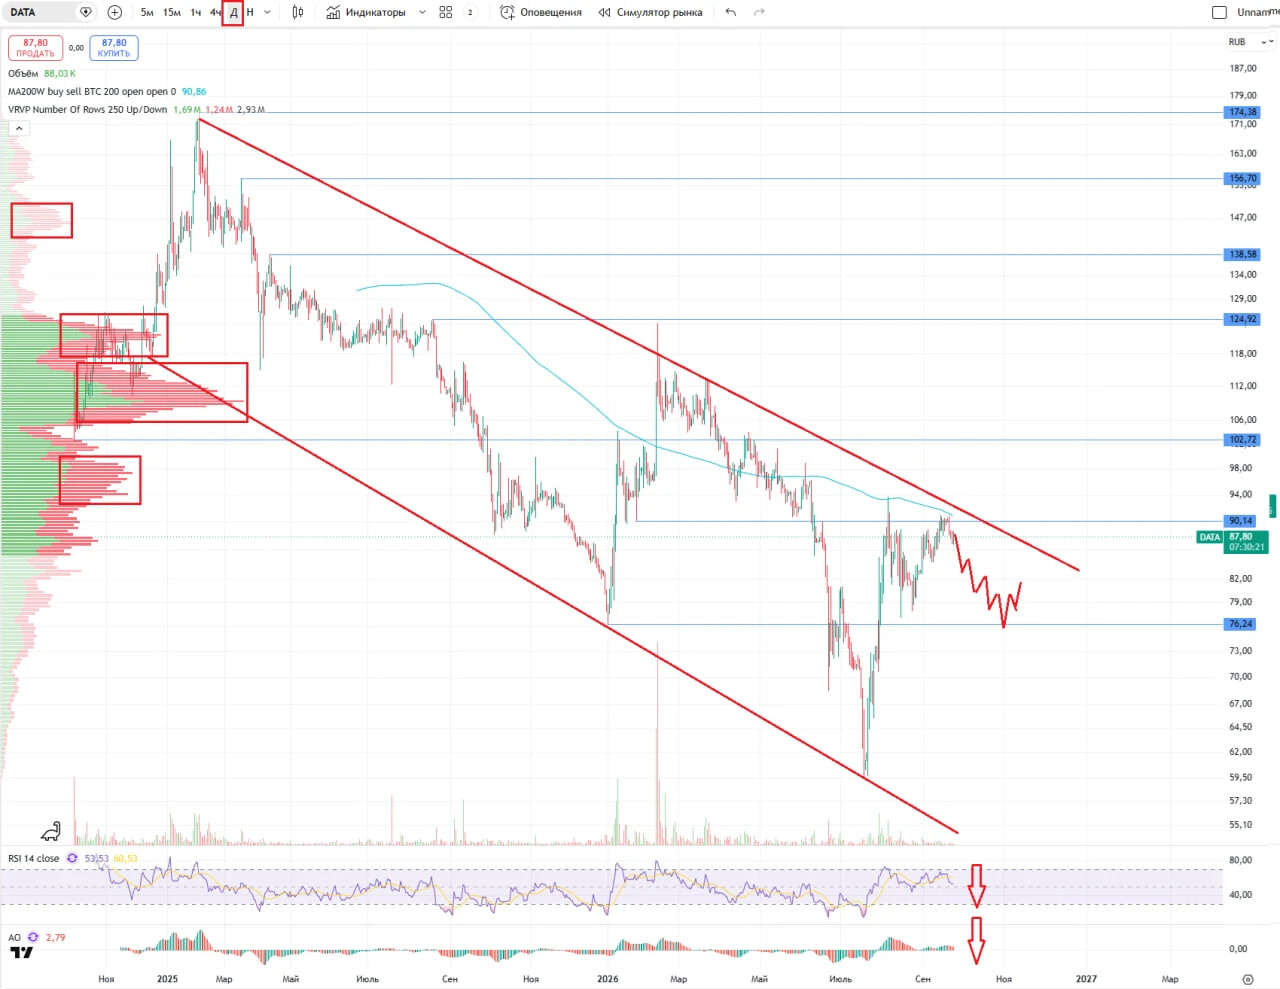
По сравнению с прошлым обзором, где я говорил, что тут будет 50/50, сейчас картина стала более четкой. Мысли по движению цены отобразил на графике.
🧠 Выводы
Так как у компании основная прибыль и выручка приходится на последний месяц в году, это приводит к тому, что в промежуточных оценках, после отчета за 1П тут будет всегда складываться ощущение, что "ужас ужас". Если смотреть как я смотрю обычно на ТТМ (ситуация за 12 месяцев включая последний отчетный период), то ситуация в компании кажется хуже, чем если смотреть в сравнение за тоже полугодие год назад. Для большинства компаний ТТМ более подходящее и показывает лучше ситуацию в бизнесе, но с Аренадатой правильней будет смотреть в другой плоскости. И сравнивая отчетность за 1П2026 с 1П2025 видно, что динамика у компании положительная, виден рост. Что я постарался отобразить.
Тем не менее график говорит о том, что здесь и сейчас акции скорее будут падать, чем расти. Надеюсь теперь отчетность этой компании стала более понятной.
🤓 Соблюдаем букву закона: Не является индивидуальной инвестиционной рекомендацией.
Как вам разбор и вывод?
👍 - согласен
👎 - не согласен
🤔 - все равно, без разницы
Навигация👇
▪️Акции (мы тут) ▪️ Облигации
▪️Новости ▪️ Трейдинг