
ИДЁМ ПО РЫНКУ, ИЩЕМ ИДЕИ…
8 ЧАСТЬ
См также…
👉 1 ЧАСТЬ 👈
👉 2 ЧАСТЬ 👈
👉 3 ЧАСТЬ 👈
👉 4 ЧАСТЬ 👈
👉 5 ЧАСТЬ 👈
👉 6 ЧАСТЬ 👈
👉 7 ЧАСТЬ 👈
Смотрим фарму!
$GEMC (EМЦ).
Володя очень подробно обозревал компанию в фемили офисе, кратко:
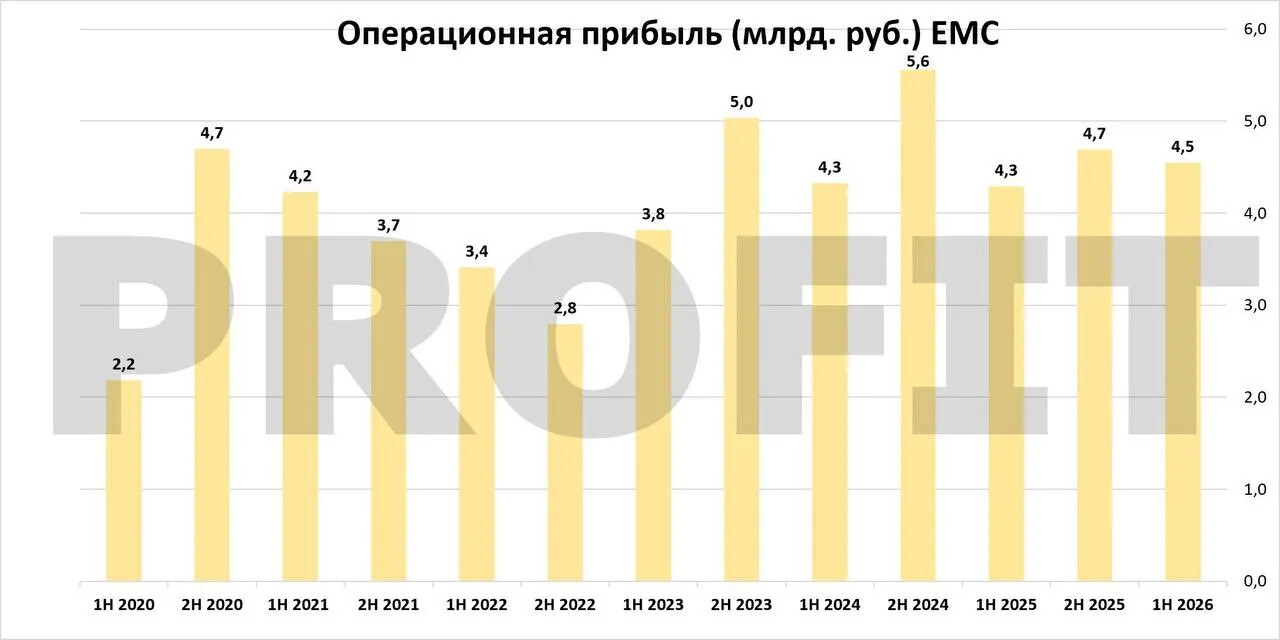
Рентабельный, при этом растущий бизнес с частичной защитой от девала и денежной подушкой ~10,1 млрд. Рынок забыл про компанию так как последние годы вместо выплаты дивов она делает M&A.
СТОИТ ФОРВАРДНЫЕ ~6,5 P/E
☝️При возврате к дивам выплаты могут составить 108₽ за 2026 (18% ДД), 129₽ за 2027 (21% ДД) и тд…
‼️Риски - новые M&A вместо дивов, которые сейчас так любит рынок‼️
Думайте сами нужна ли вам такая поза, среди всех мед. компаний на мой взгляд лучшая сейчас.
$MDMG (МАТЬ И ДИТЯ).
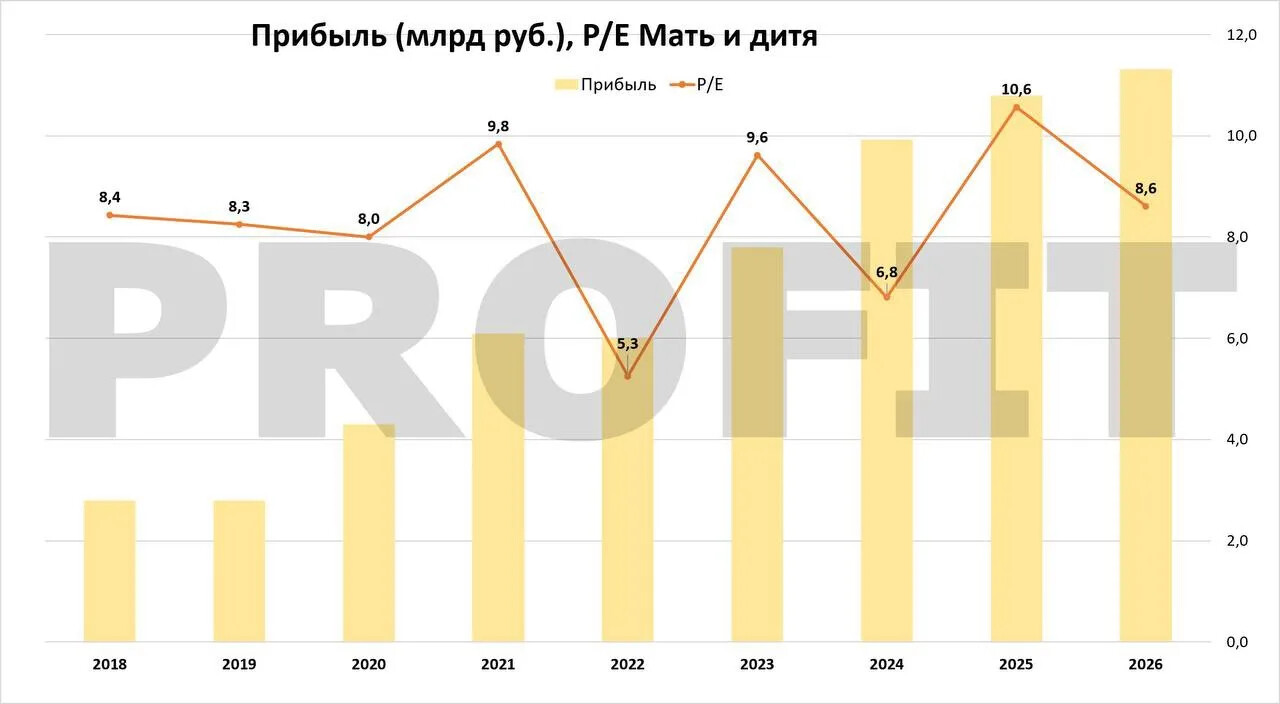
Мать и дитя продолжает быстро наращивать масштаб бизнеса: выручка за 1 полугодие выросла на 28,5%, EBITDA на 20%. Но чистая прибыль прибавила всего 5,3%, то есть маржинальность постепенно размывается. Впервые за долгое время у компании появился чистый долг в размере 2,6 млрд руб., поскольку компания активно скупает новые активы.
Нюанс в том, что ПРИОБРЕТАЕМЫЕ КЛИНИКИ МЕНЕЕ ЭФФЕКТИВНЫ, ЧЕМ САМА МАТЬ И ДИТЯ. Например, маржинальность Ильинской больницы заметно ниже уровня группы.
‼️При этом рынок уже закладывает продолжение быстрого роста: форвардный P/E на 2026г ~8–8,5Х, это дорого даже относительно собственных исторических уровней компании‼️
☝️Рост выручки выше 20% выглядит хорошо, но при текущей цене он уже во многом учтен. На рынке есть качественные активы с оценкой в несколько раз ниже.
$PRMD (ПРОМОМЕД).
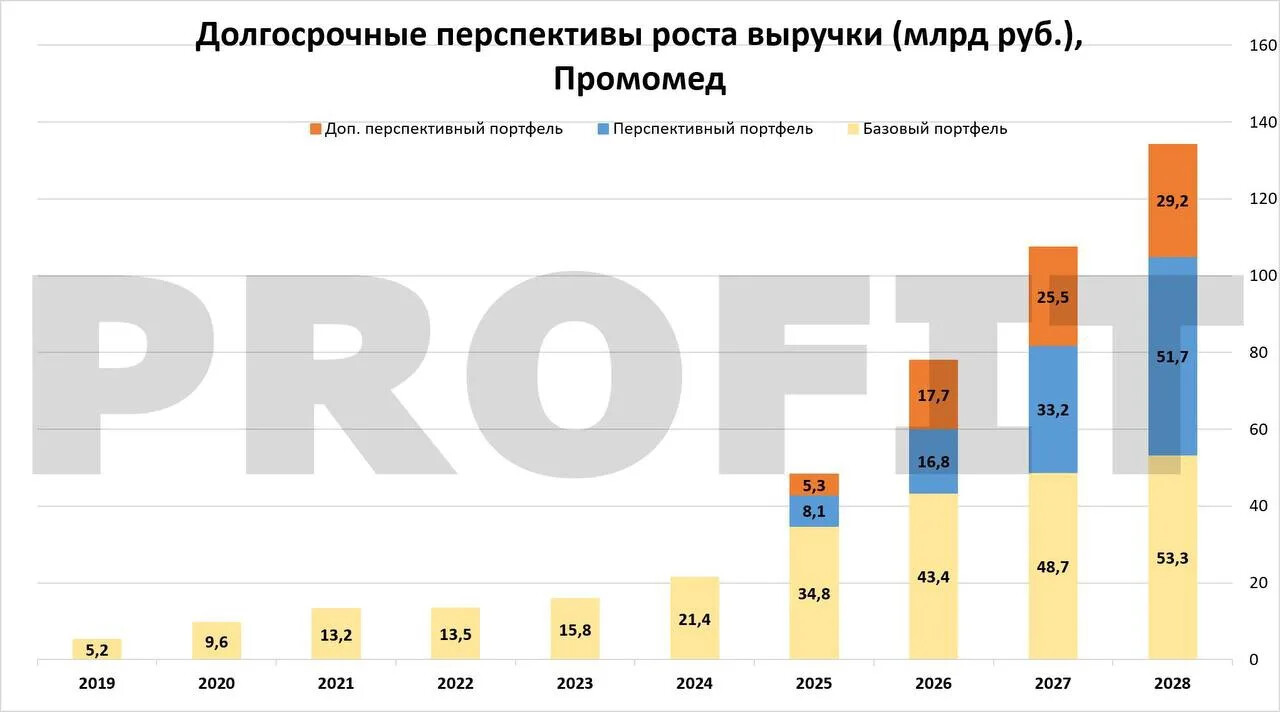
Промомед продолжает расти огромными темпами. В 1 полугодии выручка увеличилась на 75,7%, чистая прибыль на 85,5%, до 2,6 млрд руб.
‼️Компания подтверждает прогноз на 2026 год с ростом выручки примерно на 60% и маржа EBITDA 45%, хотя за первое полугодие она составляла только 33,7%‼️
Если прогноз будет выполнен, чистая прибыль за год может приблизиться к 14 млрд руб…
☝️НО ДАЖЕ В ТАКОМ СЦЕНАРИИ P/E СОСТАВИТ ОКОЛО 12,5Х. То есть текущая цена уже предполагает, что в 2027–2028 годах новые препараты и направления действительно обеспечат дальнейший очень быстрый рост прибыли.
Если прибыль превысит ₽20 МЛРД, оценка станет гораздо интереснее, но пока БОЛЬШАЯ ЧАСТЬ БУДУЩЕГО УСПЕХА УЖЕ ЗАЛОЖЕНА В ЦЕНУ!
Такая ситуация опасна тем, что рост может внезапно замедлиться или прекратиться как было в 2024 году в $POSI и тогда оценка сложится в несколько раз))
Бизнес быстрорастущий и качественный, но по текущей цене идеи тут нет.
$OZPH (ОЗОН ФАРМА).
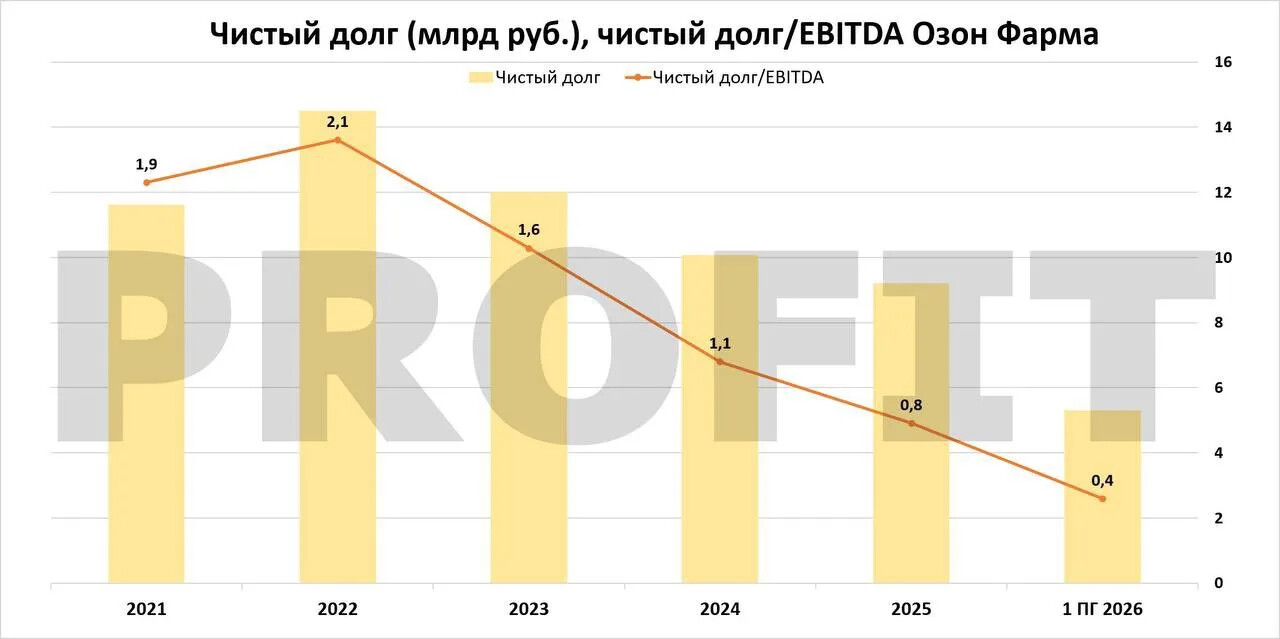
Озон Фарма показывает более спокойный рост, зато быстро улучшает финансовое состояние. В 1 полугодии выручка выросла на 12%, а чистая прибыль почти удвоилась.
ЧИСТЫЙ ДОЛГ СОКРАТИЛСЯ С ₽9,9 ДО ₽5,3 МЛРД, при этом почти весь CAPEX сейчас направляется на Озон Медика и МАБСКЕЙЛ, а на поддержку зрелого бизнеса приходится всего около 13%.
По мере завершения инвестиций новые направления должны начать сильнее влиять на выручку, а CAPEX снизится, что позволит выйти на устойчивый положительный FCF и быстрее сократить долг.
☝️После этого компания сможет направлять большую часть прибыли на дивиденды.
Форвардный P/E на 2026 год около 6,5Х, заметно ниже Промомеда, хотя и темпы роста скромнее. По текущей цене Озон Фарма выглядит ближе к справедливой оценке с потенциалом улучшения по мере выхода новых мощностей.
Нормальный бизнес по обычной цене, не вижу тут недооценки.
––––––––––––––––––––––––––––––
Банки посмотрели.
Нефтянку посмотрели.
Ритейл посмотрели.
Металлургов посмотрели.
ITшку тоже посмотрели.
Теперь медицину.
Дальше смотрим транспорт – ДВМП, НМТП, Совкомфлот, Транснефть, Аэрофлот.