bitkogan


Гео и язык канала: Россия, Русский
Категория: Экономика


О мире инвестиций, деньгах и будущем
HOTLINE: @bitkogan_hotline
Личный блог: @totsamyikogan
Реклама и PR: t.me/bitkogan_ads

Зарегистрирован в РКН
Связанные каналы

Гео и язык канала
Россия, Русский
Категория
Экономика
Статистика

Куда бежит капитал?

Капитал, как известно, любит тишину — и не только в (гео)политике, но и в налогах: зачем оставаться в стране, где с тебя дерут по две шкуры, если можно выбрать более выгодную юрисдикцию? И это касается далеко не одних россиян. Речь обо всем мире.

Разберем на примерах, какие страны теряют, а какие привлекают богатых людей.

↘️Великобритания. В 1986 году правительство Маргарет Тэтчер дерегулировало финансовый рынок, чтобы привлечь капитал: отменило фиксированные комиссии и ограничения для иностранных банков. С конца 1990-х страна продолжила снижать налоги: корпоративную ставку опустили с 33% до 28%, а зарубежные прибыли британских компаний освободили от налога. Итог: деньги потекли в страну.

На фоне роста налогов, введения крупных налогов на наследство при лейбористах и отмены режима non-dom (теперь облагаются и зарубежные доходы) за последние два года Великобританию покинули состоятельные жители и семьи с совокупным состоянием $160 млрд, включая сталелитейного магната Лакшми Миттала.


↘️Китай. Отток замедляется по сравнению с пиком 2022–2024 годов: −7,8 тыс. миллионеров в 2025 г. против −15,2 тыс. в 2024 г. (чистый отток по оценкам Henley & Partners). С 2025 года власти взыскивают 20% с зарубежных доходов, а летом 2026-го ввели такой же налог на офшорные трасты, однако капитал все еще удерживают техкластеры в Шэньчжэне и Ханчжоу, а также рост внутреннего богатства.

↘️Норвегия. После повышения налога на состояние до 1,1% в 2022 году страну покинули люди с совокупным состоянием, по некоторым оценкам, более $54 млрд.

↘️Франция. В октябре 2025 года не хватило одного голоса, чтобы одобрить поправку о налоге для уехавших в низконалоговые страны.

В США, чтобы сэкономить на налогах, достаточно сменить штат. А куда уезжают остальные?

▪️Монако, где нет подоходного налога (кроме граждан Франции) и налога на прирост капитала, а наследство по прямой линии не облагается.
▪️Греция, где можно платить фиксированные €100 тыс. в год с зарубежных доходов до 15 лет.
▪️Италия, где с 2026 года такой налог составляет €300 тыс. в год.
▪️На Кипре нет налогов на состояние и наследство, а налоговые резиденты со статусом non-dom 17 лет не платят спецвзнос с дивидендов и процентов.
▪️На Мальте зарубежный прирост капитала не облагается вовсе.
▪️В Швейцарии для состоятельных иностранцев в некоторых кантонах действует forfait: налог считают не с доходов и состояния, а с расходов на жизнь.
▪️Болгария: 10% подоходного и 10% корпоративного налога.


А что Ближний Восток и Азия?

↗️Сингапур: нет налогов на прирост капитала и наследство, корпоративный налог 17%, а льготы помогают семейным офисам управлять капиталом.

↗️Саудовская Аравия привлекает благодаря бессрочному ВНЖ за единовременный взнос в $213 тыс. Для физлиц нет налога на доходы, прирост капитала и наследство, НДС 15%, для корпоратов налог на прибыль 20%.

↗️ОАЭ — мировой лидер по притоку богатства. Федеральный корпоративный налог 9% с прибыли, превышающей $102 тыс. в год, наличие свободных зон и НДС на уровне 5%. На уровне физических лиц нет налога на доход, на прирост капитала и репатриацию капитала. Для легализации достаточно открыть компанию или купить жилье, а покупка недвижимости от AED 2 млн ($545 тыс.) дает право на Golden Visa на 10 лет.

А что с Россией?

Пик оттока пришелся на 2022 г., когда из страны уехало 8,5 тыс. долларовых миллионеров, но далее динамика пошла на спад. Число российских миллиардеров в списке Forbes выросло с 88 в 2022 г. до рекордных 155 в 2026 г. Однако в некоторые страны вроде ОАЭ приток сохраняется — одно из ключевых направлений для релокации капитала среди россиян.

Почему лучше быть среди стран, которые привлекают капитал, а не теряют его?

Богатые уезжают не одни: вместе с ними уходят инвестиции, рабочие места и расходы. В итоге страна теряет не только налоги, но и часть будущего экономического роста.

Если остались вопросы, можно написать нам.


Что ждать от рубля?

Вчера рубль резко ослаб на 2% до 85,5 за доллар после новости о том, что государство сильно нарастит покупки валюты. С 7 октября по 6 ноября ее будут покупать на 12,1 млрд руб. в день против 1,9 млрд месяцем ранее.

Как ни странно, мы видим больше факторов в пользу укрепления рубля в ближайшие месяцы, чем его ослабления.

Начнем с того, что валютные операции по бюджетному правилу — это никогда не самостоятельный фактор для рубля. Они лишь компенсируют экспортные потоки.

➡️Приведем пример. Допустим, стало известно, что в сентябре выросли сборы налога на доходы населения. Это означает, что население стало беднее? Нет, напротив, оно заработало больше, поэтому больше собрали налогов.

▪️С валютными операциями по бюджетному правилу также. Чем выше нефтегазовые доходы, тем больше Минфин покупает валюты в резервы, чтобы компенсировать их влияние на рубль. Но компенсация всегда неполная. Покупки отражают только дополнительные нефтегазовые налоги, собранные сверх базовой цены нефти.

▪️Из-за санкций остаются лаги в поступлении валютной выручки. Сейчас на рубль скорее влияет российский экспорт, который продавали в конце июля. С тех пор цены на него выросли на 22%, и покупки валюты в резервы компенсируют только часть.

Более того, бюджетное правило распространяется только на нефтегазовые доходы: в последние месяцы росли цены и неэнергетического экспорта на 3,5%, что также будет поддерживать рубль.

Да, компании могут не полностью возвращать валютную выручку. Однако им нужно платить налоги, оплачивать расходы в России в рублях, платить дивиденды. В итоге в 2024–2025 гг. крупнейшие экспортеры возвращали в среднем 92% своей выручки.


▪️Также на рубль влияет импорт. Но и здесь причин для ослабления нацвалюты мы не видим.

Закупки импортного топлива — это уже реализовавшийся фактор, который сдвинул равновесие курса в августе и сентябре, об этом мы предупреждали заранее. Чтобы рубль ослаблялся и дальше, нужны новые факторы расширения спроса на импорт. Однако рассчитывать на увеличение потребительской и инвестиционной активности не стоит в условиях ухудшения инвестиционного климата, высокой неопределенности, а также жесткой денежно-кредитной политики.


▪️Остаются потоки капитала. Здесь привлекательность рубля поддерживается высокими процентными ставками и отсутствием альтернатив для населения. В результате нетто-покупки россиян за первые 8 месяцев составили 0,6 трлн руб. и были меньше, чем в аналогичные месяцы в 2024 (1,1 трлн) и 2025 (0,7 трлн) годах.

Итог. Вероятно, в октябре рубль может оставаться вблизи текущих значений из-за возможной рассинхронизации поступления экспортных доходов (лаг 2 месяца) и покупок валюты со стороны государства (лаг 1 месяц). Однако на горизонте двух месяцев рубль скорее может укрепиться ближе к 80 руб. за доллар под влиянием расширения экспортных доходов.


«ЛУКОЙЛ» все-таки продаст активы? Что получат акционеры?
 
Продажа международных активов «ЛУКОЙЛа» обсуждается в ходе переговоров об урегулировании конфликта на Украине, сообщает NYT.
 
➡️Краткая предыстория происходящего. В октябре прошлого года «ЛУКОЙЛ» попал под SDN-санкции, вследствие чего был вынужден принять решение о продаже международных активов.
 
Кейс с продажей тянется до сих пор. На протяжении года называлось несколько потенциальных покупателей, но до конкретики дело не доходило.
 
◽️Сегодняшние новости — свидетельство того, как США пытаются контролировать не только газовый, но и европейский нефтяной рынок. Подробно написал в своем Личном блоге.
 
Что будет, если «ЛУКОЙЛ» продаст
 
Компания в отчете за 2025 год отразила полное списание международных активов на сумму 1,66 трлн руб. Согласно документу:
 
▪️«ЛУКОЙЛ» не в состоянии оценить вероятность возможных результатов продажи, поскольку это полностью зависит от решения OFAC.
▪️В случае успешной продажи сумма денежных средств с высокой вероятностью будет переведена на специальный счет, вывод с которого невозможен без снятия санкций.
▪️«ЛУКОЙЛ» допускает, что в будущем при нормализации всех процессов сможет восстановить ЧАСТЬ списанных инвестиций.
 
Что имеем в итоге?
 
«ЛУКОЙЛ» напрямую заявляет, что продажа возможна, но все упирается не только в решение OFAC, но и в санкции. Продать-то, может, и продадут, но как получить деньги, находясь под ограничениями?
 
Это главный риск для всего кейса вокруг «ЛУКОЙЛа». Вообще, если посмотреть исключительно на цифры, то 1,66 трлн руб. списанных активов — это 2396 руб./акция денежных средств. Но никто не говорит, что компания получит именно эту сумму. Оценивать рано, но очень высока вероятность того, что будут применены дисконты.

Практический вывод
 
Краткосрочно для «ЛУКОЙЛа» новости позитивные, но в нефтянке мы сделали выбор в пользу «Газпромнефти» и «Сургутнефтегаза». Все-таки считаем, что в «ЛУКОЙЛе» и без того достаточно рисков: по некоторым оценкам, достаточно существенная часть нефтепереработки сейчас простаивает. Мнение по поводу дивидендов озвучивали тут.


Дорогой долг надолго

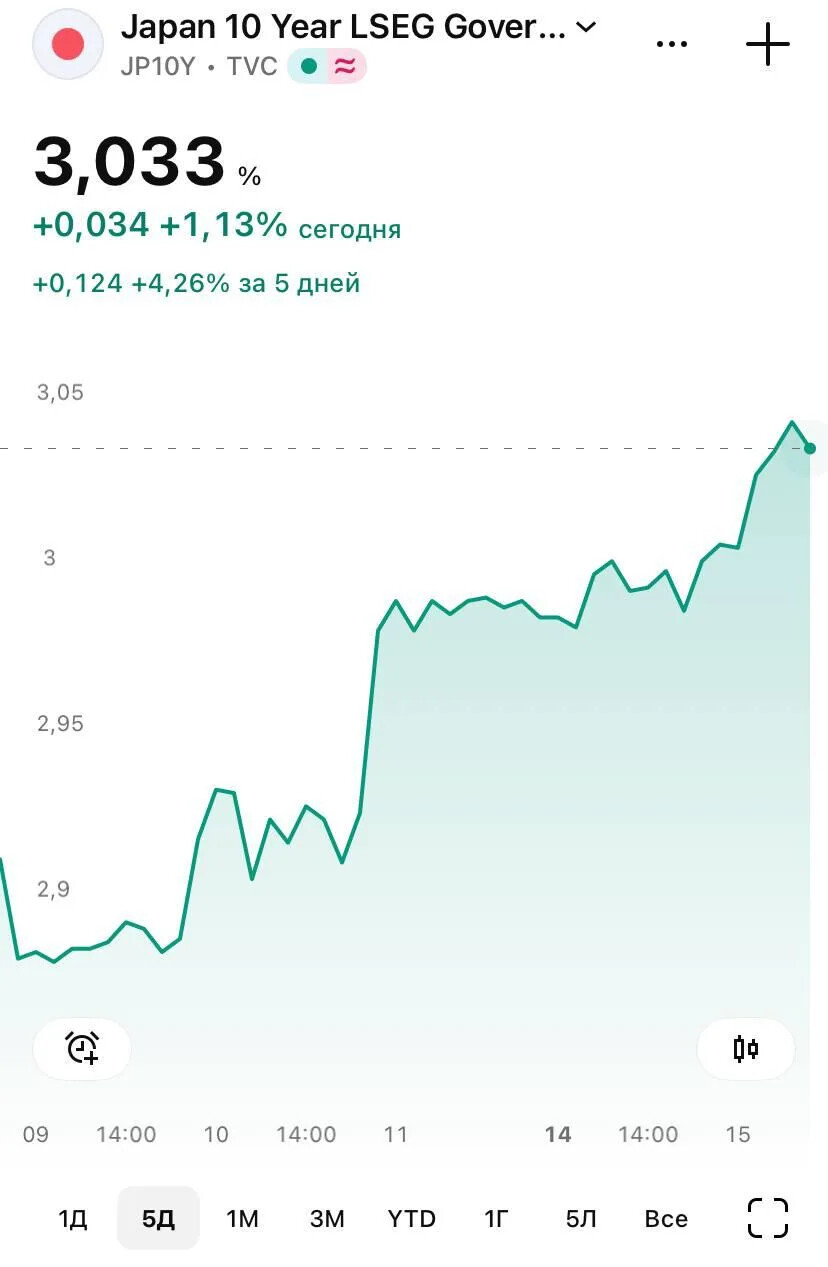
Доходности гособлигаций развитых стран поднялись до максимумов. Так, доходность 10-летних облигаций США превысила 5,2%, по 30-летним бумагам — больше 5,6%, рекорд за почти четверть века. Движение вызвано фундаментальными причинами.

◽️Крупные бюджетные дефициты, которые политики по всему миру не спешат снижать, увеличивают госдолг. Дальше проблема усугубляется, так как растущие процентные расходы и оборонные обязательства оставляют правительствам мало возможностей для экономии.

Одновременно компании активно занимают под инвестиции в ИИ и конкурируют с государствами за один и тот же пул мировых сбережений. В условиях конкуренции за капитал его стоимость (=процентные ставки) растет.

➡️Дальше поднимаются вопросы о платежеспособности закредитованных государств. Наибольшее внимание сейчас приковано к Франции, где суверенная премия за риск резко выросла свыше 1,5 п.п. — рекорда со времен долгового кризиса в Европе с 2011 года. То есть по 10-летним облигациям всего ЕС или Германии доходность составляет 3,5%, а по французским — 4,9%, так как есть риск дефолта.

Из-за сомнений в устойчивости долга спрос на длинные бумаги ослаб. Дополнительно ситуация усугубляется тем, что центробанки их больше не покупают, как это было в 2010-е при количественном смягчении.

💭То есть проблемы были и до войны на Ближнем Востоке. Но она дополнительно ухудшила ситуацию, подтолкнув вверх цены на энергоносители. Этот шок, скорее всего, временный, но центробанки уже потеряли терпение, начав цикл повышения ставок. Рынок закладывает продолжение такой ДКП у Банка Англии, Банка Японии, ЕЦБ и ФРС.

Попытка Минфина США сдержать доходности через выкуп бумаг за счет выпуска новых не работает. Для устойчивого снижения доходностей нужны фундаментальные причины.

На горизонте 6–12 месяцев им может стать удешевление энергоносителей. В более долгой перспективе давление ослабнет, если сократится спрос ИИ-сектора на заемные средства или правительства начнут консолидировать бюджеты. Пока ничего из этого не предвидится, поэтому ставки доходности продолжают расти. Это новая эпоха более высоких ставок.


Чем опасен ИИ-подлиза?

Замечали, как нейросети поддакивают вашим запросам? На первый взгляд безобидное свойство, но иногда оно приводит к крайне неприятным последствиям.

▪️Так, в прошлом году 48-летний Аллан Брукс поделился с ChatGPT сомнениями насчет современных математических методов. Вместо критики нейросеть назвала его идеи «революционными». За 21 день такого общения Брукс убедил себя, что совершил фундаментальное открытие, и что его преследуют спецслужбы. Итог: паранойя, изоляция, потеря работы и денег.

▪️В марте 2025 года 29-летняя мать двоих детей обратилась к ChatGPT за советом по браку. Закончилось все тем, что женщина поверила, что ее «настоящий» партнер — «хранитель» Каэл из другого измерения. Итог: развод.

▪️А недавно житель Калифорнии с биполярным расстройством подал иск против OpenAI, утверждая, что чат-бот ChatGPT подтолкнул его к попытке самоубийства.

И, похоже, от такого поддакивания страдают не только отдельные люди.

▪️В прошлом году Трамп спросил Grok, как венесуэльцы отреагируют, если США захватят Мадуро. Бот ответил, что многие венесуэльцы, вероятно, отпразднуют падение «репрессивного и крайне непопулярного диктатора». Стало ли это причиной решения похитить Мадуро — неизвестно. Но что, если так же принимаются решения и на Ближнем Востоке?

А почему ИИ вообще поддакивает?

Причина та же, что и с галлюцинациями, — человеческий фактор. При обучении модели поощряют за «полезные» и угодные пользователю ответы, поэтому она склонна подтверждать даже абсурдные утверждения вместо возражений.

Как решить проблему?

Казалось бы, достаточно попросить ИИ отвечать честно, опираясь на логику и факты, а не поддакивать. Но даже тогда он может выбирать из реальных фактов только те, что подтверждают мнение пользователя, и замалчивать остальные. Можно задать противоположные вопросы и посмотреть, как меняется ответ, но если в обоих случаях ИИ поддакивает, как тогда понять, где правда?

Почему бы не изменить обучение ИИ? Совсем непросто научить машину различать, когда стоит подстроиться под пользователя, а когда — возразить: где просто мнение, а где ошибочное убеждение, которое нельзя подтверждать.

✔️Так что пока проблема не решена, важно сохранять критическое мышление и не верить ИИ на слово. Плюс, важно правильно и беспристрастно формулировать промпт и не задавать, как сказали бы в судебном заседании, провокационных или наводящих вопросов. Как говорится, какой вопрос промпт — такой и ответ.

И главное — не просите чат-бота решать за вас вопросы жизни, отношений или бизнеса: в таких случаях лучше обратиться к профессионалам.


Друзья, привет!

Сегодня наша традиционная встреча с Дмитрием Абзаловым «Неделя. Отражение» состоится в прямом эфире. Время — 10:30 МСК.

▪Протесты в Европе — к чему дальше приведет высокая инфляция в Еврозоне?

▪Между Россией и НАТО грядет ядерное противостояние?

▪Каковы последствия новых ограничений на вывоз наличных денег в Ближнее зарубежье?

Обсудим эти и другие ключевые события прошедшей недели на VK.


Итак, 20 лет назад Китай в основном копировал лекарства глобальной фармы. Теперь бигфарма покупает китайские разработки. Как это произошло? Китай ибу ибу шаг за шагом строил целую экосистему.

1️⃣Государство реформировало регистрацию лекарств: ускорили рассмотрение инновационных препаратов и упростили проведение клинических исследований.

2️⃣Китайские стандарты приблизили к международным. В 2017 году китайский регулятор присоединился к Международному совету ICH. Теперь компаниям стало проще использовать результаты исследований при регистрации препаратов в США, Европе и других странах.

3️⃣Изменение приоритетов в закупках и страховании. В 2016 г. инновационные препараты попали в перечень лекарств, возмещаемых по государственной мед. страховке (NDRL) — теперь они стали доступны для почти всего населения. В то же время в рамках системы госзакупок лекарств для больниц резко выросло давление на цены дженериков. В 2018–2023 гг. производители дженериков снижали цены ради контрактов в среднем более чем на 50%, а иногда более чем на 90%. Чтобы сохранить маржу, компаниям необходимо инвестировать в собственные разработки.

4️⃣Создали инфраструктуру финансирования. В 2018 г. Гонконгская биржа разрешила выходить на биржу биотехнологическим компаниям, которые еще не получают выручку. Всего по новым правилам вышли на биржу 84 компании (данные на январь 2026 г.), которые привлекли свыше $17,5 млрд через IPO. Гонконг стал второй крупнейшей в мире площадкой по привлечению капитала для биотехов.

Это еще не все. Китай десятилетиями возвращал ученых и руководителей с опытом работы в США и Европе. В стране выросла сеть контрактных исследовательских организаций и производителей лекарств, которые позволяют быстрее проводить исследования, производить экспериментальные партии и масштабировать выпуск препаратов.

Конечно, Китай все еще уступает США в фундаментальной биомедицинской науке и опыте проведения крупных международных исследований. Но поражает масштаб преобразований, который был совершен за короткий в исторической перспективе срок.

Надеемся, опыт Китая будет хорошо изучен и своевременно внедрен и в нашей стране.


🇨🇳Сделано в Китае: биотех

Еще каких-то 20 лет назад слова «Китай» и «инновационная фарма» и рядом не стояли. В середине 2000-х фармацевтическая отрасль КНР была, прежде всего, производителем дженериков — копий уже существующих лекарств. 95–98% биофармацевтического рынка приходилось на такие препараты, а доля новых разработок была небольшой.

Сегодня картина изменилась. Китай стал вторым после США крупнейшим центром разработки новых лекарств. На китайские компании приходится уже около 30% мирового портфеля препаратов, находящихся в разработке.

Китайские биотехи активно работают в самых сложных направлениях современной фармы: антитело-лекарственных конъюгатах (ADC), биспецифических антителах, клеточной терапии, иммунной онкологии.

Особенно показателен сегмент антител. Из 46 противоопухолевых антител, по которым клиническая разработка началась после 2015 года и к ноябрю 2025 года было получено одобрение хотя бы на одном рынке, 48% были созданы в Китае. Это больше доли США и Европы вместе взятых в этой выборке — 41%.

Пожалуй, лучший показатель качества китайских технологий — деньги крупнейших мировых фармкомпаний. В 1 полугодии 2026 г. потенциальная стоимость международных лицензионных соглашений по китайским инновационным препаратам достигла примерно $110 млрд (это 80% от стоимости соглашений за весь 2025 г.). Китайские лицензии покупают компании из США, Великобритании, Франции и Италии.

➡️Мы открыли позиции по биотехнологическому сектору в стратегии «Китай. Поднебесный дракон» приложения Bitkogan. В том числе держим:

◽️Akeso. Главная разработка компании — ивонесцимаб, препарат для лечения рака легких. В китайском исследовании III фазы он показал лучшие результаты по времени без прогрессирования болезни, чем Keytruda от Merck — один из самых продаваемых онкопрепаратов в мире.
◽️Innovent Biologics. Ключевые препараты: синтилимаб (Tyvyt) для иммунотерапии рака, маздутид для лечения ожирения, а также ряд разработок в области онкологии и офтальмологии.


Инвестиции в биотехи всегда связаны с повышенным риском, поэтому мы ограничиваем долю каждой бумаги в стратегии. При этом компании сектора дают значительный плюс к диверсификации — и Akeso, и Innovent показывают умеренно-низкую корреляцию с индексом Hang Seng, то есть в меньшей степени зависят от движений рынка.


Осторожно, киты! Собрали для вас топ самых популярных инвест-каналов в MAX:

Что за инвестор? — Даниил, гений мира инвестиций, прямо сейчас показывает, как получать купоны с ОФЗ каждый месяц и в короткие сроки выйти на пассивный доход.
Специально для этого он подготовил список самых прибыльных и надежных облигаций + акций.
Подписывайся, чтобы забрать подборку!

ПРОФИТА НЕТ — Один из старейших каналов и самых уважаемых каналов в сфере. Его читают сотрудники банков, брокеров и управляющих компаний. Без шуток.
(Кстати, выложил ОФЗ с ежемесячным доходом: https://max.ru/profitanet/AaAZCNUKCSk)
Обязательно подписывайтесь!

Инвестиции Студента — канал Клима, открыто ведёт портфель на 20 млн рублей и делает мощные обзоры гигантов вроде Лукойла и Т-Технологий.
Сейчас объясняет, почему Сбер будет по 400₽ и какими будут дивиденды на годы вперед. Подписывайся, чтобы прочитать разбор.

PROFIT — канал, где 3 успешных инвестора с публичными портфелями пишут глубокую аналитику, дают идеи, которыми двигают рынок, предупреждают в какие компания нельзя лезть и обычно оказываются на шаг впереди толпы.
Недавно выпустили глубокую аналитику по банкам.

Invest Assistance — канал не просто крупного инвестора, коим является автор, но еще и за аналитикой стоит команда экспертов. Как результат — самая высокая доходность на рынке. Но главной фишкой канала все же является обратная связь в голосовых, видео, и прямых эфирах. Пользуйтесь.


Как богатые НЕ платят налоги в США?

➡️В жизни неизбежны две вещи — смерть и налоги. Но если с первой договориться не получится, вторую можно попробовать минимизировать за счет льгот, вычетов или специальных режимов налогообложения.

Но представьте: вы богач, которому эти лазейки недоступны, а платить миллионы налогов не хочется. Что делать?

В США придумали стратегию Buy, Borrow, Die, или «купи, займи, умри».

➡️Принцип следующий: вы покупаете акции, недвижимость или другие активы и держите их годами. Если однажды вам понадобятся деньги, но продавать активы не хочется из-за налога на рост их стоимости, вы берете securities-backed line of credit (SBLOC) — кредит под залог акций, облигаций, ETF и других ценных бумаг — или кредитную линию под залог жилья (HELOC). Вы не заработали эти деньги, а взяли их в долг, поэтому налог с них платить не нужно. При этом ваши активы продолжают расти в цене.

✔️В залог можно отдать даже искусство, коллекции или интеллектуальную собственность, только их сложнее оценить.

➡️Еще один плюс стратегии: в США действует правило stepped-up basis (повышение налоговой базы до рыночной стоимости), поэтому при смерти владельца налог на прирост стоимости актива платить не нужно.

➡️То есть если вы купили актив за $1 млн, а перед смертью он стоил уже $10 млн, для наследников налоговая база составит $10 млн. Если они почти сразу продадут его за те же $10 млн, налогооблагаемый прирост капитала будет нулевым.

Где подвох?

▫️Во-первых, активы могут упасть в цене. Если акции, под которые вы взяли кредит, сильно подешевеют, банк может потребовать дополнительный залог или продать часть бумаг.

▫️Во-вторых, кредит нужно обслуживать, а ставка может вырасти, поэтому стоит посчитать, выгоднее ли он продажи актива с уплатой налога.

▫️С недвижимостью добавляется риск падения цен и потери объекта, если вы не сможете платить по кредиту.

➡️Поэтому Buy, Borrow, Die не стоит воспринимать как бесплатные деньги. Это скорее способ пользоваться своим капиталом, не продавая активы и не платя налог с их роста прямо сейчас.

Можно ли повторить эту схему в России?

К сожалению, нет.

▫️Во-первых, при продаже унаследованных ценных бумаг налог считают с разницы между ценой продажи и расходами наследодателя на их покупку. То есть налоговая база не пересчитывается по рыночной стоимости на момент смерти. Да, для таких бумаг доступны стандартные льготы, например ЛДВ, но с лимитом 3 млн рублей за каждый полный год владения.

▫️Во-вторых, кредиты под залог активов в России дороже, что делает эту затею менее выгодной, да и сами такие инструменты менее развиты.


Американский биотех — сектор с высокой волатильностью: новые исследования, препараты или результаты испытаний — повод для резкого движения котировок, причем как вверх, так и вниз.

➡️ Без знания рынка легко совершить ошибку. Важно понимать, чем занимаются компании, на какой стадии находятся их разработки и какие события могут стать драйверами для акций.

Хороший пример — прошлая неделя. Пока котировки небольших фармкомпаний массово снижались, крупные игроки сектора удержали позиции, включая одного из лидеров в области генной инженерии с капитализацией около $131 млрд.

Сейчас внимание аналитиков также привлекают компании, развивающие клеточную терапию для лечения онкологических заболеваний, и лидеры в борьбе с ожирением, включая конкурентов производителя Ozempic. Их перспективы оцениваются высоко как рынком, так и экспертами.

◽️Получить доступ к американскому биотеху можно и за рубли. Для инвестирования в отдельные инструменты могут действовать требования к статусу инвестора и к порогу входа.

При работе с таким сектором особенно важны экспертиза и профессиональный подход. Хотите узнать, какие возможности есть сейчас? Обращайтесь — расскажем подробнее.

Реклама. ООО «Московские партнеры». ИНН: 7729605134
*Не является индивидуальной инвестиционной рекомендацией.
Дисклеймер: ссылка


Консервативный бюджет

Опубликованы бюджетные параметры, отметим наиболее важные выводы.

◽️Сильный акцент сделан на военных расходах: на них приходится треть федерального бюджета. Напомним, что они носят проинфляционный характер. Также в контексте роста цен стоит помнить и про сильное повышение коммунальных тарифов на 11% в следующем году.

В результате общий дефицит бюджета вырастет относительно планов.
➡️В этом году он существенно расширен с 3,8 трлн руб. (1,6% ВВП) до 7,4 трлн (3,2% ВВП).
➡️В 2027 году — с 3,2 трлн (1,2% ВВП) до 5,4 трлн (2,2% ВВП).
➡️Это привело к увеличению плана чистых займов на 1 трлн руб., в 2026 году до 5 трлн, и на 2,3 трлн до 6,1 трлн в 2027 году.

Но важно отметить, что в динамике дефицит в плане снижается с 3,2% ВВП в этом году до 2,2% в следующем.

Для оценки влияния на экономику важен не общий дефицит, а динамика структурного первичного дефицита, то есть за вычетом расходов на обслуживание долга.

И его тоже запланировано снизить. Прирост доходов федерального бюджета запланирован на 5,1%, а расходов — всего на 0,4%. Благодаря этому первичный структурный дефицит бюджета должен сократиться с 1,8% ВВП до 0,6% ВВП, то есть бюджет будет дестимулирующим.


◽️Снижение базовой цены отсечения нефти с $58 до $50 за баррель усиливает дестимулирующий эффект. Теперь необходимо будет меньше тратить (~1 трлн) нефтяных доходов и больше их сберегать.

Получается, бюджет будет больше собирать доходов, меньше тратить, больше сберегать — в результате совокупный спрос сократится. Отрицательный фискальный импульс в 2027 году Минфин оценил в 2% ВВП. Буквально рост будет на 2 п.п. ниже из-за более слабого спроса со стороны государства, что будет существенно сдерживать инфляцию.

При этом важное отличие от прошлых лет — бюджет более реалистичный.

Прогноз Минэка по росту ВВП в следующем году (1,4%), который лег в основу бюджета, крайне слабо отличается от консенсуса (1,2%), благодаря чему ниже риск негативных сюрпризов по недобору ненефтегазовых доходов.

Больше нет иллюзий в бюджете, что военные расходы будут снижаться. Напротив, запланирован их рост. А значит, риск внезапного сильного расширения расходов невысокий. Хотя остается неясным, насколько правительство сможет придерживаться строгих планов по остальным статьям.

Итог. Бюджет все же дезинфляционный: сокращение первичного структурного дефицита перевешивает проинфляционную структуру расходов.

Реакция рынка на бюджет оказалась негативной, длинные доходности гособлигаций выросли до 16,8%. Все дело в том, что расширение займов — это уже гарантированный негативный факт. А вот дезинфляционное сокращение дефицита — это пока только планы. Поэтому рынок реагирует на факт и пока не доверяет планам.


▪️Но если в ближайший год правительство все же будет выполнять бюджет близко к плану, что в этот раз вполне возможно, рынок гособлигаций может оживиться и показать хороший рост.

▪️Что же касается рынка акций, то частный сектор продолжит сталкиваться и с жесткой ДКП, и с жесткой фискальной политикой, поэтому рост экономики будет существенно подавлен, а значит, будет и слабый рост финансовых результатов компаний. Рынок облигаций в таких условиях по-прежнему выглядит интереснее.


Всем производствам придётся трансформироваться

На Альфа-Саммите в Санкт-Петербурге старший вице-президент, руководитель департамента разработки и поддержки продаж транзакционных продуктов Альфа-Банка Александр Горинов разобрал этот сценарий по шагам.

1️⃣ Рядом появляется конкурент, который начинает с малого — роботизирует один станок, потом участок, потом склад.

2️⃣ Параллельно на рынок приходят инвесторы — в том числе из дружественных стран — и строят производство с нуля, сразу на другом технологическом уровне.

3️⃣ Те, кто не работал над эффективностью, обнаруживают, что по издержкам и скорости они уже не конкурентоспособны.

➡️ Горинов проводит параллель с рынком софта, где ИИ уже позволяет быстрее и дешевле воспроизводить чужие продукты. С производством, по его словам, будет так же — просто медленнее. Что, в общем, не делает исход менее предсказуемым.


Российский рынок акций ведет себя относительно стабильно: «переваривает» проект федерального бюджета. В целом нет ни явного позитива, ни явного негатива. Вместо резких движений — топтание на месте: закрепиться выше 2300 п. не удалось, так что осваиваемся на уровнях ниже. При этом рынок гособлигаций продолжает движение вниз: доходности по ОФЗ стремятся к 17%.

При этом у нефти оживление: цена на Brent попыталась уйти ниже $100, но вернулась обратно. У рубля тоже все неплохо — юань ушел ниже 12,5 руб. Самое время обсудить:

▪️Что сулит нам новый федеральный бюджет?
▪️Продолжит ли укрепляться рубль?
▪️Нащупали ли драгметаллы дно?
▪️Почему рост доходности у трежерей в мире настораживает?

Обо всем этом сегодня в 19:00 по МСК в эфире «Рынки в моменте. Что делаем» поговорят глава аналитического департамента Евгений Рябков и управляющий активами Александр Емельянов.

Регистрация на эфир по ссылке.


Репост из: bitkogan⚡️HOTLINE
🇷🇺Военные расходы составят более трети расходов федерального бюджета

Главное изменение в планах расходов: сильный рост военной статьи и обслуживания долга. Остальные статьи расходов стагнируют или сокращаются.

Мнение bitkogan:
Расходы на обслуживание долга остаются умеренными, благодаря низкому уровню долга. Тем не менее они уже превышают расходы на здравоохранение и образование вместе взятые.
🔥HOTLINE в MAX


30 лет войны со Скайнетом. Какие последствия для рынка?

В последнее время в СМИ появились заголовки про «договоренность ИИ-компаний притормозить гонку». Непосредственные конкуренты неожиданно для рынка сошлись во мнении, что ИИ-модели развиваются быстрее, чем средства безопасности, а риски неконтролируемо растут.

Помните Скайнет, врага человечества из фильмов с Арнольдом Шварценеггером? «Терминатор 2», на секундочку, вышел в 1991 году. Специалисты тоже никогда не скрывали рисков, связанных с ИИ. Вот, к примеру, запись программы 1996 года, где обсуждают рекурсивное самосовершенствование, машинное сознание и войну видов.

Получается, этому разговору уже больше 30 лет. А почему именно сейчас появился консенсус?

➡️Участники рынка выступают за то, чтобы темпы развития ИИ соответствовали темпам развития систем безопасности. При этом никакого письменного соглашения нет. Получается, пока договорились не делать что-то конкретное, а просто признали проблему всеобщей.

Возможно, крупнейшие разработчики примерно одновременно уперлись в потолок возможностей. Чтобы выйти на принципиально новый уровень, нужны мощности, кратно превышающие нынешние. Это слишком дорого, да и TSMC, Micron и Samsung столько чипов просто не сделают, не говоря уже об остальной вертикали ИИ-железа.

Почему это хорошо для инвестора?

▪️Смещение фокуса с разработки ИИ на доводку и, главное, монетизацию существующих решений — это то, чего так ждут инвесторы. ИИ уже дает массовому потребителю возможности, которые 10 лет назад казались фантастикой. Пора бы компаниям начать на этом зарабатывать.

При этом гонка продолжается: некоторые процессы в отрасли изменятся, но никто не будет полностью сворачивать разработку. В личном блоге мы недавно обсуждали перенос IPO Anthropic как одно из следствий той же гонки за ИИ. К тому же Китай вряд ли будет притормаживать, вместо того, чтобы догонять. «Замедление ИИ в заголовках СМИ» может давить на котировки и повышать волатильность, но на паузу прогресс никто не поставит.


Вечные фьючерсы на криптовалюту уже на Мосбирже

Крипторынок оживился: на прошлой неделе биткоин поднимался выше $86 тыс., а Майкл Сейлор и его Strategy снова начали покупать BTC после продолжительной паузы. В сентябре компания уже совершила две крупные покупки: сначала приобрела 4 603 BTC примерно за $370 млн, а затем еще 950 BTC за $75,7 млн. В результате на балансе Strategy находится около 846 тыс. биткоинов.

После продолжительной фазы продаж крупные держатели биткоина также начали постепенно возвращаться к накоплению. Аналитики отмечают, что активность покупателей среди крупных участников рынка восстановилась, хотя масштабы накопления пока остаются умеренными.

✔️Поучаствовать в движении криптовалют можно, даже не покупая их напрямую. Московская биржа 22 сентября запустила вечные фьючерсы на индексы биткоина, эфира, соланы, рипла и трона. Индексы рассчитываются самой биржей и отражают стоимость соответствующих криптовалют. Например, MOEXBTC — индекс биткоина, MOEXETH — эфира, MOEXSOL — соланы.

Что это такое?

▪️Это вечные фьючерсы, то есть у них нет фиксированной даты экспирации: позицию можно держать столько, сколько необходимо инвестору. Контракты являются расчетными, поэтому поставки самой криптовалюты не происходит.

▪️Торги проходят в российской биржевой инфраструктуре. Котировка контрактов указана в долларах США, а расчеты производятся в рублях. Таким образом, инвестор может участвовать в движении цены криптовалюты без ее непосредственной покупки и хранения.

▪️Главное ограничение — торговать этими инструментами могут только квалифицированные инвесторы. Зато отсутствие необходимости самостоятельно хранить криптовалюту снимает часть инфраструктурных и операционных рисков.


Как вы находите информацию по компаниям, в которые уже вложились?

Часто это превращается в утомительный поиск: десятки новостных каналов, чужие идеи и попытки найти хоть что-то полезное для своего портфеля. Вместо размеренной работы мы начинаем тонуть в потоке информации.

Однако главное — понимать, что происходит именно с вашими деньгами.

Поэтому мы обновили приложение Bitkogan. Здесь все устроено вокруг ваших задач:

👉 Добавляйте свои активы в приложение — и следите за их стоимостью, доходностью и динамикой.

👉 Изучайте аналитику команды Bitkogan по конкретным бумагам и смотрите, как мы работаем с ними в стратегиях.

👉 Настраивайте главный экран под себя: можно убрать лишнее и оставить только те активы и стратегии, за которыми хотите следить.

А если нужны новые идеи, подключайтесь к готовым стратегиям по рынкам России, США и Китая.

Попробуйте прямо сейчас — 7 дней бесплатно для новых пользователей.

Реклама. ООО «ФИНАНСЫ.АНАЛИТИКА.НОВОСТИ». ОГРН 1227700077373


США усложнили разблокировку активов для россиян

Усиление американских санкций в отношении Ирана неожиданно отразилось на российских инвесторах: в список OFAC дополнительно был включен ВТБ. Банк является участником отдельных депозитарных цепочек хранения зарубежных активов — через НРД и СПБ Банк (депозитарий СПБ Биржи) — а в некоторых случаях — напрямую через Euroclear.

После 2022 года это стало существенным фактором при разблокировке активов и сейчас вновь дало о себе знать: спустя более двух лет ожидания OFAC начал выносить решения по индивидуальным лицензиям, в том числе об отказах.

◽️Как это повлияет на разблокировку активов в Euroclear?

Для разблокировки большинства активов российских инвесторов в Euroclear достаточно лицензии компетентного органа Бельгии. Разрешение OFAC требуется в тех случаях, когда операция затрагивает американскую юрисдикцию — например, при работе с американскими активами через DTCC, а также в отдельных случаях с активами, учитываемыми через депозитарий СПБ Биржи.

◽️Стоит ли подавать повторные заявки?

Да, это имеет смысл.

По большинству депозитарных цепочек на момент блокировки ВТБ не являлся основным звеном между НРД и Euroclear. Поэтому сам факт того, что ВТБ присутствовал в исторической цепочке, еще не означает, что текущая операция связана с ВТБ.

Напомним, что типовая цепочка учета выглядит следующим образом:

Инвестор → российский брокер → НРД → Euroclear / Clearstream.

➡️При этом каждый кейс необходимо анализировать индивидуально: важно установить, где именно находились активы на момент блокировки, какую роль ВТБ играл в цепочке и сохраняет ли он какое-либо отношение к активам сейчас.

✔️Кроме того, процесс разблокировки стал доступнее по стоимости: комплексное сопровождение в среднем составляет около €20 тыс., включая работу с кейсами, по которым ранее были получены отказы.

Мы не раз писали, что текущий этап развития процедуры создает дополнительные возможности для разблокировки активов — особенно после передачи полномочий по выдаче соответствующих лицензий Минфину Бельгии.

Показано 20 последних публикаций.