Константин Двинский


Гео и язык канала: Россия, Русский
Категория: Экономика


Номер заявления в РКН: № 7354952524
Русский экономист
Связь - https://t.me/k_dvinsky
Почта - kdvinsky@yandex.ru
Канал по инвестициям - https://t.me/dvinsky_invest
Telegram - https://t.me/Kdvinsky
Дзен - https://dzen.ru/dvinsky

Зарегистрирован в РКН
Связанные каналы

Гео и язык канала
Россия, Русский
Категория
Экономика
Статистика

Россия и Белоруссия подписали меморандум о строительстве ВСМ Москва — Минск.

Магистраль длиной более 700 км пройдёт через Смоленск, а время в пути между двумя столицами сократится с семи до трёх часов. Поезда смогут развивать скорость до 400 км/ч. Прогнозируемый пассажиропоток — до 5,8 млн человек в год.

Действительно стоящий проект. Интеграция между нашими странами должна выражаться в том числе и в строительстве физической инфраструктуры, обеспечении транспортной связи между городами. Сейчас до Минска ходит «Ласточка», но семь часов в современных реалиях — это, конечно, очень долго.

При этом нужно понимать, что ВСМ — это огромный внутренний заказ для отечественных производителей. Таким образом, инвестиции будут работать и на обеспечение транспортной связанности в рамках Союзного государства, и на промышленное развитие.


Доходности длинных ОФЗ приближаются к 17%. При ключевой ставке 14%. Минфин увеличивает заимствования под высокий процент, раздувая расходы бюджета на обслуживание долга на годы вперёд. Если ещё в 2021 году на эти цели направлялось чуть более 1 трлн рублей, то на 2027 год заложены 4,5 трлн. На проценты Минфин будет направлять уже около 11% доходной части бюджета.

Для понимания: при 40-триллионной «пирамиде» американского госдолга расходы на его обслуживание составляют примерно 18,5% от доходов федерального бюджета США. Разница уже не кратная. Потому что вопрос не в объёме госдолга и не в отношении к ВВП, а исключительно в его стоимости.

В связи с этим полезно вспомнить, как любимые Центробанком и Минфином американцы действовали в период Второй мировой войны.

В апреле 1942 года ФРС зафиксировала ставку по краткосрочным казначейским векселям на уровне 0,375%. Доходность длинных государственных облигаций ограничили 2,5%. Если для удержания этих уровней требовалось покупать бумаги, ФРС их покупала.

Американцы прекрасно понимали: огромные военные расходы нельзя финансировать по любой цене. Каждый дополнительный процент по госдолгу — это деньги, которые затем придётся изъять из бюджета на его обслуживание. Причём платить нужно будет годами.

Государство определило приемлемую стоимость заимствований и обеспечило её совместными действиями Минфина и ФРС. Финансовая система работала на выполнение государственных задач.

У нас же Минфин выходит на рынок с растущими объёмами ОФЗ, а ЦБ проводит свою политику. Результат видим в доходностях. Снижение ключевой ставки само по себе уже не обеспечивает удешевления длинного долга.

Последствия выходят далеко за пределы бюджета. Доходности ОФЗ служат ориентиром для корпоративных облигаций. Предприятиям приходится предлагать премию к государственным бумагам. Отсюда дорогие размещения, сокращение инвестиций и всё более тяжёлое рефинансирование. Государство забирает деньги с рынка и одновременно повышает цену оставшихся денег для бизнеса.

Разумеется, американский опыт нельзя копировать механически. Удержание ставок требовало эмиссии. После войны, на фоне высокой инфляции, эта политика стала мешать ФРС. В 1951 году фиксацию отменили по соглашению с Минфином. Это тоже часть истории: инструмент должен иметь условия применения и порядок выхода.

Но из этого совершенно не следует, что ЦБ обязан пассивно наблюдать за ростом доходностей ОФЗ со стороны. Временные покупки на вторичном рынке могли бы поддержать цены бумаг и снизить доходности. Об этом варианте я уже писал.

Даже либеральные и рыночные США в условиях войны ограничивали стоимость государственных заимствований. Нашим финансовым ведомствам также пора согласовать свои действия. Минфин должен понимать, по какой цене сможет выполнить план заимствований, а ЦБ — учитывать последствия дорогого госдолга для всей экономики. Иначе снижение ключевой останется слабым утешением: бюджет продолжит наращивать процентные расходы, а предприятия — скатываться в дефолты из-за невозможности рефинансирования.


Видео недоступно для предпросмотра
Смотреть в Max
Figure AI устроила «самурайскую» утилизацию своих старых роботов F.02: машины самостоятельно прыгали в 75-тонную электродуговую печь с расплавленной сталью на заводе в финской Иматре.

Зрелище действительно эффектное, а ещё оно показывает, что сцены, которые мы привыкли видеть в научно-фантастических фильмах, с повсеместной роботизацией становятся новой реальностью. Она уже наступила, и отрицать это глупо. Значит, нужно делать так, чтобы эти процессы были выгодны нашей стране.

Глобальные поставки гуманоидных роботов за первое полугодие 2026 года выросли на 432%, рынок превысил $740 млн. Китайские производители занимают более 95% мировых отгрузок и забирают всю пятёрку лидеров по выручке. В России же разработка гуманоидных роботов пока что только начинается.

При этом роботизация осуществляется поразительно быстрыми темпами, и с каждым годом нам всё сложнее будет догнать мировых лидеров, если это вообще возможно.

Тем не менее нужно ставить цель разработать максимально возможное своё в этой сфере: начиная от роботизации услуг и заканчивая боевыми роботами-гуманоидами. Пока они не появились на стороне противника.


РСПП предложил отказаться от налога на сверхдоходы горнодобывающих компаний и вместо этого временно повысить налог на прибыль для всего бизнеса с 25% ещё на 0,5–1 п.п.

Что касается самой инициативы Минфина. Налогом предлагается облагать "сверхдоходы", однако по факту он считается не с фактической прибыли компании, а исходя из роста мировой цены сырья и объёма добычи. Если цена выросла более чем на 10% относительно базового уровня, возникает расчётный "сверхдоход", с которого предлагается забрать 30%, а для золота — 20%. При этом реальные расходы конкретного предприятия такая формула в полной мере не учитывает.

Но рост мировой цены вовсе не означает аналогичного роста прибыли. Если уж вводить налог именно на сверхприбыль, то и взимать его логично со сверхприбыли. А не с расчётной выручки.

Но и альтернатива РСПП вызывает вопросы. Да, предложение считать дополнительную нагрузку через прибыль намного логичнее. Но почему за это должен платить весь бизнес?

Налог на прибыль только в 2025 году уже подняли с 20% до 25%. Теперь предлагается добавить ещё 0,5–1 п.п., причём на всех подряд.

В итоге конструктив в предложении РСПП есть ровно наполовину: налоговая база должна учитывать реальный финансовый результат предприятия. А вот очередное повышение налога для всей экономики — точно не решение.


🔥Готовимся к сложной зиме? Что делать, чтобы сохранить сбережения

С 1 октября резко повышаются тарифы ЖКХ и ужесточаются условия семейной ипотеки. Бизнесу тоже тяжело: дорогие кредиты и повышение налоговой нагрузки приводят к растущим убыткам, долговой яме, и в конце концов - к банкротству.

В облигациях последние месяцы - настоящий шторм и дефолт за дефолтом. Евротранс и Оил Ресурс уже оставили своих кредиторов без денег.

Вслед за ними на опасениях такого же сценария рухнули облигации Балт. лизинг, ВУШ, Полипласт, а на днях обвалились облиги крупнейшего застройщика - ГК Самолет, потянув за собой и остальных девелоперов.


Что прямо сейчас происходит в бумагах Самолета, и на что надеяться инвесторам, у которых есть акции и облигации? Отличный разбор на эту тему вышел у нашего коллеги Сида. Забегайте, чтобы не пропустить самое важное и интересное.

Кстати, недавно он опубликовал свежий Топ-10 лучших ОФЗ-ПК для пассивного дохода!

🦥 Сид уже 18 лет подряд создаёт капитал с полного нуля и честно рассказывает об этом в своем блоге. Наверняка вы уже встречали его авторские обзоры отчетов компаний, выпусков облигаций и других инструментов на просторах Сети.

Ещё он автор и бессменный ведущий трэш-рубрики "Слёзы Пульса🥲", в которой разбирает реальные истории о страшных биржевых неудачах и прочую инвест-жесть.


Оцените свежие посты👇

⬇️Обзоры рынка:
● Индексу Мосбиржи - 29 лет!
● Акции нефтегаза: разбор
● Топ-10 упавших акций лета
● Что происходит с OZON
● Инвесторы потеряли 1,2 трлн
● 10 лучших акций по P/E
● Газпром: убийца депозитов
● Как Япония обрушит мир

⬇️"Прожарки" облигаций:
● Застройщики еле держатся
● 8 надежных валютных бондов
● Самолет: курс на дефолт?
● Лучшие выпуски августа
● Топ-10 лучших ОФЗ-ПК
● Евротранс - ВСЁ!💀
● Топ ОФЗ для пассивного дохода
● Валютные бонды: в чём риск

Если вы интересуетесь экономикой, инвестируете на российском рынке, цените качественный авторский контент, тонкий инвест-юмор, искренность и многолетний личный опыт - блог Сида точно для вас.


🔥Присоединяйтесь! Скоро это сообщение исчезнет, поэтому обязательно перешлите его своим друзьям!😎


🔥Готовимся к сложной зиме? Что делать, чтобы сохранить сбережения

С 1 октября резко повышаются тарифы ЖКХ и ужесточаются условия семейной ипотеки. Бизнесу тоже тяжело: дорогие кредиты и повышение налоговой нагрузки приводят к растущим убыткам, долговой яме, и в конце концов - к банкротству.

В облигациях последние месяцы - настоящий шторм и дефолт за дефолтом. Евротранс и Оил Ресурс уже оставили своих кредиторов без денег.

Вслед за ними на опасениях такого же сценария рухнули облигации Балт. лизинг, ВУШ, Полипласт, а на днях обвалились облиги крупнейшего застройщика - ГК Самолет, потянув за собой и остальных девелоперов.

Что прямо сейчас происходит в бумагах Самолета, и на что надеяться инвесторам, у которых есть акции и облигации? Отличный разбор на эту тему вышел у нашего коллеги Сида. Забегайте, чтобы не пропустить самое важное и интересное.

Кстати, недавно он опубликовал свежий Топ-10 лучших ОФЗ-ПК для пассивного дохода!

🦥 Сид уже 18 лет подряд создаёт капитал с полного нуля и честно рассказывает об этом в своем блоге. Наверняка вы уже встречали его авторские обзоры отчетов компаний, выпусков облигаций и других инструментов на просторах Сети.

Ещё он автор и бессменный ведущий трэш-рубрики "Слёзы Пульса🥲", в которой разбирает реальные истории о страшных биржевых неудачах и прочую инвест-жесть.

Оцените свежие посты👇

⬇️Обзоры рынка:
● Индексу Мосбиржи - 29 лет!
● Акции нефтегаза: разбор
● Топ-10 упавших акций лета
● Что происходит с OZON
● Инвесторы потеряли 1,2 трлн
● 10 лучших акций по P/E
● Газпром: убийца депозитов
● Как Япония обрушит мир

⬇️"Прожарки" облигаций:
● Застройщики еле держатся
● 8 надежных валютных бондов
● Самолет: курс на дефолт?
● Лучшие выпуски августа
● Топ-10 лучших ОФЗ-ПК
● Евротранс - ВСЁ!💀
● Топ ОФЗ для пассивного дохода
● Валютные бонды: в чём риск

Если вы интересуетесь экономикой, инвестируете на российском рынке, цените качественный авторский контент, тонкий инвест-юмор, искренность и многолетний личный опыт - блог Сида точно для вас.

🔥Присоединяйтесь! Скоро это сообщение исчезнет, поэтому обязательно перешлите его своим друзьям!😎


Владимир Путин подчеркнул, что реализация проекта «Север — Юг» зависит от исполнения иранскими партнёрами своих обязательств.

«Мы готовы выделять необходимые кредитные ресурсы, вопрос в том, чтобы наши иранские друзья выполнили на данном этапе свою часть работы», — отметил Президент на пленарной сессии XXIII ежегодного заседания клуба «Валдай».


Прежде всего, это касается железной дороги Решт — Астара — последнего недостающего участка западного маршрута коридора. Россия ещё в 2023 году согласилась предоставить на строительство государственный кредит до €1,3 млрд, однако проект так и не был завершён.

Произошло это во многом потому, что иранский реформаторско-центристский лагерь — прежде всего политические силы вокруг Хасана Роухани, а сейчас — Масуда Пезешкиана — традиционно делает больший акцент на снятии санкций и восстановлении экономических отношений с Западом. Консервативное руководство при погибшем президенте Раиси, напротив, значительно активнее развивало отношения с Россией и Китаем.

Иными словами, проект тормозит именно иранская сторона.

После завершения масштабного конфликта с США для государственников Ирана проект «Север — Юг» должен стать экономическим приоритетом. Маршрут представляет стратегический интерес для Исламской Республики во всех отношениях. Тем более конфликт на Ближнем Востоке показал уязвимость традиционных морских маршрутов и резко повысил значение сухопутной логистики через Россию, Азербайджан и далее к Индии.

Тем более, как я писал ранее, лагерь КСИР одержал победу над «реформаторами» в рамках внутриполитического противоборства в Иране. Президентские выборы в стране проходят каждые четыре года. Так что вполне вероятна скорая смена либерального руководства, которое уже сейчас утрачивает свой политический вес.


В России предлагают закрепить образ многодетной семьи как основной для социальной рекламы.

Законопроект ФАС уже поддержала правительственная комиссия.

Если изменения примут, при изображении благополучной семьи с детьми в социальной рекламе предполагается показывать семью как минимум с тремя детьми.

Мера правильная. Визуальные образы тоже формируют общественную норму. Если семья с одним ребёнком десятилетиями показывается как стандарт, а многодетность — как исключение, это постепенно закрепляется и в массовом сознании.

Задача здесь обратная: сделать многодетную семью привычным и естественным образом. Чтобы семья с тремя и более детьми воспринималась как полноценная нормальная модель.


🔥Готовимся к сложной зиме? Что делать, чтобы сохранить сбережения

С 1 октября резко повышаются тарифы ЖКХ и ужесточаются условия семейной ипотеки. Бизнесу тоже тяжело: дорогие кредиты и повышение налоговой нагрузки приводят к растущим убыткам, долговой яме, и в конце концов - к банкротству.

В облигациях последние месяцы - настоящий шторм и дефолт за дефолтом. Евротранс и Оил Ресурс уже оставили своих кредиторов без денег.

Вслед за ними на опасениях такого же сценария рухнули облигации Балт. лизинг, ВУШ, Полипласт, а на днях обвалились облиги крупнейшего застройщика - ГК Самолет, потянув за собой и остальных девелоперов.

Что прямо сейчас происходит в бумагах Самолета, и на что надеяться инвесторам, у которых есть акции и облигации? Отличный разбор на эту тему вышел у нашего коллеги Сида. Забегайте, чтобы не пропустить самое важное и интересное.

Кстати, недавно он опубликовал свежий Топ-10 лучших ОФЗ-ПК для пассивного дохода!

🦥 Сид уже 18 лет подряд создаёт капитал с полного нуля и честно рассказывает об этом в своем блоге. Наверняка вы уже встречали его авторские обзоры отчетов компаний, выпусков облигаций и других инструментов на просторах Сети.

Ещё он автор и бессменный ведущий трэш-рубрики "Слёзы Пульса🥲", в которой разбирает реальные истории о страшных биржевых неудачах и прочую инвест-жесть.

Оцените свежие посты👇

⬇️Обзоры рынка:
● Индексу Мосбиржи - 29 лет!
● Акции нефтегаза: разбор
● Топ-10 упавших акций лета
● Что происходит с OZON
● Инвесторы потеряли 1,2 трлн
● 10 лучших акций по P/E
● Газпром: убийца депозитов
● Как Япония обрушит мир

⬇️"Прожарки" облигаций:
● Застройщики еле держатся
● 8 надежных валютных бондов
● Самолет: курс на дефолт?
● Лучшие выпуски августа
● Топ-10 лучших ОФЗ-ПК
● Евротранс - ВСЁ!💀
● Топ ОФЗ для пассивного дохода
● Валютные бонды: в чём риск

Если вы интересуетесь экономикой, инвестируете на российском рынке, цените качественный авторский контент, тонкий инвест-юмор, искренность и многолетний личный опыт - блог Сида точно для вас.

🔥Присоединяйтесь! Скоро это сообщение исчезнет, поэтому обязательно перешлите его своим друзьям!😎


Объединённая микроэлектронная компания рассматривает покупку долей в китайских фабриках по производству чипов.

ОМК намерена приобрести доли в именно небольших предприятиях, чтобы часть линий начала работать на наш рынок.

Почему нам вдруг понадобились китайские заводы?

Дело в том, что отечественное серийное производство пока ограничивается топологиями от 90 нм, тогда как китайские предприятия ушли далеко вперед. Те же самые TSMC и Samsung уже перешли на 2 нм, а сам Китай активно осваивает 5-7 нм.

Напомню, что на развитие ОМК до 2030-го планируется направить около 1 трлн рублей: 750 млрд из бюджета и ещё 250 млрд от Сбера.

Конечно, хотелось бы, чтобы эти деньги пошли на укрепление технологического суверенитета, а не повышение зависимости от иностранных поставщиков. Но так как мы существенно отстали, другого варианта развития пока что, по сути, и нет. На первых порах невозможно исключить закупку определенных технологий из зарубежа. Поэтому решение правильное.

При этом, 70% рынка де-факто удовлетворяется чипами на техпроцессах 90 нм и выше, но это не значит, что не нужно развиваться дальше.


Пользователи переходят с иностранных браузеров на продукты «Яндекса».

В августе аудитория приложения «Яндекс — с Алисой AI» выросла на 31% г/г, скачивания «Яндекс Браузера» — на 5%. Сам браузер сегодня используется более чем на 95 млн активных устройств. В то же время аудитория Chrome сократилась на 3%, Opera — сразу на 19%.

Причина данной тенденции вполне очевидна. Она заключается в том, что после перехода наших банков и компаний на отечественные сертификаты безопасности часть зарубежных браузеров начала испытывать проблемы с доступом к ресурсам в России. У «Яндекса» всё работает без дополнительных настроек.

Окончательный переход пользователей на наши продукты — безусловный плюс.


Видео недоступно для предпросмотра
Смотреть в Max
Снижение ставки не помогло. Россия попала в ловушку дорогих денег / Владимир Левченко в Клубе Двинского

🎬 YouTube
📱 ВК Видео

Разбираем проект бюджета на 2027–2029 годы, ситуацию на рынке ОФЗ и рост стоимости заимствований. Главный вопрос – как дорогой государственный долг и политика финансовых властей отражаются на рефинансировании компаний и корпоративном долговом рынке

Отдельно обсуждают бюджетное правило и ФНБ. Почему нынешняя модель нефтегазовыми доходами является неэффективной и есть ли вообще целесообразность покупки валюты государством при высоких ставках и дефиците бюджета.

ТАЙМКОДЫ

00:00 – Начало программы и главные темы
00:34 – Рынок ОФЗ: почему размещения становятся сложнее
06:09 – Рефинансирование компаний и корпоративные дефолты
10:23 – Как бизнес оказался с кредитами по плавающим ставкам
14:35 – Бюджет-2027: дефицит и стоимость денег
16:49 – Новые заимствования Минфина и замкнутый круг ставок
17:38 – ФНБ, бюджетное правило и покупка валюты
22:30 – Нефтяной цикл и цена отсечения
24:13 – Как можно управлять процентным риском на рынке ОФЗ
26:59 – Что не так с подходом к экономической политике
30:53 – Капитализация фондового рынка и доверие к Минфину
32:15 – Москва, Собянин и другая финансовая модель
35:58 – Аэрофлот, НМТП и увеличение free-float
38:22 – Что ждать от экономики в четвёртом квартале
41:21 – Налоги на инвестиционные доходы и ЗПИФы
44:02 – Что будет с финансовым и долговым рынком

Константин Двинский. Подписаться.


Доходности на мировых рынках также растут параболически.

Американские 10-летки — 5,34%, максимум с 2002 года. 30-летние бумаги США — около 5,7%. Британские 30-летки пробили 6% впервые с 1998 года. Французские десятилетки приблизились к 5%, немецкие превысили 3,6%, японские держатся около максимумов за 30 лет.

Однако даже на фоне глобальной распродажи облигаций стоимость государственного долга у нас выше примерно в 3 раза, чем в США и Британии, в 3,5 раза — чем во Франции, почти в 5 раз — чем в Германии и более чем в 5 раз — чем в Японии.

Думаю, что в данном случае цифры говорят сами за себя
.


Доходности на мировых рынках также растут параболически.

Американские 10-летки — 5,34%, максимум с 2002 года. 30-летние бумаги США — около 5,7%. Британские 30-летки пробили 6% впервые с 1998 года. Французские десятилетки приблизились к 5%, немецкие превысили 3,6%, японские держатся около максимумов за 30 лет.

Однако даже на фоне глобальной распродажи облигаций стоимость государственного долга у нас выше примерно в 3 раза, чем в США и Британии, в 3,5 раза — чем во Франции, почти в 5 раз — чем в Германии и более чем в 5 раз — чем в Японии.

Думаю, что в данном случае цифры говорят сами за се
бя.


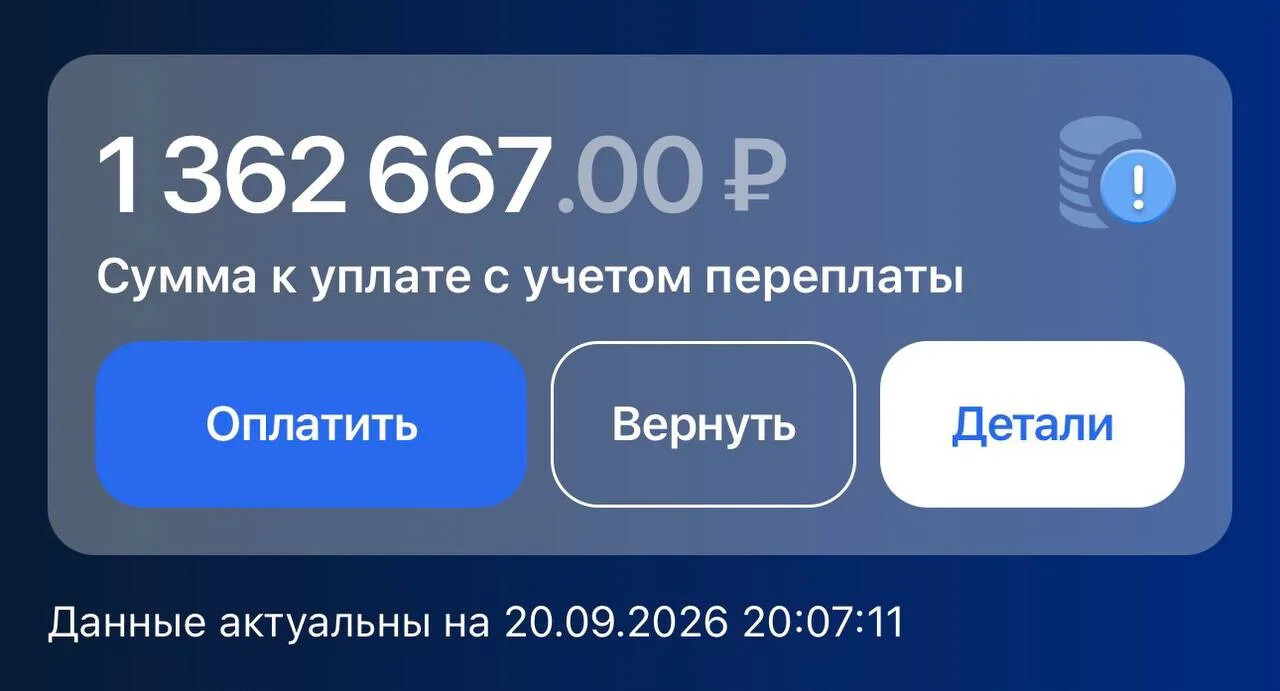
Прилетело письмо счастья от налоговой.

Выставили счет за операции на финансовых рынках за 2025 год. Впрочем, ничего неожиданного. Суммы были понятны заранее, поэтому резерв под уплату я сформировал.

Однако вот о чем я подумал. В 2025 году я уже уплатил около 300–400 тыс. налогов по работе на рынках акций и облигаций. Сейчас ещё капнуло 1,36 млн. Итого 1,65–1,75 млн.

Плюс ещё порядка 800 тыс. по ИП и НДФЛ. Все вместе — около 2,5 млн, или же чуть более 200 тыс. рублей в месяц.

В целом, всё предельно понятно и честно. Платить налоги кому-то может быть и неприятно, но необходимо. Более того, ещё пару лет назад я даже искренне радовался, когда видел в кассовом чеке сумму, зачтенную в НДС, а также когда ежеквартально отправлял платежки в ФНС со своего ИП.

Ведь тогда бюджет был настоящим бюджетом развития: из него финансировались инвестиции, шли высокие темпы экономического роста, с каждым днем вводилось всё больше новых мощностей и проектов.

Но что сейчас? Мы то налоги заплатим. Они пойдут в бюджет к Силуанову, который потеряет десятки и сотни миллиардов на размещении новых ОФЗ или же на операциях с обменом валюты в рамках бюджетного правила. Решетников пробубнит что-то невнятное про перезапуск инвестиционного цикла, а Набиуллина с Заботкиным в очередной раз заявят, что мы «перегрелись».

По итогу все усилия команды Мишустина будут сведены финансово-экономическим блоком к нулю. Уплаченные налоги уже сейчас не спасают просчеты Минфина, который предпочтет еще раз их повысить, но не поработать над собственной эффективностью.

В итоге — тотальное недоверие и снижение налогооблагаемой базы. Сколько бы новых «утилизационных», «технологических», «авиационных» и прочих сборов не вводилось..

Константин Двинский. Подписаться.


В продолжение темы ОФЗ.

Доходности длинных госбумаг уже приблизились к 17% — максимумам за последние полтора года. Причём растут они на фоне увеличения планов Минфина по заимствованиям и слабого спроса со стороны рынка.

Следом всё сильнее трещит и корпоративный облигационный рынок. ОФЗ — ориентир для стоимости долга во всей экономике. Если государство занимает почти под 17%, корпоративному заемщику приходится предлагать ещё большую доходность. Для значительной части компаний такое рефинансирование уже становится экономически неподъёмным.

Поэтому рынку необходимо количественное смягчение — покупки ОФЗ Центробанком на вторичном рынке.

Причём на первом этапе значение имеет сам по себе сигнал о появлении крупного покупателя. Это поддержало бы цены облигаций и снизило доходности по всей долговой кривой.

Если ничего не делать и позволить доходностям расти дальше, проблема очень быстро выйдет за пределы Минфина.

Корпоративный рынок облигаций и так дышит на ладан. Дальнейший рост стоимости денег начнёт закрывать его для всё большего числа компаний. А дальше — проблемы с рефинансированием, дефолты и банкротства.

Вот такая борьба с «перегревом».


На улицах Москвы начали замечать четвероногого робота Сбера с грузовым боксом. В соцсетях его уже успели назвать «криповым» и пошутить, что вместо доставки он лучше подойдет для выбивания долгов.

Оставлю внешний вид в стороне и обращу внимание на следующее.

Само направление развивается уже несколько лет. Робопса Сбера публично показывали на ПМЭФ ещё в 2024 году — тогда он помогал посетителям с навигацией. А алгоритмы автономного движения четвероногих роботов по лестницам Центр робототехники Сбера совместно с ИТМО демонстрировал ещё раньше.

Планы значительно шире одной доставки. Сбер разрабатывает мобильных роботов для логистики и мониторинга, складских операций и других прикладных задач. В СберСити уже запущен отдельный пилот с робособакой-патрульным: после нескольких месяцев испытаний такие платформы планируется использовать для контроля территории всего района.

Преимущества роботизации очевидны на примере «Яндекса». Содержание одного ровера обходится примерно в 295 тыс. рублей в год, тогда как зарплата курьера в Москве и Петербурге — около 1,7 млн рублей в год. То есть операционные расходы на робота почти в шесть раз ниже.


ЦБ представил четыре сценария по ключевой ставке на 2027 год.

В базовом средняя ставка теперь ожидается на уровне 10,5–12,5%. В дезинфляционном — 9–11%, в проинфляционном — 13–15%, в рисковом — вообще 19–21%.

Ещё в предыдущих «Основных направлениях» ЦБ закладывал на 2027 год в базовом сценарии среднюю ставку 7,5–8,5%. Теперь — уже 10,5–12,5%. То есть прогноз сдвинули вверх сразу на несколько процентных пунктов.

Как бизнес должен планировать инвестиции, если один из главных параметров их окупаемости постоянно меняется? Никак.


Прекрасные новости о работе наших военных: сегодня мы вынесли вражеские ЛЭП. В рамках ударов впервые на реактивном БПЛА применили особый боезаряд кумулятивно-режущей специальной нагрузки.

Данный заряд создан специально для уничтожения высоковольтных опор и железных мостовых конструкций. Боевая часть включает основной заряд массой около 40 кг плюс четыре дополнительных модуля поражения.

В ночь на 30 сентября удар также пришёлся по киевскому энергоузлу — сразу по всей цепочке, в том числе по  Трипольской ТЭС на юге области, Киевской ГЭС в Вышгороде на севере, подстанции 750 кВ «Киевская» у Наливайковки, через которую в столицу заходит ток с Ровенской АЭС. 

Приятно наблюдать последовательную и систематическую работу наших Вооружённых сил по противнику в течение последних месяцев. Под удары уже попали вражеские центры обработки данных, в результате которых ряд украинских телеканалов сообщил о сбоях в вещании. Так, в ночь на 26 сентября основной целью стал центр обработки данных «Космонова» в Киеве. 

Теперь мы дотянулись до ЛЭП. Думаю, что значение данных объектов разъяснять не требуется — и так всё очевидно.


Американцы снова вынуждены расходовать запасы из стратегического нефтяного резерва.

Компаниям предложено выдать ещё до 40 млн баррелей нефти с поставкой в ноябре–декабре. Данная мера реализуется в рамках программы, которая предусматривает высвобождение в совокупности 172 млн баррелей.

Примечательно, что в начале программы в американском SPR находилось 415 млн баррелей, сейчас же — порядка 284 млн.

Аналогичная ситуация наблюдается и по всему миру. Так, за август мировые наблюдаемые запасы нефти сократились на 95 млн баррелей. Поставки с Ближнего Востока остаются ограниченными, а EIA ожидает Brent в среднем около $90 за баррель во втором полугодии.

Но для нас это, безусловно, позитивный расклад событий, так как высокая цена нефти способствует росту нефтегазовых поступлений в бюджет. Нет оснований полагать, что в ближайшее время цены на нефть упадут. Значит можно рассчитывать, что для России это останется одним из важнейших факторов поддержки экспортеров и бюджета.

Показано 20 последних публикаций.